Mit eigenen Zahlen wird die Planung greifbar. Schenken und Reserve: Eigene Entnahmen vorher prüfen. Der passende Rechner zeigt Ergebnisse, Beispiele und die verwendeten Annahmen.
Den eigenen Bedarf zuerst festhalten
Beginne mit dem Ruhestandsbudget und dem voraussichtlichen zusätzlichen Kapitalbedarf. Eine gewünschte Schenkung lässt sich erst danach sinnvoll einordnen. Berücksichtige auch Ausgaben, die heute noch nicht monatlich auftreten, etwa Umbau oder größere Reparaturen.
Mit mehreren Schenkungsbeträgen vergleichen
Verändere ausschließlich die Höhe der Übertragung und beobachte die Monatsentnahme. Die Differenz macht den Preis der Schenkung im eigenen laufenden Budget sichtbar. Eine spätere oder gestaffelte Übertragung wird hier nicht automatisch abgebildet.
Rechts- und Steuerfragen getrennt klären
Der finanzielle Rechenraum ist nicht mit einem steuerlichen Freibetrag gleichzusetzen. Familiäre Vereinbarungen, frühere Schenkungen und mögliche spätere Bedürftigkeit können weitere Fragen aufwerfen. Die Rechnung kann Beträge für ein Beratungsgespräch liefern, aber diese Prüfung nicht ersetzen.
Die Rechnung nachvollziehen
Zwei Entnahmeberechnungen mit gleicher Endreserve: einmal mit dem bisherigen Kapital, einmal mit Kapital minus sofortiger Schenkung.
Wirkung auf eigene Entnahmen bei konstanter Rendite. Keine Schenkungsteuer, Freibetragsprüfung, Rückforderungs- oder Sozialhilfebewertung.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Vorhandenes Kapital | 250000 € |
|---|---|
| Geplante sofortige Schenkung | 50000 € |
| Gewünschtes Restkapital am Ende | 50000 € |
| Angenommener Jahresertrag nach Kosten | 2 % |
| Betrachtungszeitraum | 20 Jahre |
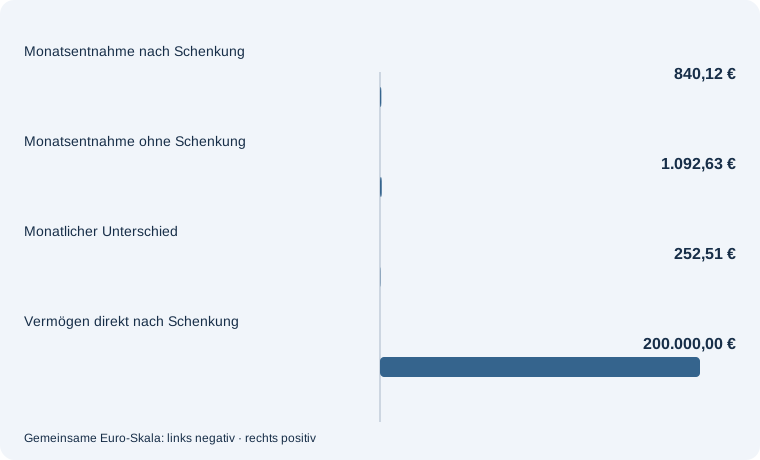
Wirkung auf eigene Entnahmen bei konstanter Rendite. Keine Schenkungsteuer, Freibetragsprüfung, Rückforderungs- oder Sozialhilfebewertung.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Angenommener Jahresertrag nach Kosten: 0 %. Die übrigen Angaben bleiben gleich.
| Vorhandenes Kapital | 250000 € |
|---|---|
| Geplante sofortige Schenkung | 50000 € |
| Gewünschtes Restkapital am Ende | 50000 € |
| Angenommener Jahresertrag nach Kosten | 0 % |
| Betrachtungszeitraum | 20 Jahre |
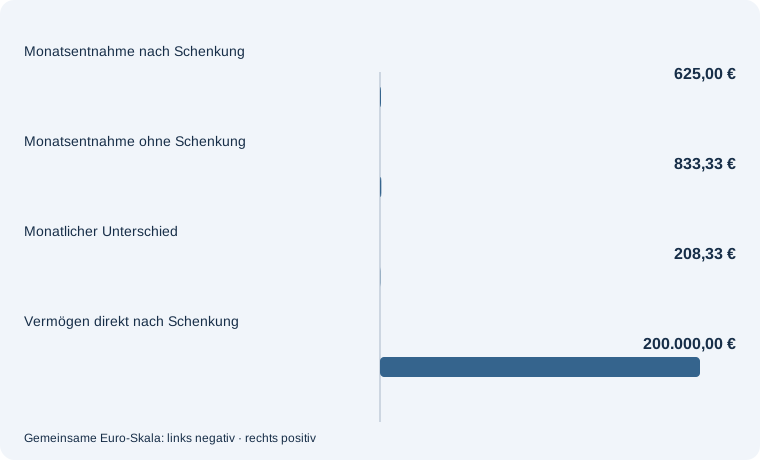
Wirkung auf eigene Entnahmen bei konstanter Rendite. Keine Schenkungsteuer, Freibetragsprüfung, Rückforderungs- oder Sozialhilfebewertung.
Häufige Fragen – direkt beantwortet
Ist das Ergebnis ein steuerfreier Schenkungsbetrag?
Nein. Steuerregeln und Freibeträge sind nicht Teil dieses Modells.
Wann erfolgt die Schenkung im Modell?
Sofort, vor Beginn der monatlichen Entnahmen.
Wird die Endreserve garantiert?
Nein. Sie ergibt sich ausschließlich unter den gewählten konstanten Rechenannahmen.
Mit diesen Themen weiterplanen
Eine Vermögensübertragung sollte mit dem eigenen Lebensunterhalt zusammen betrachtet werden. Den eigenen monatlichen Bedarf vor der Schenkung prüfen. Ermittle zuerst die Lücke, die spätere Entnahmen decken sollen.
Ein späterer zusätzlicher Mittelbedarf verändert die Vermögensplanung. Einen zusätzlichen Pflegekostenfall durchspielen. Prüfe dafür getrennt eine angenommene Pflegekostenlücke und die verbleibende Reichweite.