Was ist mit Skonto gemeint?
Skonto bezeichnet einen vereinbarten Preisnachlass für Zahlung innerhalb einer bestimmten Frist. Der Nachlass setzt damit nicht nur einen Prozentsatz, sondern auch eine passende zeitliche Bedingung voraus. Der Rechner prüft diese Vereinbarung nicht; er verwendet die von dir eingegebenen Angaben als Modell.
Die IHK Region Stuttgart erläutert Skonto als vertraglich eingeräumten Nachlass bei fristgerechter Zahlung und betont, dass Höhe, Zahlungsfrist und betroffene Forderung klar sein müssen. Weiterführende Quelle: IHK Region Stuttgart, Abschnitt Skonto.
1. Der Zeitunterschied ist die Differenz beider Fristen
Im Beispiel wird eine Rechnung über 1.000 Euro betrachtet. Für Zahlung bis Tag zehn werden zwei Prozent Skonto angenommen. Alternativ wird die vollständige Rechnung erst an Tag 30 bezahlt. Der Betrag wird damit 20 Tage früher benötigt.
Der Skontobetrag ist 1.000 × 0,02 = 20 Euro. Die frühere Zahlung beträgt 980 Euro. Würde dieser ganze Betrag für 20 Tage zu acht Prozent einfachem Jahreszins finanziert, ergeben sich 980 × 0,08 × 20 ÷ 360 = rund 4,36 Euro Zinsen.
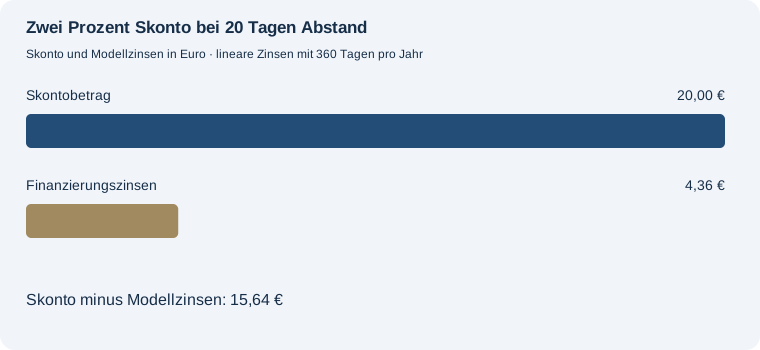
Frühe Zahlung plus Modellzinsen ergeben rund 984,36 Euro. Gegenüber der späteren Zahlung von 1.000 Euro verbleibt in dieser Rechnung eine Differenz von rund 15,64 Euro. Weitere Kosten sind nicht enthalten.
2. Ein längerer Zeitraum erhöht die Zinskosten
Bleibt die Skontofrist bei Tag zehn, das spätere Zahlungsziel verschiebt sich aber auf Tag 60, beträgt der Unterschied 50 Tage. Bei gleicher Zahlung und gleichem Zinssatz steigen die einfachen Modellzinsen proportional zum Zeitraum. Der Skontobetrag bleibt dagegen unverändert.
Für 980 Euro, acht Prozent und 50 Tage ergeben sich rund 10,89 Euro Zinsen. Von 20 Euro Skonto bleiben rechnerisch rund 9,11 Euro nach diesen Zinsen. Die beiden Beispiele unterscheiden sich ausschließlich in der angenommenen Zeitdifferenz.
3. Ein Preisnachlass kann kleiner als die Finanzierungskosten sein
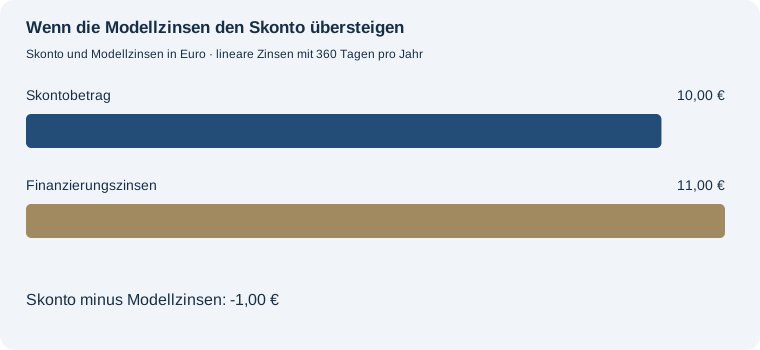
Bei einem Prozent Skonto auf 1.000 Euro werden zehn Euro abgezogen. Die frühere Zahlung beträgt 990 Euro. Bei 20 Tagen Zeitdifferenz und 20 Prozent einfachem Jahreszins entstehen elf Euro Zinsen. Die Zinsen sind damit einen Euro höher als der Nachlass.
4. Den hochgerechneten Vergleichszins richtig lesen
Der einfache Vergleichszinssatz beantwortet eine begrenzte Frage: Bei welchem linearen Jahreszins auf den reduzierten Zahlbetrag wären die Zinsen für die Fristdifferenz genauso hoch wie der Skonto?
Bei 20 Euro Skonto, 980 Euro Zahlbetrag und 20 Tagen lautet die Rechnung 20 ÷ 980 × 360 ÷ 20 × 100. Das ergibt rund 36,735 Prozent pro Jahr. Dieser Wert ist keine angenommene Bankkondition, sondern der rechnerische Gleichstand innerhalb des verwendeten Modells.
Warum andere Überschlagsrechnungen 36 Prozent nennen
Wird der Skontobetrag auf 1.000 statt 980 Euro bezogen, lautet die vereinfachte Rechnung 2 × 360 ÷ 20 = 36 Prozent. Die Abweichung entsteht durch die andere Bezugsgröße. Der Rechner verwendet den reduzierten Betrag, weil auf diesen Betrag auch die Finanzierungskosten gerechnet werden.
Beide Varianten sind lineare Hochrechnungen. Der hier ausgewiesene Vergleichszins wird nicht als effektiver Jahreszins eines konkreten Finanzierungsvertrags bezeichnet. Gebühren, andere Zinstage oder Zinseszins können eine andere Rechnung erforderlich machen.
5. Modell und tatsächliche Zahlung auseinanderhalten
- Der eingetragene Rechnungsbetrag muss die beabsichtigte Skontobasis sein.
- Beide Fristen müssen vom gleichen Startpunkt gerechnet werden.
- Das Modell betrachtet genau die Differenz der beiden Tageszahlen.
- Der reduzierte Zahlbetrag wird vollständig als Finanzierungsbetrag angesetzt.
- Gebühren und abweichende Zinsmethoden sind nicht enthalten.
Die Rechnung bildet keine tatsächliche Zahlungsanweisung und keine Prüfung einer Rechnung. Eine frühere Zahlung aus eigenen Mitteln hätte zudem eine andere Kostenbetrachtung als die hier modellierte vollständige Kreditfinanzierung. Für den Überblick über eigene Einnahmen und Ausgaben steht der Haushaltsrechner bereit.
Häufige Fragen
Warum kann derselbe Skontosatz unterschiedliche Ergebnisse liefern?
Neben dem Nachlass beeinflussen Zahlbetrag, Fristdifferenz und Finanzierungszins die Modellkosten.
Sind die Beispielzinssätze aktuelle Angebote?
Nein. Alle Zinssätze und Fristen sind bewusst gewählte Rechenannahmen.
Welche Fristen prüft der Rechner?
Er prüft lediglich, dass das spätere Zahlungsziel nach der Skontofrist liegt. Er berechnet keine rechtlichen Fälligkeiten oder tatsächlichen Banklaufzeiten.