Was berechnet der Skontorechner?
Der Rechner ermittelt den Nachlass für eine angenommene frühere Zahlung und den daraus folgenden Zahlbetrag. Ergänzend zeigt er, welche einfachen Finanzierungskosten entstehen würden, wenn der gesamte reduzierte Zahlbetrag für die Differenz zwischen zwei eingegebenen Fristen finanziert wird.
Damit werden zwei Dinge getrennt: der Preisnachlass auf die Rechnung und die Kosten der angenommenen Überbrückung. Die Differenz „Skonto minus Modellzinsen“ ist ein rechnerischer Vergleich unter diesen Bedingungen. Sie ist keine automatische Empfehlung, einen Kredit aufzunehmen oder eine konkrete Rechnung zu kürzen.
Welche Fristen werden verglichen?
Bei zehn Tagen Skontofrist und 30 Tagen späterem Zahlungsziel beträgt der betrachtete Abstand 20 Tage. Beide Tageszahlen beginnen am selben angenommenen Startpunkt. Der Rechner prüft keine Kalendertage, Wochenenden, Zahlungswege oder rechtlichen Fristregeln. Die Zahlung wird im Modell genau am Ende der Skontofrist gegenüber dem Ende des späteren Zahlungsziels verglichen.
Die Eingaben verständlich zuordnen
Skontofähiger Rechnungsbetrag
Trage den Betrag ein, auf den der Nachlass tatsächlich berechnet werden soll. Nicht skontofähige Teile einer Rechnung gehören nicht in diese Bemessungsgrundlage. Der Rechner ermittelt keine Steueraufteilung und prüft nicht, ob ein Angebot oder eine Vereinbarung den Skonto für den angegebenen Betrag vorsieht.
Skontosatz
Der Satz beschreibt den Nachlass in Prozent des eingegebenen Betrags. Ein Satz von null ist möglich und ergibt keinen Nachlass. Der Rechner verwendet Sätze unter 100 Prozent, damit ein positiver reduzierter Zahlbetrag als Basis der Zinsvergleichsrechnung verbleibt.
Finanzierungszins
Verwendet wird ein einfacher jährlicher Zinssatz mit 360 Tagen als Jahresbasis. Er wird auf den gesamten reduzierten Zahlbetrag und ausschließlich die Differenz der beiden Fristen angewendet. Der Satz ist keine automatisch ermittelte Bankkondition. Bei null Prozent Finanzierungskosten bleibt in dieser Modellrechnung der gesamte Skontobetrag als Differenz übrig.
Wird tatsächlich ein anderer Betrag, ein anderer Zeitraum oder eine andere Zinsmethode verwendet, müssen die Kosten separat betrachtet werden. Zusätzliche Gebühren sind nicht enthalten.
Die Rechnung Schritt für Schritt
Zahlbetrag = Rechnungsbetrag − Skontobetrag
Tage = späteres Zahlungsziel − Skontofrist
Modellzinsen = Zahlbetrag × Jahreszins ÷ 100 × Tage ÷ 360
Rechnerische Differenz = Skontobetrag − Modellzinsen
Die Finanzierungskosten werden auf den tatsächlich früher zu zahlenden, reduzierten Betrag berechnet. Bei einer Rechnung über 1.000 Euro und zwei Prozent Skonto sind das 980 Euro, nicht 1.000 Euro. Die interne Rechnung bleibt ungerundet; die Geldanzeige wird auf Cent gerundet.
Was bedeutet der einfache Vergleichszinssatz?
Bei diesem Zinssatz wären im Modell die Finanzierungskosten genau so hoch wie der Skontobetrag. Die Rechnung ist linear und enthält keinen Zinseszinseffekt. Der Wert ist daher ausdrücklich kein effektiver Jahreszins eines konkreten Kreditvertrags.
Eine verbreitete vereinfachte Überschlagsrechnung bezieht den Skonto stattdessen auf den ursprünglichen Rechnungsbetrag. Dadurch kann sie einen anderen Jahreswert ergeben. Hier wird konsequent der reduzierte Zahlbetrag verwendet, damit derselbe Betrag auch die Grundlage der Finanzierungskosten bildet.
Drei bebilderte Rechenbeispiele
Die folgenden Zahlen sind frei gewählte Szenarien. Sie vergleichen einen kurzen und längeren Zeitraum sowie einen Fall mit höheren Finanzierungskosten als Skonto.
Zwei Prozent Skonto bei 20 Tagen Abstand
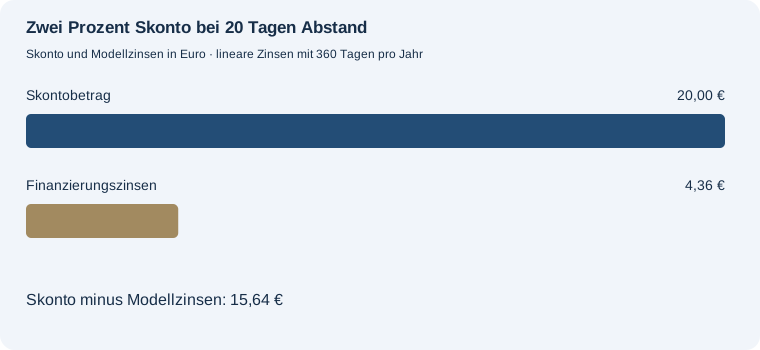
1.000,00 € Rechnungsbetrag und 2 % Skonto ergeben 20,00 € Nachlass. Zu zahlen sind 980,00 €. Zwischen Tag 10 und Tag 30 liegen 20 Tage. Bei 8 % einfachem Jahreszins entstehen auf den reduzierten Zahlbetrag 4,36 € Modellzinsen. Skonto minus Zinsen beträgt 15,64 €.
Ein längerer Abstand von 50 Tagen
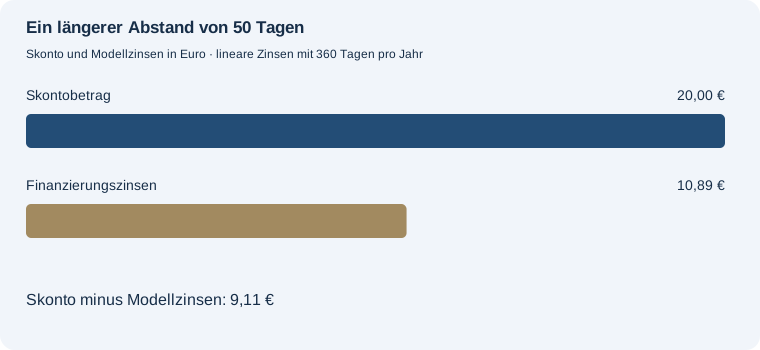
1.000,00 € Rechnungsbetrag und 2 % Skonto ergeben 20,00 € Nachlass. Zu zahlen sind 980,00 €. Zwischen Tag 10 und Tag 60 liegen 50 Tage. Bei 8 % einfachem Jahreszins entstehen auf den reduzierten Zahlbetrag 10,89 € Modellzinsen. Skonto minus Zinsen beträgt 9,11 €.
Wenn die Modellzinsen den Skonto übersteigen
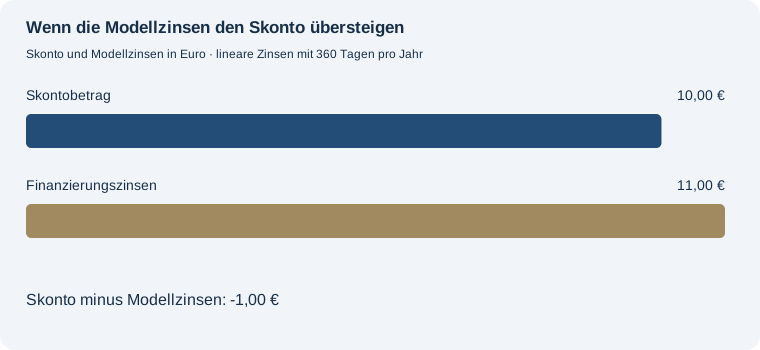
1.000,00 € Rechnungsbetrag und 1 % Skonto ergeben 10,00 € Nachlass. Zu zahlen sind 990,00 €. Zwischen Tag 10 und Tag 30 liegen 20 Tage. Bei 20 % einfachem Jahreszins entstehen auf den reduzierten Zahlbetrag 11,00 € Modellzinsen. Skonto minus Zinsen beträgt -1,00 €.
Welche Fragen bleiben außerhalb der Berechnung?
Der Rechner prüft keine Skontovereinbarung, keine zulässigen Abzüge und keine Zahlungsfristen einer echten Rechnung. Er erstellt auch keine Buchung oder steuerliche Korrektur. Es geht ausschließlich um die eingegebenen Beträge und eine klar begrenzte Zinsmodellrechnung.
Ein positiver Unterschied sagt nicht, ob eine Finanzierung tatsächlich verfügbar ist oder ob ausreichend Liquidität für andere Zahlungen bleibt. Ebenso wird entgangener Guthabenertrag bei Zahlung aus eigenen Mitteln nicht zusätzlich berechnet. Für diese Fragestellungen wären weitere Angaben nötig.
Häufige Fragen
Warum wird nur die Differenz der Fristen verwendet?
Das Modell vergleicht Zahlung am Ende der Skontofrist mit Zahlung am späteren Ziel. Bei zehn und 30 Tagen geht es um 20 Tage zusätzliche Finanzierung.
Warum sind die Zinsen auf 980 statt 1.000 Euro gerechnet?
Bei zwei Prozent Skonto auf 1.000 Euro beträgt die frühere Zahlung 980 Euro. Genau dieser reduzierte Betrag wird hier vollständig finanziert.
Ist der Vergleichszinssatz ein effektiver Jahreszins?
Nein. Er ist eine lineare Hochrechnung mit 360 Tagen ohne Zinseszins und ohne weitere Vertragskosten.
Kann ich mit dem Ergebnis automatisch Skonto abziehen?
Der Rechner prüft keine Berechtigung. Die tatsächliche Vereinbarung muss Betrag, Satz und Frist entsprechend vorsehen.