Welche Entscheidung steht zuerst an?
Zusätzliches Geld kann deine Schulden verringern oder als Reserve verfügbar bleiben. Beides verbessert deine Ausgangslage auf unterschiedliche Weise: Die Tilgung reduziert die verzinste Restschuld, während eine Rücklage unerwartete Zahlungen abfedern kann. Bevor du Zinssätze vergleichst, trenne deshalb Geld für bereits absehbare Rechnungen von einem tatsächlich freien Zusatzbetrag.
Erstelle eine kurze Liste der nächsten größeren Ausgaben und ihrer Termine. Eine in sechs Monaten fällige Reparatur ist kein freier Betrag für eine Sondertilgung, nur weil die Rechnung heute noch nicht bezahlt werden muss. Eine geplante Ausgabe und eine Notfallreserve sind außerdem zwei verschiedene Zwecke.
Wie viel Reserve sollte nach der Zahlung bleiben?
Eine pauschale Summe passt nicht zu jedem Haushalt. Prüfe notwendige Lebenshaltung, Einkommensstabilität, vorhandene Versicherungen und mögliche größere Einzelrechnungen. Entscheidend ist, ob du einen plausiblen Engpass überbrücken könntest, ohne gleich erneut einen Kredit aufnehmen zu müssen.
Tilge nicht automatisch das gesamte Kontoguthaben. Für die Entscheidung zählt das nach bekannten Zahlungen und bewusst gewähltem Puffer verbleibende Geld. Bereits gebundene Mittel dürfen weder zur Reserve noch zur Sondertilgung ein zweites Mal gerechnet werden.
Wie vergleichst du Zinsersparnis und Guthabenzins?
Vergleiche denselben Betrag über denselben Zeitraum. Eine grobe Jahresbetrachtung multipliziert den zusätzlichen Tilgungsbetrag mit dem Kreditzins und stellt ihm den möglichen Guthabenzins gegenüber. Das ist nur eine Orientierung: Im laufenden Darlehen ändern sich Restschuld, Zahlungszeitpunkte und gegebenenfalls die Laufzeit.
Für den genauen Unterschied benötigst du zwei vollständige Tilgungspläne mit identischer Ausgangslage. Auf der Anlageseite zählen Erträge nach tatsächlich anfallenden Steuern und Kosten. Eine bloß erwartete Aktienrendite ist mit einer vertraglich bestimmbaren Zinsersparnis nicht gleichzusetzen.
Was muss im Kreditvertrag geprüft werden?
Kläre, ob und wann zusätzliche Zahlungen zulässig sind, welcher Höchstbetrag gilt und ob Kosten entstehen. Lass dir bei einer Ablösung einen konkreten Betrag und dessen Gültigkeit nennen. Ein Rechner ersetzt keine Zusage der Bank zu den Vertragsbedingungen.
Prüfe auch die Wirkung: Bleibt die Rate gleich und verkürzt sich die Laufzeit oder wird die Monatsrate gesenkt? Verwende im Vergleich genau die vereinbarte Variante. Für vermietete Immobilien und andere steuerlich besondere Fälle ist die hier vereinfachte Betrachtung nicht ausreichend.
Kannst du beide Ziele kombinieren?
Ja, der Zusatzbetrag lässt sich aufteilen. Zunächst kannst du eine festgelegte Reservelücke schließen und den verbleibenden Teil zur Tilgung verwenden. Umgekehrt ist es möglich, die Rücklage über einige Monate aufzubauen und eine spätere zulässige Sonderzahlung einzuplanen.
Lege den nächsten Prüftermin fest, etwa nach einer größeren Jahresrechnung oder einer Veränderung des Einkommens. So bleibt die Entscheidung an dein tatsächliches Budget gebunden und wird nicht ausschließlich vom gerade angezeigten Kontostand bestimmt.
Zwei bebilderte Rechenbeispiele
Die Beispiele sind frei gewählt und keine Angebote oder Vorhersagen. Die jeweils genannten Annahmen begrenzen die Aussage des Ergebnisses.
Beispiel 1: Zwei Verwendungen für 5.000 Euro
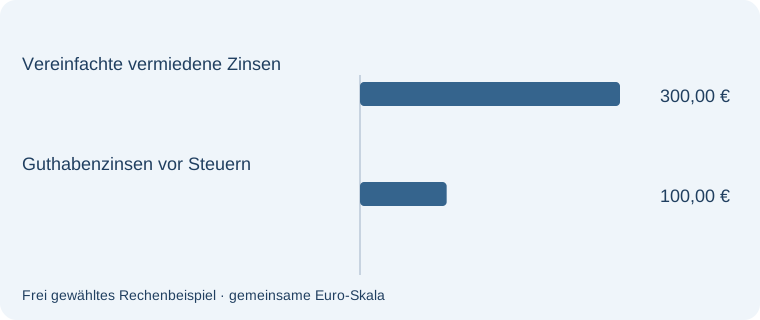
Angenommen werden 5.000 Euro, ein Kreditzins von 6 Prozent und ein Guthabenzins von 2 Prozent für ein volles Jahr. Die Beträge bleiben für diesen vereinfachten Vergleich unverändert; Steuern und Gebühren fehlen. 5.000 × 0,06 = 300 Euro stehen 5.000 × 0,02 = 100 Euro gegenüber. Der rechnerische Abstand beträgt 200 Euro. Das ist kein vollständiger Tilgungsplan.
Beispiel 2: Erst die Reservelücke schließen
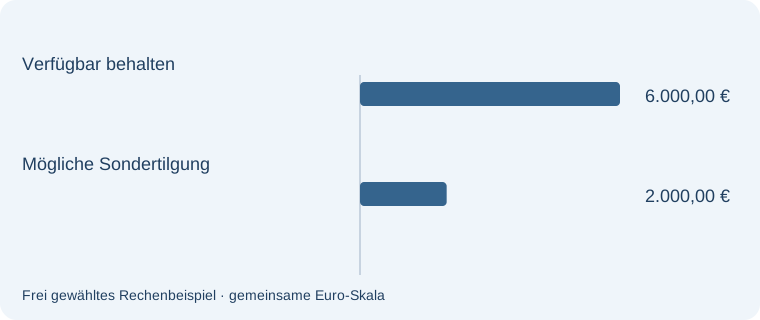
Du hast 8.000 Euro frei zuzuordnen und noch keine anderweitige Reserve. Dein gewähltes Reservenziel beträgt 6.000 Euro. Dann bleiben 8.000 − 6.000 = 2.000 Euro für eine mögliche Sondertilgung. Das Reservenziel ist eine Beispielannahme und keine allgemeine Empfehlung.
Begriffe zu dieser Rechnung vertiefen
Opportunitätskosten beschreiben den Nutzen der besten nicht gewählten Alternative. Mehr dazu: Opportunitätskosten: Was kostet die entgangene Alternative?. Nein. Auch entgangene Freizeit oder eingeschränkte Flexibilität können zu einer Entscheidung gehören.
Ein Sondertilgungsrecht erlaubt zusätzliche Rückzahlungen nach vereinbarten Regeln. Mehr dazu: Sondertilgungsrecht: Höchstbetrag, Frist und Bezugsgröße. Das hängt vom Vertrag ab. Eine Übertragung in das nächste Jahr darf nicht ohne entsprechende Regelung angenommen werden.
Häufige Fragen – direkt beantwortet
Ist Sondertilgung immer besser als Sparen?
Nein. Neben dem Zinsunterschied zählen verfügbare Reserven, anstehende Ausgaben und mögliche Vertragskosten.
Kann ich getilgtes Geld später wieder abheben?
Eine Kreditrückzahlung ist grundsätzlich kein verfügbares Guthaben. Eine erneute Finanzierung wäre eine eigene Entscheidung mit eigenen Bedingungen.
Welchen Zinssatz gebe ich ein?
Verwende die Zinssatzart, die der gewählte Rechner ausdrücklich verlangt. Nominaler Sollzins und effektiver Jahreszins dürfen nicht ungeprüft ausgetauscht werden.
Soll ich zuerst meinen Notgroschen festlegen?
Ja. Bestimme zunächst, welche Summe für deinen Haushalt verfügbar bleiben soll, und prüfe danach den frei einsetzbaren Tilgungsbetrag.
Mit passenden Werkzeugen weiterplanen
Die grobe Jahresrechnung zeigt nur eine Richtung. Die Zinsersparnis mit einer zusätzlichen Zahlung berechnen. Vergleiche zwei Tilgungsverläufe mit denselben Kreditdaten und einem konkret festgelegten Zahlungstermin.
Ein Kontostand allein sagt wenig über die tragbare Sonderzahlung aus. Den freien Betrag nach Ausgaben und Rücklagen ermitteln. Beziehe Jahresrechnungen und bereits geplante Ausgaben in dein Budget ein.
Der zurückbehaltene Betrag soll zu deinem Verfügbarkeitsbedarf passen. Tagesgeldangebote für die verbleibende Reserve vergleichen. Prüfe neben dem Zinssatz die Konditionen und den Zugang zum Geld.
Wenn dein Ziel ein schuldenfreier Rentenbeginn ist, zählt auch die verbleibende Zeit. Kreditrückzahlung bis zum Ruhestand planen. Stimme eine höhere Tilgung mit dem späteren Monatsbudget ab.
Quellen und fachliche Einordnung
Inhaltlich geprüft am 11. November 2026. Die Rechenbeispiele wurden für diese Seite erstellt; sie sind keine übernommenen Anbieterangebote.