Sondertilgungsrecht: Bedeutung und Abgrenzung
Ein Sondertilgungsrecht erlaubt zusätzliche Rückzahlungen nach vereinbarten Regeln. Es beschreibt einen vertraglichen Spielraum und ist von der Entscheidung zu unterscheiden, ob verfügbares Geld tatsächlich getilgt werden sollte. Höchstbetrag, Termin und Bezugsgröße gehören zusammen.
Bezugsgrößen und praktische Anwendung
Eine Angabe wie fünf Prozent pro Jahr ist erst eindeutig, wenn klar ist, ob sie sich auf die ursprüngliche Darlehenssumme oder eine andere Größe bezieht. Prüfe außerdem, ob Teilzahlungen möglich sind, wann sie eingehen müssen und ob ungenutzte Rechte übertragen werden können. Für deine Planung zählt nur, was im Vertrag steht. Ein ausgeschöpfter Jahreshöchstbetrag kann bedeuten, dass eine weitere Zahlung anders behandelt wird.
Beispielhafter Höchstbetrag = vereinbarte Bezugsgröße × zulässiger Prozentsatz
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Vereinbarte Fünf-Prozent-Grenze
Ursprüngliches Darlehen 200.000 Euro, angenommen fünf Prozent jährlich.
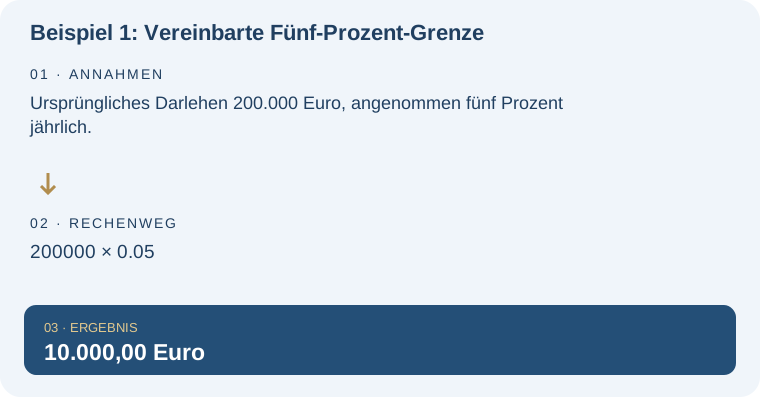
| Rechnung | Ergebnis |
|---|---|
| 200000 × 0.05 | 10.000,00 Euro |
Beispiel 2: Bereits teilweise genutzt
Jahreshöchstbetrag 10.000 Euro; im selben Zeitraum bereits 6.000 Euro gezahlt.
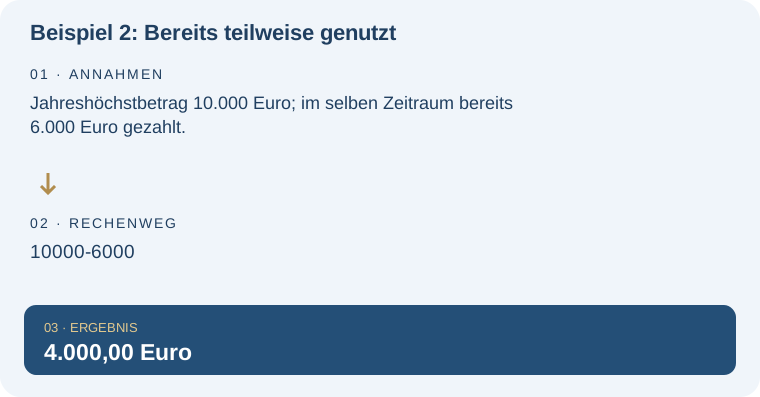
| Rechnung | Ergebnis |
|---|---|
| 10000-6000 | 4.000,00 Euro |
Typische Missverständnisse und Grenzen
Eine Sondertilgung ist kein abhebbares Sparkonto. Halte für kurzfristige Ausgaben ausreichend Liquidität zurück. Die Rechenbeispiele verwenden ausdrücklich die ursprüngliche Darlehenssumme als Basis; das ist eine Annahme und keine Vorgabe für jeden Vertrag.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Sondertilgungsrecht in der weiteren Planung: Sondertilgungsrechner. Berechne Zinsersparnis und Laufzeit bei einmaligen oder jährlichen Sondertilgungen. Mit Vergleich, Tilgungsplan und drei bebilderten Beispielen.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Sondertilgung oder Rücklage: Wohin mit zusätzlichem Geld?. Diese Lexikonseite konzentriert sich dagegen auf: Vertraglicher Spielraum statt Entscheidung Tilgen oder Sparen.
Eine Sondertilgung ist kein abhebbares Sparkonto. Für einen Angebotsvergleich müssen Darlehenssumme, Laufzeit und Rückzahlungsplanung zusammenpassen. Baufinanzierungsangebote passend zu deinem Vorhaben prüfen – Thema Sondertilgungsrecht. Vergleiche neben dem Zinssatz auch die für dich wichtigen Vertragsrechte und die verbleibende Restschuld.
Häufige Fragen – direkt beantwortet
Verfällt ein ungenutztes Recht?
Das hängt vom Vertrag ab. Eine Übertragung in das nächste Jahr darf nicht ohne entsprechende Regelung angenommen werden.
Ist ein Sondertilgungsrecht eine Zahlungspflicht?
Im üblichen Sinn ist es eine Möglichkeit. Regelmäßige Pflichtzahlungen ergeben sich aus dem vereinbarten Tilgungsplan.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.