Mit eigenen Zahlen wird die Planung greifbar. Verkleinern im Alter: Kapital und Wohnkosten vergleichen. Der passende Rechner zeigt Ergebnisse, Beispiele und die verwendeten Annahmen.
Zuerst vergleichbare Objekte ansetzen
Verwende nachvollziehbare Preisannahmen für Lage, Zustand und Größe. Ein Wunschverkaufspreis und ein besonders günstiges Einzelangebot liefern noch keine belastbare Kombination. Rechne eine zweite Variante mit geringerem Erlös und höherem Kaufaufwand.
Kosten des Übergangs ergänzen
Notiere Umzug, Renovierung und mögliche doppelte Wohnkosten. Sie lassen sich als weitere einmalige Ausgaben zusammenführen. Zeitlich versetzter Verkauf und Kauf können außerdem eine Zwischenfinanzierung erfordern, die die reine Saldorechnung nicht abbildet.
Das freie Kapital erst danach verplanen
Übernimm nur den positiven Nettoüberschuss in einen Entnahmeplan. Ein rechnerischer Fehlbetrag muss vorab finanziert werden und steht nicht als Altersvorsorge zur Verfügung. Vergleiche die neue Monatsbelastung zusätzlich mit dem gesamten Ruhestandsbudget.
Die Rechnung nachvollziehen
Freies Kapital = Verkaufspreis × (1 − Verkaufskostensatz) − Restschuld − Kaufpreis × (1 + Kaufnebenkostensatz) − weitere Einmalkosten.
Negative Werte bedeuten zusätzlichen Finanzierungsbedarf beziehungsweise höhere Monatskosten. Mögliche Steuern aus einem Verkauf sind nicht automatisch enthalten.
Bebilderte Beispielrechnungen
Die Werte sind frei gewählte Szenarien, keine persönlichen Ansprüche oder aktuellen Angebote. Alle Ergebnisse beruhen auf den jeweils vollständig aufgeführten Eingaben.
Beispiel 1: Ausgangsplanung
Diese Ausgangsrechnung verwendet die vorbelegten Werte im Rechner.
| Erwarteter Verkaufspreis | 500000 € |
|---|---|
| Verkaufskosten | 3 % |
| Abzulösende Restschuld | 50000 € |
| Kaufpreis der kleineren Immobilie | 300000 € |
| Kaufnebenkosten | 10 % |
| Umzug und weitere einmalige Ausgaben | 10000 € |
| Bisherige monatliche Wohnkosten | 900 € |
| Künftige monatliche Wohnkosten | 650 € |
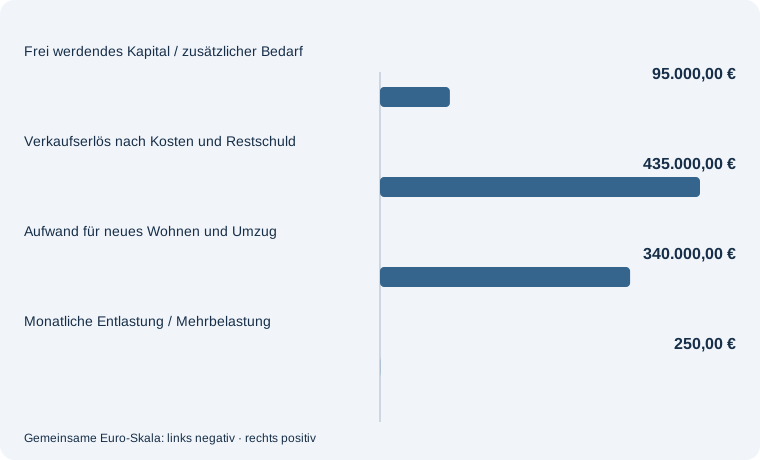
Negative Werte bedeuten zusätzlichen Finanzierungsbedarf beziehungsweise höhere Monatskosten. Mögliche Steuern aus einem Verkauf sind nicht automatisch enthalten.
Beispiel 3: Veränderte Annahmen
Gegenüber Beispiel 1 verändert: Künftige monatliche Wohnkosten: 950 €. Die übrigen Angaben bleiben gleich.
| Erwarteter Verkaufspreis | 500000 € |
|---|---|
| Verkaufskosten | 3 % |
| Abzulösende Restschuld | 50000 € |
| Kaufpreis der kleineren Immobilie | 300000 € |
| Kaufnebenkosten | 10 % |
| Umzug und weitere einmalige Ausgaben | 10000 € |
| Bisherige monatliche Wohnkosten | 900 € |
| Künftige monatliche Wohnkosten | 950 € |
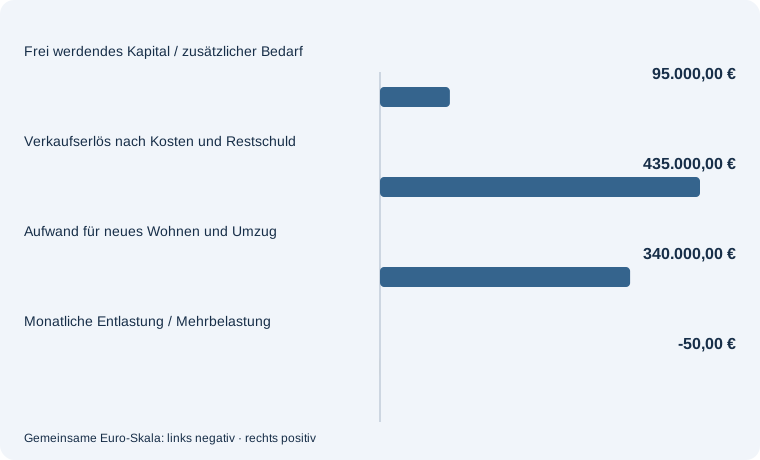
Negative Werte bedeuten zusätzlichen Finanzierungsbedarf beziehungsweise höhere Monatskosten. Mögliche Steuern aus einem Verkauf sind nicht automatisch enthalten.
Häufige Fragen – direkt beantwortet
Was zeigt ein negativer Kapitalbetrag?
Der neue Kauf einschließlich Kosten übersteigt den verfügbaren Nettoverkaufserlös.
Ist ein Umzug in eine Mietwohnung enthalten?
Dieses Modell ist auf Verkauf und anschließenden Kauf ausgelegt. Für eine Mietlösung müssen laufende Miete und Kapitalanlage gesondert geplant werden.
Sind Steuern und Ablösekosten automatisch enthalten?
Nein. Solche individuellen Positionen müssen gesondert geprüft und gegebenenfalls in den Kosten ergänzt werden.
Mit diesen Themen weiterplanen
Der freie Betrag hängt wesentlich vom realistischen Verkaufserlös ab. Den Nettoerlös des bisherigen Zuhauses prüfen. Schlüssle zunächst dessen Abzüge auf, bevor du das Geld dem neuen Kauf zuordnest.
Auch eine kleinere Wohnung verursacht laufende Ausgaben. Die künftigen Wohnkosten detailliert aufstellen. Vergleiche Energie, Nebenkosten und Rücklagen auf einer einheitlichen Monatsbasis.