Vom vereinbarten Betrag zur verfügbaren Summe
Trage den Verkaufspreis sowie die von dir selbst zu tragenden Kosten ein. Die Prozentangabe dient für Positionen, die sich direkt auf den Preis beziehen. Feste Beträge werden einmal in Euro abgezogen. Bereits in einer Kostenquote enthaltene Beträge dürfen in der Festkostensumme nicht nochmals auftauchen.
Den Ablösebetrag zum passenden Termin verwenden
Der Saldo auf einer älteren Kreditabrechnung kann von dem Betrag abweichen, der am vorgesehenen Verkaufstermin benötigt wird. Für eine konkrete Planung ist ein zeitlich passender Ablösebetrag maßgeblich. Wenn er bereits einzelne Kosten enthält, fasse dieselben Positionen nicht zusätzlich unter feste Verkaufskosten zusammen.
Ein Fehlbetrag bleibt sichtbar
Übersteigen Kosten und Ablösung den Verkaufspreis, bleibt der berechnete Erlös negativ. Der zusätzlich ausgewiesene Zuschussbedarf entspricht dem Betrag, der zum Ausgleich fehlt. Der Verkaufspreis allein genügt deshalb nicht, um das für einen anschließenden Kauf verfügbare Eigenkapital zu bestimmen.
So wird gerechnet
Verfügbarer Erlös = Verkaufspreis × (1 − Kostenquote / 100) − feste Kosten − Ablösebetrag.
Ein negativer Saldo zeigt, wie viel für die erfassten Kosten und die Ablösung zusätzlich benötigt würde. Steuerbeträge werden nur über selbst eingetragene Kosten berücksichtigt.
Drei bebilderte Beispielrechnungen
Verkauf mit Restkredit
| Verkaufspreis | 350000 € |
|---|---|
| Verkaufskosten in Prozent des Preises | 2 % |
| Weitere feste Verkaufskosten | 3000 € |
| Ablösebetrag zum Verkaufstermin | 210000 € |
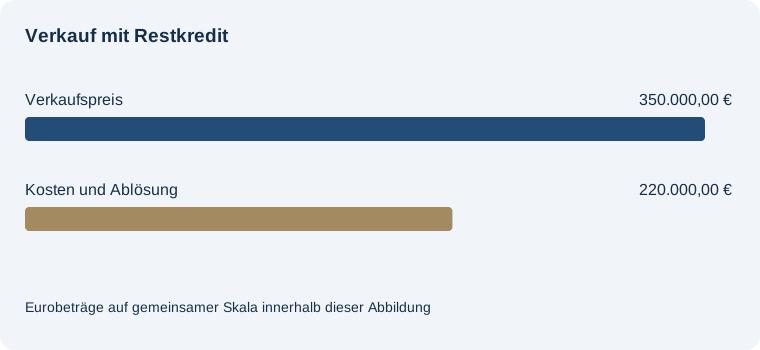
Erlös nach Kosten und Ablösung: 130.000,00 €
Erfasste Verkaufskosten: 10.000,00 €. Erlös vor Kreditablösung: 340.000,00 €. Erforderlicher Zuschuss: 0,00 €.
Ein negativer Saldo zeigt, wie viel für die erfassten Kosten und die Ablösung zusätzlich benötigt würde. Steuerbeträge werden nur über selbst eingetragene Kosten berücksichtigt.
Schuldenfreier Verkauf
| Verkaufspreis | 350000 € |
|---|---|
| Verkaufskosten in Prozent des Preises | 2 % |
| Weitere feste Verkaufskosten | 3000 € |
| Ablösebetrag zum Verkaufstermin | 0 € |
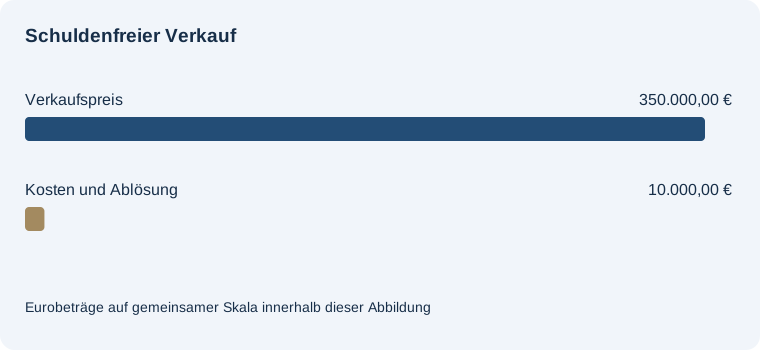
Erlös nach Kosten und Ablösung: 340.000,00 €
Erfasste Verkaufskosten: 10.000,00 €. Erlös vor Kreditablösung: 340.000,00 €. Erforderlicher Zuschuss: 0,00 €.
Ein negativer Saldo zeigt, wie viel für die erfassten Kosten und die Ablösung zusätzlich benötigt würde. Steuerbeträge werden nur über selbst eingetragene Kosten berücksichtigt.
Ablösung über Erlös
| Verkaufspreis | 350000 € |
|---|---|
| Verkaufskosten in Prozent des Preises | 2 % |
| Weitere feste Verkaufskosten | 3000 € |
| Ablösebetrag zum Verkaufstermin | 350000 € |
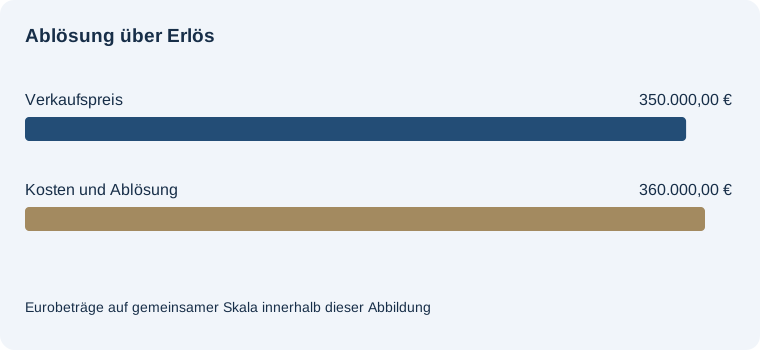
Erlös nach Kosten und Ablösung: -10.000,00 €
Erfasste Verkaufskosten: 10.000,00 €. Erlös vor Kreditablösung: 340.000,00 €. Erforderlicher Zuschuss: 10.000,00 €.
Ein negativer Saldo zeigt, wie viel für die erfassten Kosten und die Ablösung zusätzlich benötigt würde. Steuerbeträge werden nur über selbst eingetragene Kosten berücksichtigt.
Häufige Fragen
Welche Basis hat die Kostenquote?
Der vereinbarte Verkaufspreis vor allen Abzügen.
Was zeigt ein negativer Erlös?
Die eingegebenen Abzüge übersteigen den Verkaufspreis um diesen Betrag.
Welchen Betrag trage ich für einen abbezahlten Kredit ein?
Null Euro Ablösebetrag.