Die Anfangstilgung bestimmt die erste Rate
Der anfängliche Tilgungssatz bezieht sich auf den ursprünglichen Darlehensbetrag. Zusammen mit dem Sollzins legt er die Jahreszahlung fest; durch zwölf geteilt ergibt sich die monatliche Annuität.
Anders als bei einer Rechnung mit vorgegebener Gesamtlaufzeit ist hier nicht garantiert, dass das Darlehen am Ende der Betrachtungsdauer abbezahlt ist. Der offene Betrag wird ausdrücklich als Restschuld ausgewiesen.
Warum der Tilgungsanteil im Verlauf steigt
Jeden Monat fallen Zinsen nur auf die verbleibende Schuld an. Bleibt die Rate unverändert, sinkt der Zinsanteil mit jeder Rückzahlung und entsprechend mehr Geld fließt in die Tilgung.
Eine höhere Anfangstilgung beschleunigt diesen Verlauf. Vergleiche die Beispiele mit gleicher Darlehenssumme, um den Effekt einer veränderten Rate getrennt von anderen Eingaben zu sehen.
Restschuld und Zinsbindung unterscheiden
Die Betrachtungsdauer kann zum Ende deiner Zinsbindung passen. Der Rechner verwendet bis dahin denselben Sollzins und berechnet, welcher Betrag zu diesem Zeitpunkt noch offen wäre.
Eine spätere Anschlussfinanzierung, Sondertilgungen oder Gebühren sind nicht enthalten. Wird der Kredit schon vorher vollständig getilgt, endet die Zahlung mit einer entsprechend begrenzten Schlussrate.
So wird gerechnet
Drei bebilderte Beispielrechnungen
Die Werte sind Rechenbeispiele, keine aktuellen Angebote. Du kannst jedes Beispiel in den Rechner übernehmen und einzelne Eingaben ändern.
Beispiel 1: Konstante Monatsrate 833,33 €
| Darlehensbetrag | 200000 € |
|---|---|
| Nominaler Sollzins pro Jahr | 3 % |
| Anfänglicher Tilgungssatz | 2 % |
| Betrachtungsdauer | 10 Jahre |
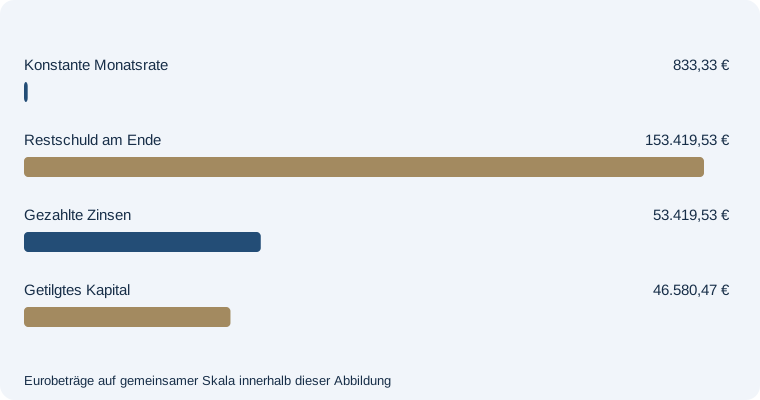
Konstante Monatsrate: 833,33 €. Restschuld am Ende: 153.419,53 €. Gezahlte Zinsen: 53.419,53 €. Getilgtes Kapital: 46.580,47 €.
Anfangstilgung bezieht sich auf den ursprünglichen Kreditbetrag. Monatliche Verzinsung, keine Sondertilgung und kein Zinswechsel. Bei früherer Volltilgung wird die letzte Zahlung begrenzt.
Beispiel 2: Konstante Monatsrate 1.000,00 €
| Darlehensbetrag | 200000 € |
|---|---|
| Nominaler Sollzins pro Jahr | 3 % |
| Anfänglicher Tilgungssatz | 3 % |
| Betrachtungsdauer | 10 Jahre |
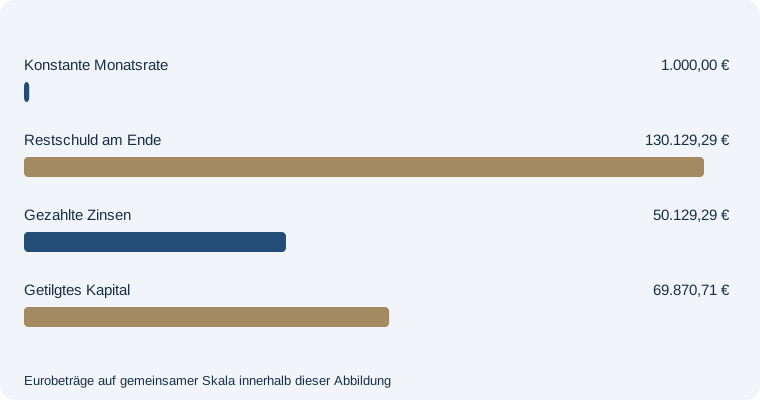
Konstante Monatsrate: 1.000,00 €. Restschuld am Ende: 130.129,29 €. Gezahlte Zinsen: 50.129,29 €. Getilgtes Kapital: 69.870,71 €.
Anfangstilgung bezieht sich auf den ursprünglichen Kreditbetrag. Monatliche Verzinsung, keine Sondertilgung und kein Zinswechsel. Bei früherer Volltilgung wird die letzte Zahlung begrenzt.
Beispiel 3: Konstante Monatsrate 1.000,00 €
| Darlehensbetrag | 200000 € |
|---|---|
| Nominaler Sollzins pro Jahr | 4 % |
| Anfänglicher Tilgungssatz | 2 % |
| Betrachtungsdauer | 10 Jahre |
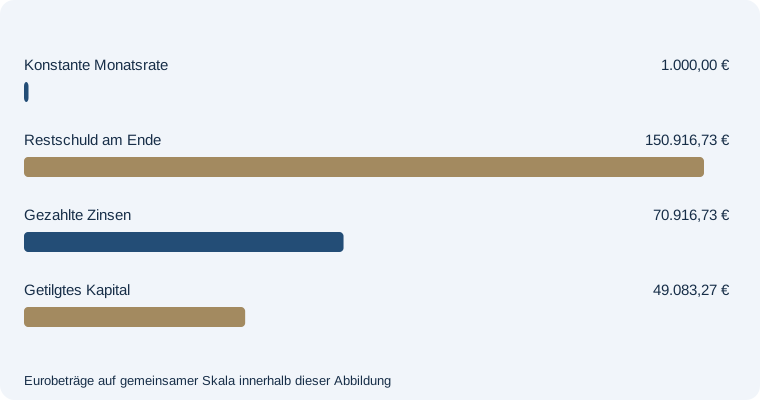
Konstante Monatsrate: 1.000,00 €. Restschuld am Ende: 150.916,73 €. Gezahlte Zinsen: 70.916,73 €. Getilgtes Kapital: 49.083,27 €.
Anfangstilgung bezieht sich auf den ursprünglichen Kreditbetrag. Monatliche Verzinsung, keine Sondertilgung und kein Zinswechsel. Bei früherer Volltilgung wird die letzte Zahlung begrenzt.
Häufige Fragen
Ist die Anfangstilgung über die ganze Laufzeit gleich?
Nein. Der Prozentsatz bestimmt die erste Rate; bei gleichbleibender Rate steigt der Tilgungsanteil mit sinkender Restschuld.
Ist nach zehn Jahren alles zurückgezahlt?
Das hängt von deinen Eingaben ab. Der Rechner zeigt die tatsächliche modellierte Restschuld am Ende des gewählten Zeitraums.
Sind Sondertilgungen enthalten?
Nein. Nutze dafür den Sondertilgungsrechner oder die erweiterte Baufinanzierungsrechnung.
Passende nächste Schritte
Annuitätendarlehenrechner für Rate und Restschuld liefert dir einen Ausgangspunkt für die weitere Planung. Hier kannst du Zusätzliche Tilgungen auf ihre Wirkung prüfen.
Annuitätendarlehenrechner für Rate und Restschuld liefert dir einen Ausgangspunkt für die weitere Planung. Hier kannst du Angebotszinsen für die Immobilienfinanzierung vergleichen.
Annuitätendarlehenrechner für Rate und Restschuld liefert dir einen Ausgangspunkt für die weitere Planung. Hier kannst du Mit der Restschuld weiterplanen.