Welche neue Rate führt zur vollständigen Rückzahlung?
Der Anschlussfinanzierungsrechner beginnt mit einer gegebenen Restschuld. Aus einem neuen angenommenen Sollzins und der gewünschten Zeit bis zur vollständigen Rückzahlung berechnet er die erforderliche konstante Monatsrate. Die bisherige Rate wird zum Vergleich angezeigt.
Anders als der Baufinanzierungsrechner verlangt diese Variante keinen anfänglichen Tilgungssatz. Stattdessen gibst du das Ziel vor: Nach der gewählten Zahl von Jahren soll keine Restschuld mehr vorhanden sein. Das Modell setzt dafür einen über diese gesamte Zeit unveränderten Sollzins voraus.
Sie bedeutet nicht, dass eine Bank für diesen gesamten Zeitraum tatsächlich eine entsprechende Zinsbindung anbietet. Bei kürzerer Zinsbindung ist eine weitere Restschuldplanung erforderlich.
Die Angaben für deinen Vergleich
Restschuld
Verwende den Betrag, der zu Beginn der neuen Finanzierung offen sein soll. Du kannst ihn zuvor mit dem Restschuldrechner ermitteln. Eine zusätzlich geplante Rückzahlung vor diesem Zeitpunkt muss bei der Eingangssumme bereits berücksichtigt sein.
Neuer Sollzins
Der eingegebene Zinssatz ist eine Szenarioannahme. Der Rechner ergänzt außerdem Vergleiche mit einem Prozentpunkt weniger und einem Prozentpunkt mehr. Diese Varianten sind keine Vorhersage und keine Angebote.
Vollständige Rückzahlung und bisherige Rate
Die gewählte Laufzeit bestimmt, bis wann das Modell vollständig getilgt ist. Eine kürzere Zeit führt bei sonst gleichen positiven Zinssätzen zu einer höheren Rate. Die bisherige Monatsrate beeinflusst die Berechnung nicht; sie zeigt lediglich, wie sich die monatliche Belastung verändern würde.
Die Rate für eine Volltilgung
n = Jahre × 12
Monatsrate = Restschuld × r ÷ (1 − (1 + r)−n)
Bei einem Zinssatz von null wird die Restschuld einfach durch die Zahl der Monate geteilt. Danach wird der vollständige Zahlungsplan berechnet. Die letzte Rate wird auf die verbleibende Schuld angepasst.
Der Rechner zeigt die Zinsen und Zahlungen über die vollständige gewählte Rückzahlungsdauer. Kosten eines Wechsels, Auszahlungskürzungen oder weitere Vertragsbestandteile sind nicht enthalten.
Drei Finanzierungsverläufe
Die Beispiele verwenden frei gewählte Konditionen. Sie dienen der Erklärung der Rechenzusammenhänge.
Volltilgung bei drei Prozent Sollzins
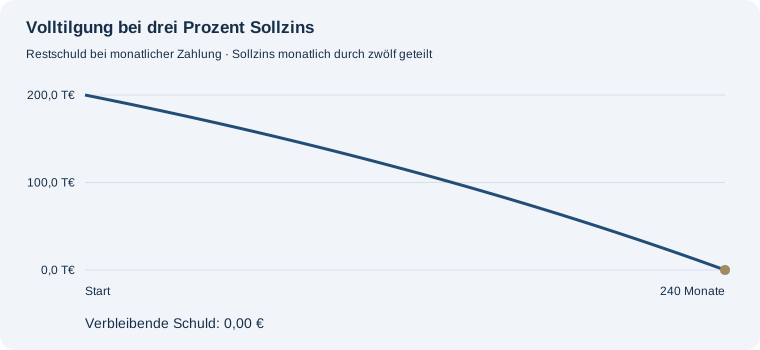
200.000,00 € Restschuld werden bei 3,00 % Sollzins über 20 Jahre vollständig zurückgezahlt. Die rechnerische Monatsrate beträgt 1.109,20 €. Gegenüber 1.000,00 € bisheriger Rate verändert sie sich um 109,20 €. Die Zinsen über die vollständige Laufzeit summieren sich auf 66.206,85 €.
Ein höherer neuer Sollzins
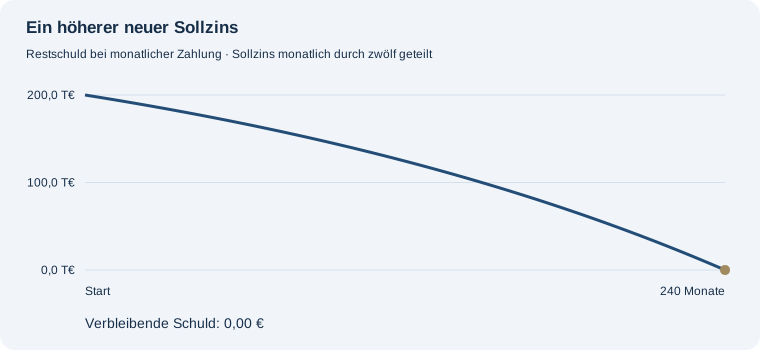
200.000,00 € Restschuld werden bei 5,00 % Sollzins über 20 Jahre vollständig zurückgezahlt. Die rechnerische Monatsrate beträgt 1.319,91 €. Gegenüber 1.000,00 € bisheriger Rate verändert sie sich um 319,91 €. Die Zinsen über die vollständige Laufzeit summieren sich auf 116.778,75 €.
Die Restschuld schneller zurückzahlen
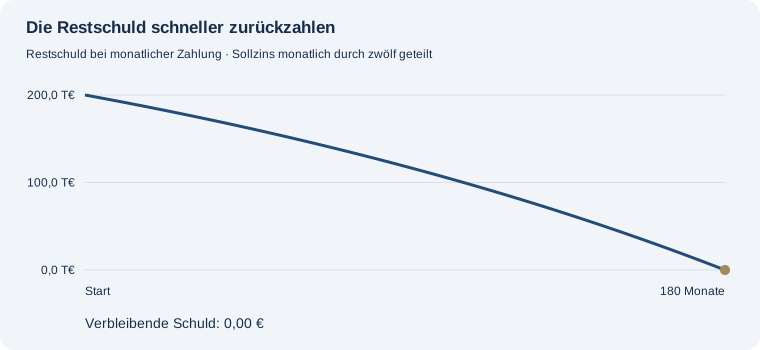
200.000,00 € Restschuld werden bei 5,00 % Sollzins über 15 Jahre vollständig zurückgezahlt. Die rechnerische Monatsrate beträgt 1.581,59 €. Gegenüber 1.000,00 € bisheriger Rate verändert sie sich um 581,59 €. Die Zinsen über die vollständige Laufzeit summieren sich auf 84.685,71 €.
Was diese Rechnung nicht abbildet
Kaufnebenkosten, Bereitstellungszinsen, Auszahlungstermine in Teilbeträgen, zusätzliche Gebühren, Sondertilgungen und wechselnde Zinssätze sind nicht enthalten. Die Finanzierung beginnt mit der vollständigen Darlehenssumme, die erste Zahlung folgt einen Monat später.
Die Ergebnisse sind Modellwerte. Ein tatsächlicher Vertrag kann andere Zinstage, Rundungsregeln oder Zahlungstermine verwenden. Der Rechner ermittelt weder die persönliche Tragfähigkeit noch eine Finanzierungszusage. Für die laufende Belastung ist außerdem dein vollständiges Haushaltsbudget relevant.
Häufige Fragen
Wie wird meine bisherige Rate verwendet?
Nur als Vergleichswert. Die neue Rate ergibt sich ausschließlich aus Restschuld, neuem Sollzins und gewünschter vollständiger Rückzahlungsdauer.
Sind die zusätzlichen Zinsszenarien Prognosen?
Nein. Es sind frei vergleichbare Rechenvarianten mit einem Prozentpunkt Abstand zum eingegebenen Wert.
Ist der Sollzins über die gesamte Laufzeit garantiert?
Das wird nicht behauptet. Der konstante Zinssatz ist eine Modellannahme; tatsächliche Zinsbindung und Vertragsbedingungen sind gesondert zu prüfen.
Finanzierung weiterplanen
Den Immobilienkauf vorbereiten
Tilgung und Laufzeit genauer planen
Kredit mit einmaligem Zinswechsel berechnen
Berechne einen Kredit mit einem fest vorgegebenen Wechsel des Sollzinses. Ab dem Wechselmonat wird die Rate für die verbleibende Laufzeit angepasst.