Die Menge eines konkreten Auftrags einsetzen
Trage zuerst die tatsächlich benötigte Menge ein und prüfe den Euroabstand der beiden Optionen. Die Schwelle zeigt, wie weit der Auftrag vom Mengenwechsel entfernt liegt. Qualität, Lieferzeit und bereits ausgelastete Maschinen können die praktische Entscheidung zusätzlich beeinflussen. Die Kostenrechnung setzt gleiche verwertbare Stückzahlen voraus.
Zwei Fälle durchrechnen
Planmenge oberhalb der Schwelle
| Einmalige Einrichtungskosten | 1200 € |
|---|---|
| Variable Eigenkosten je Stück | 8 € |
| Kosten des Fremdbezugs je Stück | 14 € |
| Geplante Menge | 250 Stück |
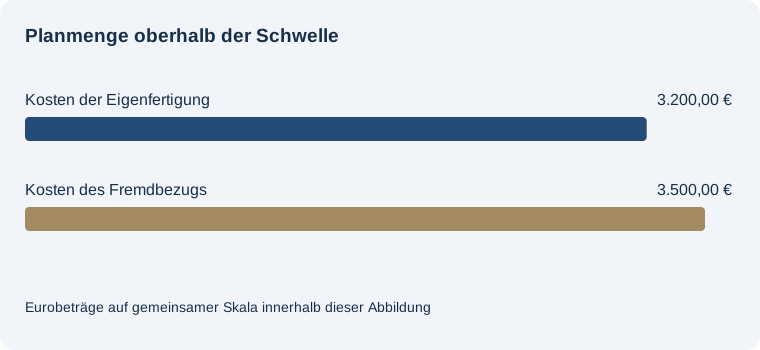
Eigenfertigung minus Fremdbezug: -300,00 €
Kosten der Eigenfertigung: 3.200,00 €. Kosten des Fremdbezugs: 3.500,00 €. Erste Stückzahl mit günstigerer Eigenfertigung: 201.
Die Einrichtungskosten fallen einmal an. Der Schwellenwert nennt die erste ganze Stückzahl mit einem echten Kostenvorteil.
Gleiche variable Stückkosten
| Einmalige Einrichtungskosten | 1200 € |
|---|---|
| Variable Eigenkosten je Stück | 14 € |
| Kosten des Fremdbezugs je Stück | 14 € |
| Geplante Menge | 250 Stück |
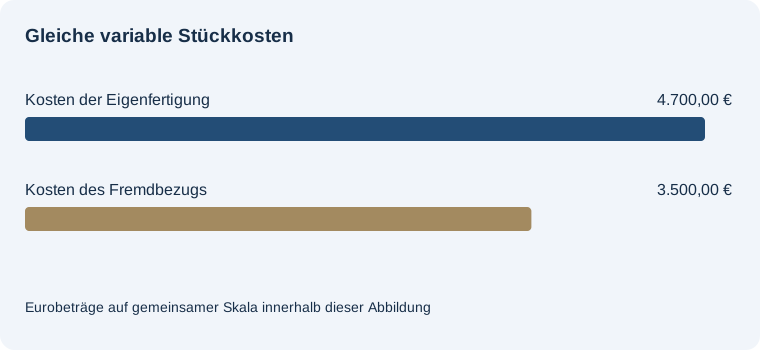
Eigenfertigung minus Fremdbezug: 1.200,00 €
Kosten der Eigenfertigung: 4.700,00 €. Kosten des Fremdbezugs: 3.500,00 €. Vorteil der Eigenfertigung: Bei diesen Kosten kein strikter Preisvorteil.
Die Einrichtungskosten fallen einmal an. Der Schwellenwert nennt die erste ganze Stückzahl mit einem echten Kostenvorteil.
Was den Unterschied erklärt
Variable Eigenkosten je Stück ändert sich von 8 auf 14 €. Alle weiteren Eingaben stimmen überein. Im ersten Fall ergibt die Rechnung -300,00 €, im zweiten 1.200,00 €.
Bei 1.200 Euro Einrichtung und sechs Euro Ersparnis je selbst gefertigtem Stück sind nach 200 Stück genau 1.200 Euro ausgeglichen. Erst das 201. Stück macht die Eigenfertigung günstiger. Wenn die eigenen variablen Kosten mindestens so hoch wie der Bezugspreis sind, entsteht durch eine höhere Menge allein kein strikter Preisvorteil.
Eigenkosten = Einrichtung + eigene Stückkosten × Menge. Fremdbezug = Bezugspreis × Menge. Differenz = Eigenkosten − Fremdbezug.
Häufige Fragen
Was bedeutet ein negativer Kostenunterschied?
Bei der Planmenge kostet die Eigenfertigung weniger als der Fremdbezug.
Ist der Gleichstand bereits die angezeigte Vorteilsschwelle?
Die angezeigte Schwelle nennt die erste ganze Menge mit strikt geringeren Eigenkosten.
Kann der Bezugspreis null sein?
Ja. Bei nichtnegativen Eigenkosten ergibt sich dann kein strikter Preisvorteil der Eigenfertigung.