Eigene Arbeit in Geld bewerten
Plane die Stunden für Vorbereitung, Durchführung und Nacharbeit. Der interne Stundensatz bewertet diese gebundene Kapazität. Er kann vom außen kommunizierten Verkaufssatz abweichen. Ein Projekt kann einen positiven Zahlungsüberschuss zeigen und dennoch wenig Spielraum lassen, sobald die eigene Zeit wirtschaftlich bewertet wird.
Externe Beträge einmal zählen
Übernimm Material und Fremdleistungen als Gesamtsummen für das Projekt. Sind bestimmte Gemeinkosten bereits im internen Satz enthalten, erfasse sie nicht zusätzlich als externe Ausgaben. Achte auf eine einheitliche Preisbasis, damit Angebot, eigene Zeit und eingekaufte Leistungen sinnvoll vergleichbar sind.
Den Puffer auf die richtige Basis anwenden
Der gewählte Prozentsatz wirkt auf alle drei Kostenblöcke zusammen. Bei einem Basisaufwand von 6.000 Euro und zehn Prozent Puffer entstehen 600 Euro zusätzliche Planreserve. Der verbleibende Betrag zeigt, was nach vollständigem Verbrauch dieses Budgets vom Angebot übrig wäre. Ein ungenutzter Puffer ist kein bereits bezahlter Aufwand.
So wird gerechnet
Kostenbudget = (Stunden × interner Stundensatz + Material + Fremdleistungen) × (1 + Puffer / 100). Spielraum = Angebot − Kostenbudget.
Der interne Stundensatz bewertet die eigene Arbeitszeit. Das Ergebnis ist der kalkulierte Spielraum, sobald alle angesetzten Kosten einschließlich Puffer ausgeschöpft sind.
Drei bebilderte Beispielrechnungen
Auftrag mit zehn Prozent Puffer
| Geplante eigene Arbeit | 80 Stunden |
|---|---|
| Interner Stundensatz | 50 €/h |
| Materialkosten für den Auftrag | 800 € |
| Fremdleistungen für den Auftrag | 1200 € |
| Puffer auf die Kostenbasis | 10 % |
| Festpreisangebot | 7500 € |
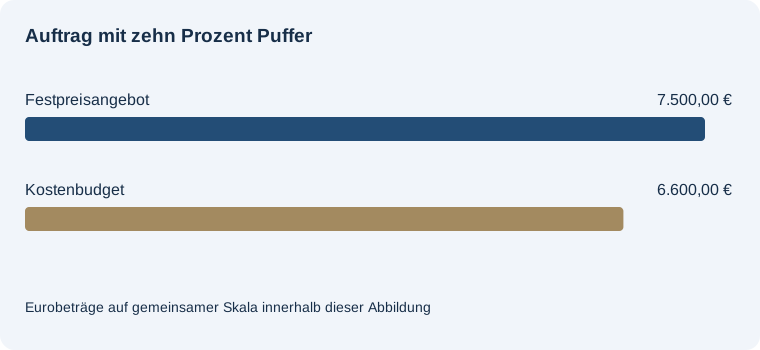
Abstand des Angebots zum Kostenbudget: 900,00 €
Bewertete eigene Arbeitszeit: 4.000,00 €. Kosten vor Puffer: 6.000,00 €. Eingeplanter Puffer: 600,00 €. Kostenbudget einschließlich Puffer: 6.600,00 €.
Der interne Stundensatz bewertet die eigene Arbeitszeit. Das Ergebnis ist der kalkulierte Spielraum, sobald alle angesetzten Kosten einschließlich Puffer ausgeschöpft sind.
Mehr Arbeitsstunden
| Geplante eigene Arbeit | 100 Stunden |
|---|---|
| Interner Stundensatz | 50 €/h |
| Materialkosten für den Auftrag | 800 € |
| Fremdleistungen für den Auftrag | 1200 € |
| Puffer auf die Kostenbasis | 10 % |
| Festpreisangebot | 7500 € |
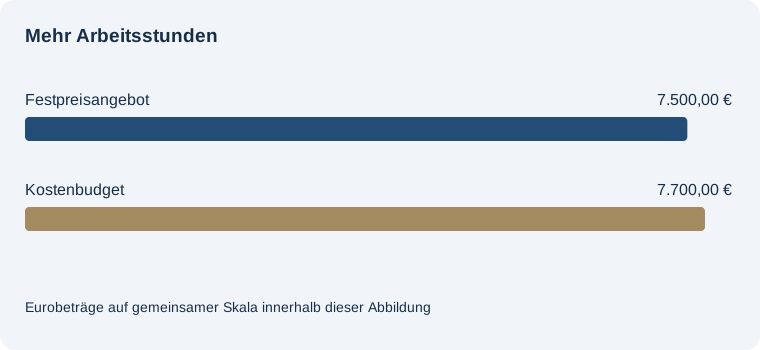
Abstand des Angebots zum Kostenbudget: -200,00 €
Bewertete eigene Arbeitszeit: 5.000,00 €. Kosten vor Puffer: 7.000,00 €. Eingeplanter Puffer: 700,00 €. Kostenbudget einschließlich Puffer: 7.700,00 €.
Der interne Stundensatz bewertet die eigene Arbeitszeit. Das Ergebnis ist der kalkulierte Spielraum, sobald alle angesetzten Kosten einschließlich Puffer ausgeschöpft sind.
Kleinerer Angebotspreis
| Geplante eigene Arbeit | 80 Stunden |
|---|---|
| Interner Stundensatz | 50 €/h |
| Materialkosten für den Auftrag | 800 € |
| Fremdleistungen für den Auftrag | 1200 € |
| Puffer auf die Kostenbasis | 10 % |
| Festpreisangebot | 6000 € |
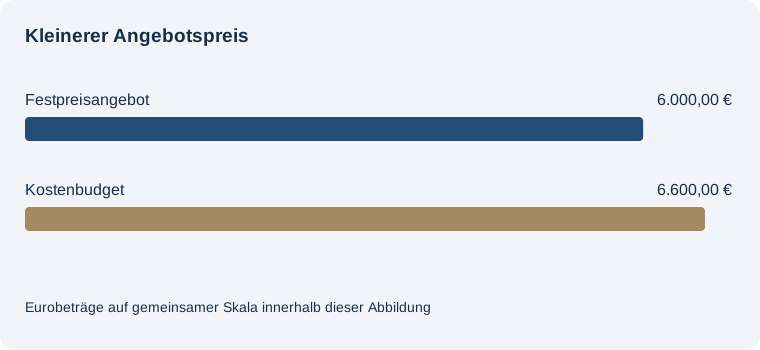
Abstand des Angebots zum Kostenbudget: -600,00 €
Bewertete eigene Arbeitszeit: 4.000,00 €. Kosten vor Puffer: 6.000,00 €. Eingeplanter Puffer: 600,00 €. Kostenbudget einschließlich Puffer: 6.600,00 €.
Der interne Stundensatz bewertet die eigene Arbeitszeit. Das Ergebnis ist der kalkulierte Spielraum, sobald alle angesetzten Kosten einschließlich Puffer ausgeschöpft sind.
Häufige Fragen
Welche Stunden zählen?
Alle für den Auftrag vorgesehenen eigenen Arbeitsstunden, einschließlich Vorbereitung und Nacharbeit.
Worauf wird der Puffer gerechnet?
Auf die Summe aus bewerteter Arbeitszeit, Material und Fremdleistungen.
Was bedeutet ein negativer Spielraum?
Das Kostenbudget übersteigt den angebotenen Festpreis.