Einen Auftrag nachkalkulieren
Vergleiche zuerst die ursprünglich geplanten Stunden und Materialbeträge mit den tatsächlichen Werten. Rechne anschließend mit Puffer null und den tatsächlich angefallenen Kosten. Der Abstand zum Festpreis macht sichtbar, wie stark sich ein zusätzlicher Arbeitstag oder eine teurere Fremdleistung auf den kalkulierten Spielraum ausgewirkt hat.
Zwei Fälle durchrechnen
Auftrag mit zehn Prozent Puffer
| Geplante eigene Arbeit | 80 Stunden |
|---|---|
| Interner Stundensatz | 50 €/h |
| Materialkosten für den Auftrag | 800 € |
| Fremdleistungen für den Auftrag | 1200 € |
| Puffer auf die Kostenbasis | 10 % |
| Festpreisangebot | 7500 € |
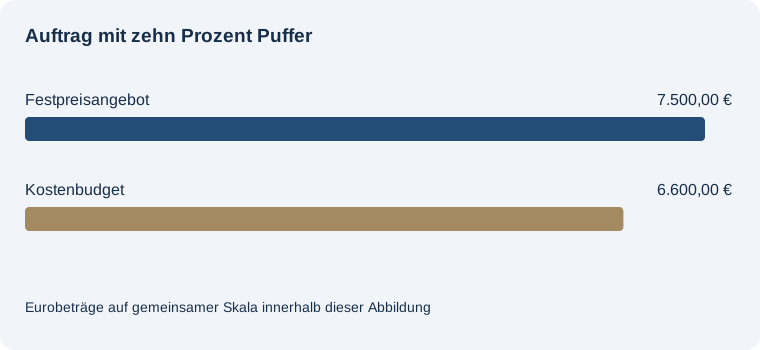
Abstand des Angebots zum Kostenbudget: 900,00 €
Bewertete eigene Arbeitszeit: 4.000,00 €. Kosten vor Puffer: 6.000,00 €. Eingeplanter Puffer: 600,00 €. Kostenbudget einschließlich Puffer: 6.600,00 €.
Der interne Stundensatz bewertet die eigene Arbeitszeit. Das Ergebnis ist der kalkulierte Spielraum, sobald alle angesetzten Kosten einschließlich Puffer ausgeschöpft sind.
Kleinerer Angebotspreis
| Geplante eigene Arbeit | 80 Stunden |
|---|---|
| Interner Stundensatz | 50 €/h |
| Materialkosten für den Auftrag | 800 € |
| Fremdleistungen für den Auftrag | 1200 € |
| Puffer auf die Kostenbasis | 10 % |
| Festpreisangebot | 6000 € |
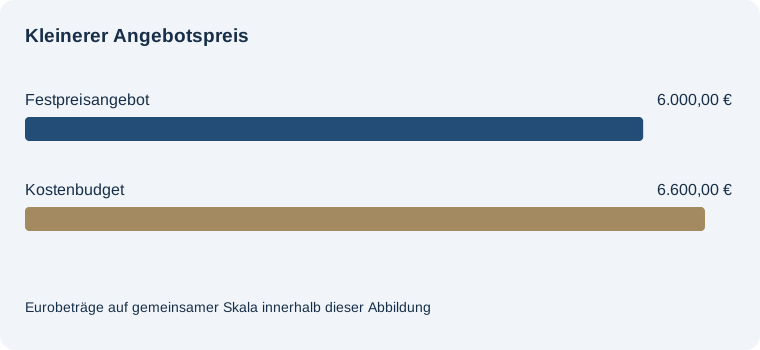
Abstand des Angebots zum Kostenbudget: -600,00 €
Bewertete eigene Arbeitszeit: 4.000,00 €. Kosten vor Puffer: 6.000,00 €. Eingeplanter Puffer: 600,00 €. Kostenbudget einschließlich Puffer: 6.600,00 €.
Der interne Stundensatz bewertet die eigene Arbeitszeit. Das Ergebnis ist der kalkulierte Spielraum, sobald alle angesetzten Kosten einschließlich Puffer ausgeschöpft sind.
Was den Unterschied erklärt
Festpreisangebot ändert sich von 7500 auf 6000 €. Alle weiteren Eingaben stimmen überein. Im ersten Fall ergibt die Rechnung 900,00 €, im zweiten -600,00 €.
Der gewählte Prozentsatz wirkt auf alle drei Kostenblöcke zusammen. Bei einem Basisaufwand von 6.000 Euro und zehn Prozent Puffer entstehen 600 Euro zusätzliche Planreserve. Der verbleibende Betrag zeigt, was nach vollständigem Verbrauch dieses Budgets vom Angebot übrig wäre. Ein ungenutzter Puffer ist kein bereits bezahlter Aufwand.
Kostenbudget = (Stunden × interner Stundensatz + Material + Fremdleistungen) × (1 + Puffer / 100). Spielraum = Angebot − Kostenbudget.
Häufige Fragen
Welche Stunden zählen?
Alle für den Auftrag vorgesehenen eigenen Arbeitsstunden, einschließlich Vorbereitung und Nacharbeit.
Worauf wird der Puffer gerechnet?
Auf die Summe aus bewerteter Arbeitszeit, Material und Fremdleistungen.
Was bedeutet ein negativer Spielraum?
Das Kostenbudget übersteigt den angebotenen Festpreis.