So verwendest du den Hinterbliebenenrenten-Rechner
Der Rechner schätzt einen Monatsbetrag der gesetzlichen Witwen- oder Witwerrente. Trage die maßgebende Bruttorente der verstorbenen Person ein, nicht deren früheren Überweisungsbetrag. Wähle anschließend Rentenart, Monat nach dem Sterbemonat und dein anrechenbares Einkommen. Ein positives Rechenergebnis bestätigt noch keinen Anspruch. Waisenrenten, Beamtenversorgung, Betriebsrenten und ausländische Leistungen werden hier nicht berechnet.
Liegt bereits ein Bescheid vor, ist die Auswahl „Bestätigter Bruttoanspruch“ besonders hilfreich: Übernimm den Betrag vor Einkommensanrechnung und vor Versicherungsabzügen. Der Rechner verändert dann nur die Einkommensanrechnung. Nutze diesen Modus nicht für eine bereits gekürzte Auszahlung, sonst würde derselbe Einkommensabzug zweimal berücksichtigt. Für die ersten drei Monate bleibt stattdessen die eingegebene Rentenbasis maßgebend.
Verbraucherzentrale NRW
DEIN THEMA VERTIEFEN
Was tun, wenn jemand stirbt? – Handbuch für den Trauerfall
Die monatliche Rente ist nur ein Teil der finanziellen Neuordnung. Das Handbuch „Was tun, wenn jemand stirbt?“ hilft, weitere Aufgaben im Trauerfall zu strukturieren. Es passt als praktische Ergänzung zur Budgetrechnung, ersetzt aber keine individuelle Rentenauskunft.
Warum dieses Buch hier passt
Passend für die organisatorischen Schritte neben der Rentenberechnung; mit Hilfen zu Formalitäten, Kosten und Entscheidungen im Trauerfall.
Als Amazon-Partner verdiene ich an qualifizierten Verkäufen. Für dich entstehen dadurch keine zusätzlichen Kosten.
Kleine oder große Witwenrente: 25, 55 oder 60 Prozent
Die kleine Rente verwendet grundsätzlich 25 Prozent, die große nach neuem Recht 55 Prozent der maßgebenden Rentenbasis. Nach altem Recht beträgt der große Anteil 60 Prozent. Die Auswahl erfolgt bewusst durch dich: Der Rechner entscheidet weder anhand eines einzelnen Alters noch anhand des Hochzeitstags über deinen rechtlichen Anspruch. Prüfe die passende Variante anhand der Unterlagen oder mit der Rentenversicherung.
Altes Recht kommt insbesondere bei einem Todesfall vor 2002 oder einer vor 2002 geschlossenen Ehe in Betracht, wenn mindestens eine Person vor dem 2. Januar 1962 geboren wurde. Die kleine Rente nach neuem Recht endet grundsätzlich nach 24 Kalendermonaten nach Ablauf des Sterbemonats. Das Modell setzt sie deshalb ab Monat 25 auf null. Ein späterer Wechsel zur großen Rente muss separat geprüft werden.
Einkommensanrechnung: Freibetrag und 40-Prozent-Regel
Für Juli 2026 bis Juni 2027 beträgt der monatliche Grundfreibetrag 1.122,53 Euro. Je berücksichtigungsfähigem Kind kommen 238,11 Euro hinzu. Maßgebend sind Kinder nach den Voraussetzungen des § 97 SGB VI, nicht pauschal alle Kinder im Haushalt. Vom positiven Unterschied zwischen maßgebendem Einkommen und Freibetrag werden 40 Prozent angerechnet; der ausgezahlte Rentenanteil fällt im Modell nicht unter null.
Der Modus „Maßgebendes Einkommen“ erwartet den rentenrechtlich ermittelten Betrag. Alternativ bietet der Rechner ausschließlich für reguläres Arbeitsentgelt eine vereinfachte Pauschale von 40 Prozent Abzug vom Brutto. Für Minijobs, Selbstständigkeit, eigene Renten, gemischte Einkünfte oder Sonderfälle ist diese Auswahl nicht geeignet. Verwende dafür den festgestellten Anrechnungsbetrag. Der betrachtete Einkommenszeitraum kann vom aktuellen Monatslohn abweichen.
Sterbevierteljahr und dauerhaftes Haushaltsbudget
Die drei Kalendermonate nach dem Sterbemonat heißen Sterbevierteljahr. In dieser Phase wird die maßgebende Rentenbasis ohne die hier betrachtete Einkommensanrechnung angesetzt. Im Eingabefeld bedeutet Monat 1 den ersten Kalendermonat nach dem Sterbemonat. Stirbt jemand beispielsweise im September, stehen Oktober, November und Dezember für die Monate 1 bis 3; Januar ist Monat 4.
Für eine dauerhafte Haushaltsplanung ist deshalb vor allem ein Vergleich von Monat 3 und Monat 4 sinnvoll. Ändere zuerst nur den Monat und halte die übrigen Eingaben fest. So erkennst du, welcher Teil der Veränderung aus dem Ende der Übergangsphase folgt. Anschließend kannst du ein anderes Einkommen testen. Der Sterbemonat selbst sowie taggenaue Rentenbeginne werden nicht modelliert.
Kinderzuschlag, Abzüge und Grenzen des Modells
Der Kinderfreibetrag beim Einkommen ist etwas anderes als ein möglicher Kinderzuschlag zur Rente. Ein Zuschlag nach § 78a SGB VI hängt von zugeordneten Erziehungszeiten ab und wird nicht aus der eingegebenen Kinderzahl berechnet. Die Prozentsatz-Modi zeigen daher eine Basisrechnung ohne automatisch ermittelten Zuschlag. Ist er im Bescheid enthalten, nutze den bestätigten Bruttoanspruch. Dasselbe gilt für bereits berücksichtigte Abschläge.
Kranken- und Pflegeversicherungsbeiträge sowie Einkommensteuer sind nicht abgezogen. Auch ein Nullbetrag nach Einkommensanrechnung ist keine Aussage darüber, ob ein Anspruch rechtlich besteht oder später wieder zu einer Zahlung führt. Rundungen erfolgen hier auf Cent; Bescheide können wegen der vorgelagerten Rentenberechnung abweichen. Für Zeiträume außerhalb Juli 2026 bis Juni 2027 sind die fest hinterlegten Freibeträge nicht geeignet.
Drei bebilderte Beispielrechnungen
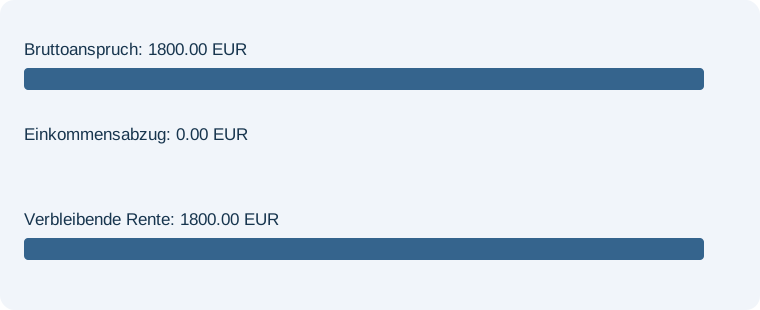
Frei gewählte Modellfälle, ohne Kinderzuschlag, Versicherungsbeiträge und Steuern. Freibeträge Juli 2026 bis Juni 2027. Die Rentenart gilt im Beispiel als geklärt.
Große Rente mit eigenem Einkommen
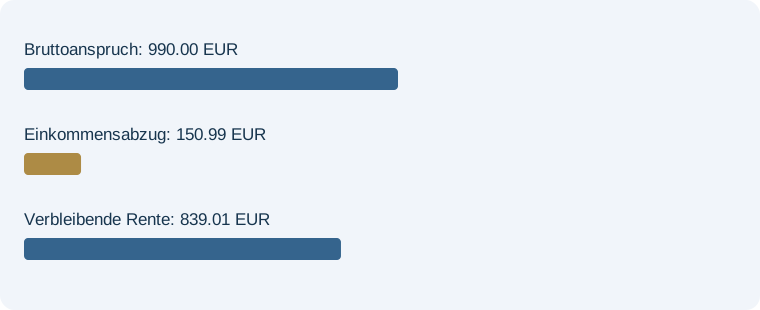
Ein Kind erhöht den Freibetrag
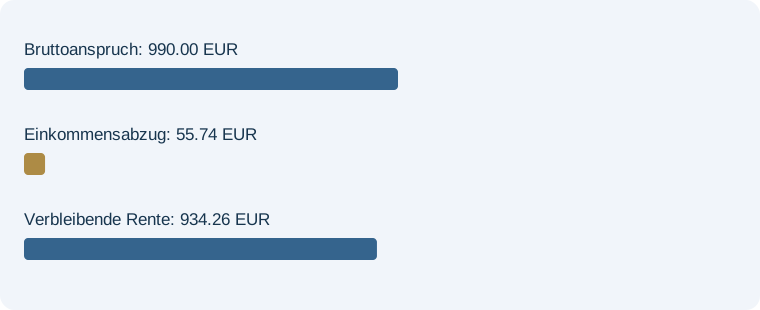
Monat 3 im Sterbevierteljahr
Passende Rechner und weiterführende Ratgeber
Für den nächsten Schritt kannst du Zahlen und Vorbereitung miteinander verbinden. Hinterbliebenenrente: Anspruch, Antrag und Einkommensanrechnung. Die verknüpfte Seite ergänzt dieses Thema mit einem anderen Schwerpunkt.
Der hier berechnete Betrag liegt vor Versicherungsbeiträgen und Steuern. Rentenabzüge im Renten-Netto-Rechner einordnen. Prüfe dort die jeweiligen Modellgrenzen, bevor du aus Brutto eine verfügbare Zahlung ableitest.
Die dauerhaft verfügbare Rente muss zu den laufenden Ausgaben passen. monatliches Budget nach dem Todesfall planen. Vergleiche tatsächliche Nettozahlungen mit Wohnkosten, Lebenshaltung und Rücklagen.
Wer die Versorgung von Angehörigen vorsorglich plant, sollte auch bestehende private Absicherung erfassen. Risikolebensversicherungen für die künftige Familienabsicherung vergleichen. Ein neuer Vertrag schützt nur im Rahmen seiner Bedingungen für künftige versicherte Ereignisse.
Laufende Einkommenslücken und einmalige Ausgaben sind zwei unterschiedliche Aufgaben. einmalige Bestattungskosten getrennt planen. Der Ratgeber hilft, beide Beträge in der Planung auseinanderzuhalten.
Häufige Fragen – direkt beantwortet
Berechnet der Rechner auch Waisenrente?
Nein. Er ist auf die gesetzliche Witwen- und Witwerrente begrenzt. Waisenrente und Erziehungsrente benötigen eigene Berechnungen.
Ist das Ergebnis bereits netto?
Nein. Angezeigt wird der Monatsbetrag nach Einkommensanrechnung, aber vor Kranken-/Pflegeversicherung und Steuern.
Ist die Kinderzahl zugleich der Kinderzuschlag?
Nein. Sie erhöht nur den Einkommensfreibetrag. Ein Rentenzuschlag für Erziehungszeiten muss gesondert festgestellt und gegebenenfalls über den bestätigten Bruttoanspruch eingegeben werden.
Kann ich mein Gehaltsnetto einsetzen?
Nicht ohne Prüfung. Benötigt wird das rentenrechtlich maßgebende Einkommen. Nur für reguläres Arbeitsentgelt gibt es hier eine vereinfachte Brutto-Pauschalrechnung.
Warum zeigt Monat 25 bei der kleinen Rente null?
Der Modus kleine Rente nach neuem Recht bildet die grundsätzliche Begrenzung auf 24 Kalendermonate nach dem Sterbemonat ab. Ein möglicher anderer Anspruch wird nicht automatisch ermittelt.
Für welchen Zeitraum gelten die Freibeträge?
Die eingebauten Werte gelten vom 1. Juli 2026 bis zum 30. Juni 2027. Außerhalb dieses Zeitraums ist eine Aktualisierung erforderlich.
Quellen und Berechnungsstand
Geprüft am 11. November 2026. Freibeträge gültig vom 1. Juli 2026 bis 30. Juni 2027. Beispielbeträge und Planungsschritte sind eigene Darstellungen.