Anspruch auf Hinterbliebenenrente zuerst klären
Eine Einkommensplanung nach einem Todesfall beginnt mit der Frage, welche Leistungen überhaupt in Betracht kommen. Für die gesetzliche Witwen- oder Witwerrente sind unter anderem Ehe beziehungsweise eingetragene Lebenspartnerschaft, Versicherungszeiten der verstorbenen Person und die persönliche Situation relevant. Eine unverheiratete Partnerschaft allein begründet diesen Anspruch nicht. Der Rechner ersetzt diese Vorprüfung nicht und sollte erst mit einer passenden Rentenart verwendet werden.
Grundsätzlich werden eine allgemeine Wartezeit von fünf Jahren und eine mindestens einjährige Ehe vorausgesetzt; es bestehen Ausnahmen. Wiederheirat und Rentensplitting können den Anspruch beeinflussen. Bei kurzen Ehen, Auslandszeiten, früheren Partnerschaften oder besonderen Versicherungsverläufen lohnt eine individuelle Klärung. Sammle die betreffenden Daten in einer Liste, statt aus einer allgemeinen Internetbeschreibung einen endgültigen Anspruch abzuleiten.
Verbraucherzentrale NRW
DEIN THEMA VERTIEFEN
Was tun, wenn jemand stirbt? – Handbuch für den Trauerfall
Neben dem Rentenantrag stehen häufig weitere Formalitäten an. Das Handbuch „Was tun, wenn jemand stirbt?“ bündelt organisatorische Hilfen für Angehörige. Es ergänzt die Vorbereitung auf dieser Seite, während aktuelle Rentenregeln anhand der verlinkten amtlichen Quellen geprüft werden.
Warum dieses Buch hier passt
Passend für die organisatorischen Schritte neben der Rentenberechnung; mit Hilfen zu Formalitäten, Kosten und Entscheidungen im Trauerfall.
Als Amazon-Partner verdiene ich an qualifizierten Verkäufen. Für dich entstehen dadurch keine zusätzlichen Kosten.
Große Witwen- oder Witwerrente: Alter und weitere Voraussetzungen
Die große Rente kann insbesondere wegen des maßgebenden Alters, Erwerbsminderung oder Kindererziehung in Betracht kommen. Bei einem Todesfall 2026 liegt die Altersgrenze bei 46 Jahren und sechs Monaten. Die Übergangsgrenze richtet sich nach dem Todesjahr; das heutige Kalenderjahr allein genügt nicht. Die gesetzlichen Sonderregeln zur Betreuung eines behinderten Kindes sind ebenfalls gesondert zu beachten.
Für deine Vorbereitung hilft eine kleine Zeitleiste: Todesdatum, eigener Geburtstag, Beginn und Ende relevanter Kindererziehung sowie bereits vorliegende Feststellungen zur Erwerbsminderung. Notiere jeweils, was belegt ist und was noch geklärt werden muss. Diese Liste ist für ein Beratungsgespräch hilfreicher als mehrere Rechnerausdrucke mit wechselnden, ungesicherten Annahmen. Auch eine zunächst kleine Rente kann bei später erfüllten Voraussetzungen neu eingeordnet werden.
Antrag vorbereiten: Unterlagen und offene Fragen ordnen
Lege Versicherungsnummern, Identitäts- und Personenstandsnachweise, Sterbeurkunde sowie vorhandene Rentenbescheide bereit. Ergänze Nachweise zu deinem Einkommen und gegebenenfalls zu Kindern. Welche Belege im Einzelfall benötigt werden, ergibt sich aus dem Antrag beziehungsweise der Auskunft des zuständigen Trägers. Erfasse fehlende Dokumente als Aufgaben mit Ansprechpartner und Datum, damit eine Nachfrage nicht zwischen anderen Formalitäten verloren geht.
Eine praktische Arbeitsliste hat vier Spalten: Unterlage, zuständige Stelle, bereits angefordert und erledigt. Bewahre Kopien der eingereichten Angaben auf. Trenne dabei den Antrag auf die laufende Leistung von anderen Anliegen wie Versicherungsverträgen, Kontovollmachten oder Bestattungskosten. Ein möglicher Vorschuss ist nicht mit einer abschließenden Feststellung der dauerhaft zustehenden Rente gleichzusetzen.
Einkommen für die Anrechnung nachvollziehbar aufbereiten
Erstelle für jede Einkommensquelle eine eigene Zeile: Art, Bruttobetrag, Zeitraum und vorhandener Nachweis. Mische Monats- und Jahreswerte nicht ungekennzeichnet. Arbeitsentgelt, eigene Renten oder andere Einkünfte können unterschiedlichen Anrechnungsregeln unterliegen. Besonders bei altem Recht ist die Einordnung der Einkunftsarten bedeutsam. Übertrage deshalb nicht einfach die Summe sämtlicher Kontoeingänge in einen Rechner.
Für einen ersten Vergleich kannst du einen bereits festgestellten maßgebenden Einkommensbetrag verwenden. Ändere in einem zweiten Durchlauf nur diesen Wert und beschrifte die Rechnung als Szenario. Eine geplante Arbeitszeitreduzierung beeinflusst nicht nur die Hinterbliebenenrente, sondern auch dein tatsächliches Erwerbseinkommen. Vergleiche deshalb am Ende das gesamte verfügbare Budget und nicht allein den steigenden oder sinkenden Rentenbetrag.
Rentenbescheid prüfen: Brutto, Anrechnung und Auszahlung unterscheiden
Ordne die Zahlen des Bescheids drei Ebenen zu: ursprünglicher Rentenanspruch, Abzug durch eigenes Einkommen und verbleibende Auszahlung nach weiteren Abzügen. Stimmen zwei Zahlen nicht überein, prüfe zunächst ihre Bedeutung und den zugehörigen Zeitraum. Eine Abweichung zwischen Rechner und Überweisung beweist noch keinen Fehler. Häufig werden schlicht ein Bruttobetrag und ein Betrag nach Versicherungsbeiträgen miteinander verglichen.
Notiere konkrete Rückfragen mit Seitenzahl oder Bezeichnung aus dem Bescheid. Beispiel: „Welches Einkommen und welcher Zeitraum wurden angesetzt?“ oder „Ist ein Kinderzuschlag bereits enthalten?“ Prüfe außerdem, ob die Kinderzahl für den Freibetrag richtig eingeordnet wurde. Wenn du eine Entscheidung überprüfen lassen möchtest, beachte die Rechtsbehelfsbelehrung des konkreten Bescheids und hole bei Bedarf Unterstützung ein.
Nach dem Sterbevierteljahr die laufenden Kosten planen
Teile deine Planung in eine Übergangsphase und das anschließende Monatsbudget. Miete, Energie, Versicherungen und Kreditraten sinken nicht automatisch im gleichen Verhältnis wie die Einnahmen. Erfasse daneben einmalige Ausgaben getrennt, damit eine Beerdigungsrechnung nicht wie eine dauerhaft monatliche Belastung erscheint. Verwende für den Alltag tatsächliche Nettozahlungen; der Bruttowert dieses Rechners ist nur ein Zwischenschritt.
Prüfe im Haushalt zunächst die großen, regelmäßig wiederkehrenden Positionen. Eine kleinere Wohnung oder eine Vertragsänderung kann kurzfristig zusätzliche Kosten auslösen, obwohl später Geld gespart wird. Stelle deshalb eine Monatsübersicht und eine einmalige Übergangsreserve nebeneinander. Private Risikolebensversicherung ist ein Thema für die Vorsorge vor einem versicherten Todesfall; ein nachträglicher Abschluss deckt den bereits eingetretenen Verlust nicht ab.
Drei bebilderte Beispielrechnungen
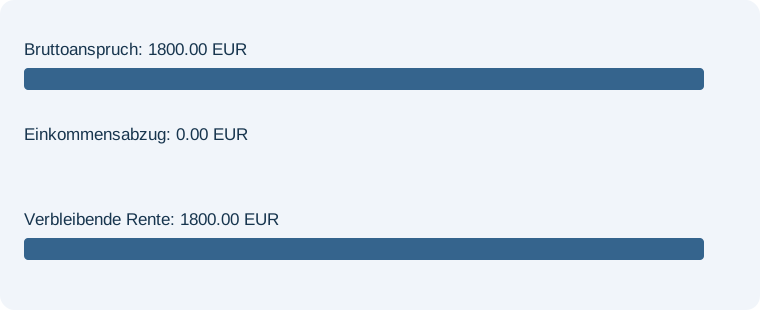
Frei gewählte Modellfälle, ohne Kinderzuschlag, Versicherungsbeiträge und Steuern. Freibeträge Juli 2026 bis Juni 2027. Die Rentenart gilt im Beispiel als geklärt.
Große Rente mit eigenem Einkommen
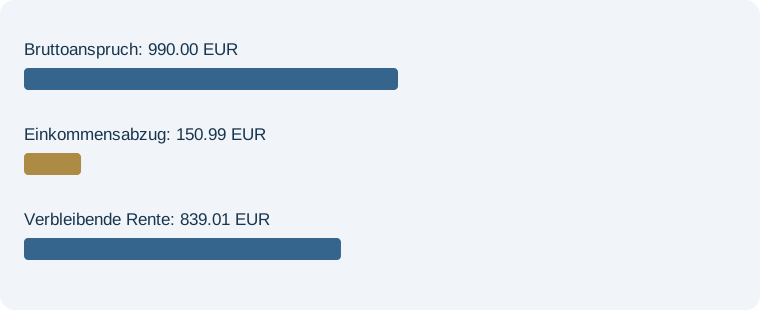
Ein Kind erhöht den Freibetrag
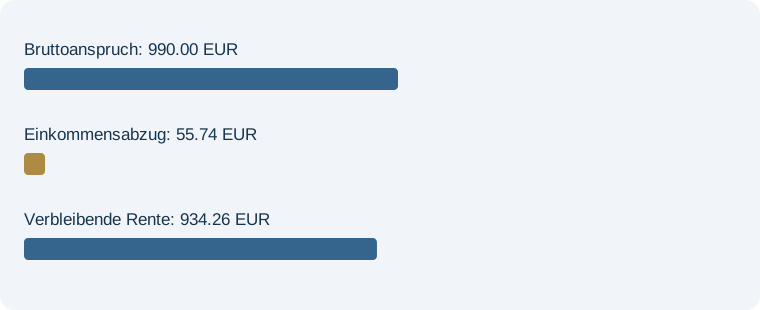
Monat 3 im Sterbevierteljahr
Passende Rechner und weiterführende Ratgeber
Für den nächsten Schritt kannst du Zahlen und Vorbereitung miteinander verbinden. Hinterbliebenenrente-Rechner: Witwen- und Witwerrente berechnen. Die verknüpfte Seite ergänzt dieses Thema mit einem anderen Schwerpunkt.
Der hier berechnete Betrag liegt vor Versicherungsbeiträgen und Steuern. Rentenabzüge im Renten-Netto-Rechner einordnen. Prüfe dort die jeweiligen Modellgrenzen, bevor du aus Brutto eine verfügbare Zahlung ableitest.
Die dauerhaft verfügbare Rente muss zu den laufenden Ausgaben passen. monatliches Budget nach dem Todesfall planen. Vergleiche tatsächliche Nettozahlungen mit Wohnkosten, Lebenshaltung und Rücklagen.
Wer die Versorgung von Angehörigen vorsorglich plant, sollte auch bestehende private Absicherung erfassen. Risikolebensversicherungen für die künftige Familienabsicherung vergleichen. Ein neuer Vertrag schützt nur im Rahmen seiner Bedingungen für künftige versicherte Ereignisse.
Laufende Einkommenslücken und einmalige Ausgaben sind zwei unterschiedliche Aufgaben. einmalige Bestattungskosten getrennt planen. Der Ratgeber hilft, beide Beträge in der Planung auseinanderzuhalten.
Häufige Fragen – direkt beantwortet
Berechnet der Rechner auch Waisenrente?
Nein. Er ist auf die gesetzliche Witwen- und Witwerrente begrenzt. Waisenrente und Erziehungsrente benötigen eigene Berechnungen.
Ist das Ergebnis bereits netto?
Nein. Angezeigt wird der Monatsbetrag nach Einkommensanrechnung, aber vor Kranken-/Pflegeversicherung und Steuern.
Ist die Kinderzahl zugleich der Kinderzuschlag?
Nein. Sie erhöht nur den Einkommensfreibetrag. Ein Rentenzuschlag für Erziehungszeiten muss gesondert festgestellt und gegebenenfalls über den bestätigten Bruttoanspruch eingegeben werden.
Kann ich mein Gehaltsnetto einsetzen?
Nicht ohne Prüfung. Benötigt wird das rentenrechtlich maßgebende Einkommen. Nur für reguläres Arbeitsentgelt gibt es hier eine vereinfachte Brutto-Pauschalrechnung.
Warum zeigt Monat 25 bei der kleinen Rente null?
Der Modus kleine Rente nach neuem Recht bildet die grundsätzliche Begrenzung auf 24 Kalendermonate nach dem Sterbemonat ab. Ein möglicher anderer Anspruch wird nicht automatisch ermittelt.
Für welchen Zeitraum gelten die Freibeträge?
Die eingebauten Werte gelten vom 1. Juli 2026 bis zum 30. Juni 2027. Außerhalb dieses Zeitraums ist eine Aktualisierung erforderlich.
Quellen und Berechnungsstand
Geprüft am 11. November 2026. Freibeträge gültig vom 1. Juli 2026 bis 30. Juni 2027. Beispielbeträge und Planungsschritte sind eigene Darstellungen.