Vom Kaufpreis zum tatsächlichen Kreditbedarf
Der Kapitalbedarfsrechner bildet ein Projektbudget ab. Er addiert den Kaufpreis, prozentual geschätzte Kaufnebenkosten, Renovierungsarbeiten sowie Umzug und Einrichtung. Danach wird das für dieses Projekt eingesetzte Eigenkapital abgezogen. Das Ergebnis ist die rechnerisch noch zu finanzierende Summe, nicht die Zusage eines Kreditgebers.
Eigenkapital und Reserve getrennt betrachten
Gib zuerst das gesamte verfügbare Eigenkapital ein. Die gewünschte Reserve ist ein Teil dieses Betrags, der nicht in den Kauf fließen soll. Bei 100.000 Euro Eigenkapital und 20.000 Euro zurückbehaltener Reserve stehen dem Projekt 80.000 Euro zur Verfügung. Die Reserve wird deshalb nicht noch einmal als Projektkosten addiert.
Ist die Reserve größer als das vorhandene Eigenkapital, setzt das Modell null Euro einsetzbares Eigenkapital an und meldet zusätzlich die Reservelücke. Es unterstellt nicht, dass diese fehlende Rücklage bereits vorhanden ist. Übersteigt das einsetzbare Eigenkapital die Projektkosten, beträgt der Kreditbedarf null. Der verbleibende Überschuss wird gesondert ausgewiesen.
Renovierung mit eigenen Zahlen planen
Trage den voraussichtlichen Gesamtbetrag der Arbeiten ein. Ein eingeplanter Kostenpuffer muss darin bereits enthalten sein oder einer passenden Zusatzposition zugeordnet werden. Eine höhere Renovierungssumme erhöht den Kreditbedarf Euro für Euro, solange noch ein Kredit nötig ist. Das Modell bewertet weder den Immobilienzustand noch den späteren Wert der Arbeiten.
Mit dem ermittelten Kreditbedarf kannst du anschließend im Baufinanzierungsrechner die Monatsrate und die Restschuld betrachten. Die Frage, ob diese Rate zu den laufenden Einnahmen und Ausgaben passt, bleibt eine separate Haushaltsrechnung.
So wird gerechnet
Projektkosten = Kaufpreis × (1 + Nebenkostensatz ÷ 100) + Renovierung + Umzug. Einsetzbares Eigenkapital = Maximum aus 0 und Eigenkapital − Reserve. Kreditbedarf = Maximum aus 0 und Projektkosten − einsetzbares Eigenkapital.
Alle Eingaben werden ohne Zwischenrundung verarbeitet. Die Anzeige rundet Geldbeträge auf Cent. Dadurch können angezeigte Einzelwerte in der letzten Nachkommastelle von einer aus gerundeten Zahlen gebildeten Summe abweichen. Für die Prüfung stehen die Annahmen und Ergebnispositionen auch als CSV zur Verfügung.
Drei bebilderte Rechenbeispiele
Diese Zahlen erklären den Rechenweg; sie beschreiben keine aktuellen Angebote oder verbindlichen Kosten.
Projektkosten und Rücklage getrennt planen
Kaufpreis: 350000 €; Kaufnebenkosten zusammen – Annahme: 10 %; Renovierung / Modernisierung: 30000 €; Umzug / Einrichtung: 5000 €; Verfügbares Eigenkapital insgesamt: 100000 €; Davon zurückbehaltene Reserve: 20000 €.
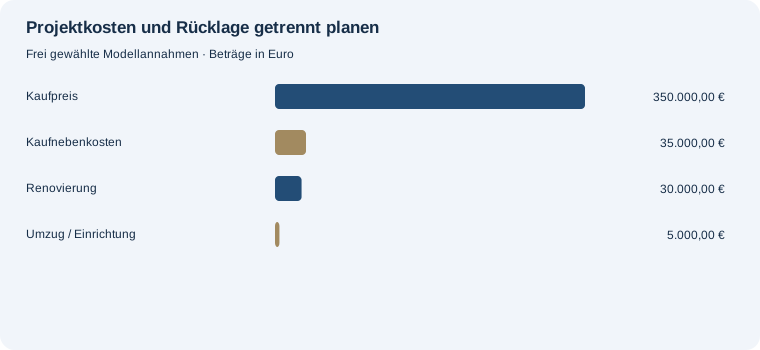
Die Projektkosten betragen 420.000,00 €. Nach Abzug von 80.000,00 € einsetzbarem Eigenkapital verbleiben 340.000,00 € Kreditbedarf. Die zurückbehaltene Reserve wird nicht ausgegeben und nicht doppelt zu den Kosten addiert.
30.000 Euro mehr für die Renovierung
Kaufpreis: 350000 €; Kaufnebenkosten zusammen – Annahme: 10 %; Renovierung / Modernisierung: 60000 €; Umzug / Einrichtung: 5000 €; Verfügbares Eigenkapital insgesamt: 100000 €; Davon zurückbehaltene Reserve: 20000 €.
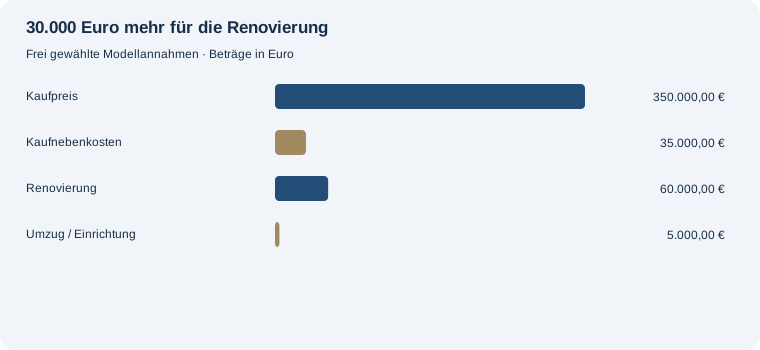
Die Projektkosten betragen 450.000,00 €. Nach Abzug von 80.000,00 € einsetzbarem Eigenkapital verbleiben 370.000,00 € Kreditbedarf. Die zurückbehaltene Reserve wird nicht ausgegeben und nicht doppelt zu den Kosten addiert.
Mehr Eigenkapital einsetzen
Kaufpreis: 350000 €; Kaufnebenkosten zusammen – Annahme: 10 %; Renovierung / Modernisierung: 30000 €; Umzug / Einrichtung: 5000 €; Verfügbares Eigenkapital insgesamt: 150000 €; Davon zurückbehaltene Reserve: 20000 €.
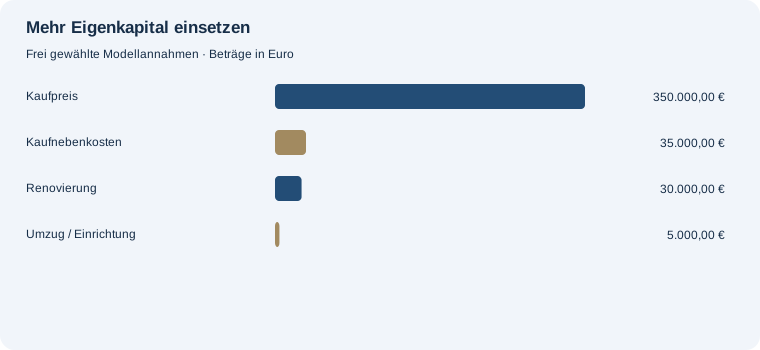
Die Projektkosten betragen 420.000,00 €. Nach Abzug von 130.000,00 € einsetzbarem Eigenkapital verbleiben 290.000,00 € Kreditbedarf. Die zurückbehaltene Reserve wird nicht ausgegeben und nicht doppelt zu den Kosten addiert.
Welche Angaben müssen separat geprüft werden?
Der Rechner prüft weder ein Kaufobjekt noch Einkommensnachweise, Sicherheiten oder Kreditkonditionen. Die eingetragenen Kosten müssen zum konkreten Projekt passen. Laufende Wohnkosten, Kreditgebühren, Bereitstellungszinsen und spätere Zinssatzänderungen sind nicht automatisch enthalten. Erfasse zusätzliche einmalige Kosten in einer passenden Europosition, ohne sie doppelt zu zählen.
Häufige Fragen
Sind die vorbelegten Prozentsätze verbindlich?
Nein. Sämtliche Werte sind Beispielannahmen. Der Rechner ermittelt weder gesetzliche Steuersätze noch individuelle Gebühren oder Vertragskosten.
Warum bleibt eine Reserve außerhalb des Kaufbudgets?
Im Kapitalbedarfs- und Budgetmodell wird die Reserve vom vorhandenen Eigenkapital abgezogen. Sie ist damit kein Geld, das für den Kauf bereits ausgegeben wird.
Bedeutet ein positives Ergebnis eine Finanzierungszusage?
Nein. Es ist das rechnerische Ergebnis deiner Eingaben. Die tatsächliche Finanzierung und die Tragfähigkeit müssen getrennt geprüft werden.
Die Planung fortsetzen
Rate und Restschuld berechnen · Haushaltsbudget prüfen · Ratgeber zum Kaufbudget
Bereitstellungszinsen für nicht abgerufenes Kapital
Schätze Bereitstellungszinsen für einen konstanten, noch nicht abgerufenen Kreditanteil. Zinsfreie Tage werden vor der Berechnung vom Modellzeitraum abgezogen.