Den Vermögensunterschied prüfen
Betrachte neben der Enddifferenz die jährlichen Zeilen für Mieterdepot, Immobilienwert, Restschuld und Käuferdepot. Variiere zuerst nur eine unsichere Größe, etwa die Wertentwicklung. Miete und laufende Eigentümerkosten bleiben in diesem Modell konstant. Verkaufskosten, Steuern, Umzüge und wechselnde Anschlusszinsen würden den Vergleich verändern.
Schon ein anderer Kreditzins kann das errechnete Endvermögen beim Kauf verändern. Mit Finanzierungsangeboten für dein Kauf-Szenario lässt sich diese Annahme gezielt überprüfen.
Zwei Fälle durchrechnen
Vergleich nach fünfzehn Jahren
| Immobilienkaufpreis | 300000 € |
|---|---|
| Kaufnebenkosten | 10 % |
| Gemeinsames Startkapital | 90000 € |
| Sollzins der Finanzierung | 3 % |
| Darlehenslaufzeit | 25 Jahre |
| Vergleichszeitraum | 15 Jahre |
| Monatliche Kaltmiete | 1100 € |
| Eigentümerkosten und Instandhaltung im Jahr | 2400 € |
| Gemeinsames Monatsbudget | 1800 € |
| Jährliche Anlagerendite | 3 % |
| Jährliche Wertänderung der Immobilie | 1 % |
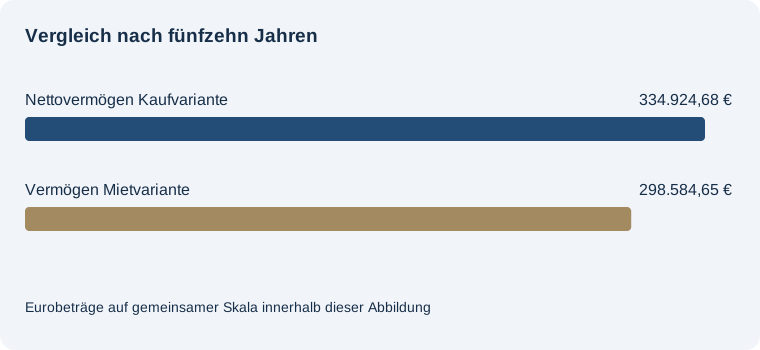
Endvermögen Kauf minus Miete: 36.340,03 €
Nettovermögen Kaufvariante: 334.924,68 €. Vermögen Mietvariante: 298.584,65 €. Restschuld am Vergleichsende: 117.864,37 €. Monatsrate der Finanzierung: 1.138,11 €.
Beide Seiten starten mit demselben Eigenkapital und Monatsbudget. Freie Beträge werden zum Monatsende angelegt. Konstante Miete und Eigentümerkosten, Modellwerte vor Steuern und Verkaufskosten.
Vergleich nach vollständiger Tilgung
| Immobilienkaufpreis | 300000 € |
|---|---|
| Kaufnebenkosten | 10 % |
| Gemeinsames Startkapital | 90000 € |
| Sollzins der Finanzierung | 3 % |
| Darlehenslaufzeit | 25 Jahre |
| Vergleichszeitraum | 25 Jahre |
| Monatliche Kaltmiete | 1100 € |
| Eigentümerkosten und Instandhaltung im Jahr | 2400 € |
| Gemeinsames Monatsbudget | 1800 € |
| Jährliche Anlagerendite | 3 % |
| Jährliche Wertänderung der Immobilie | 1 % |
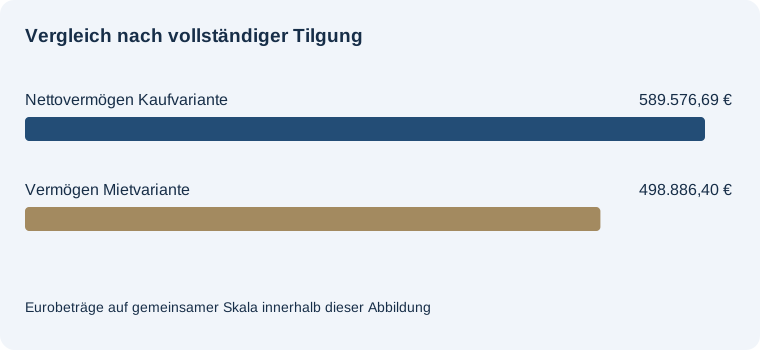
Endvermögen Kauf minus Miete: 90.690,29 €
Nettovermögen Kaufvariante: 589.576,69 €. Vermögen Mietvariante: 498.886,40 €. Restschuld am Vergleichsende: 0,00 €. Monatsrate der Finanzierung: 1.138,11 €.
Beide Seiten starten mit demselben Eigenkapital und Monatsbudget. Freie Beträge werden zum Monatsende angelegt. Konstante Miete und Eigentümerkosten, Modellwerte vor Steuern und Verkaufskosten.
Was den Unterschied erklärt
Vergleichszeitraum ändert sich von 15 auf 25 Jahre. Alle weiteren Eingaben stimmen überein. Im ersten Fall ergibt die Rechnung 36.340,03 €, im zweiten 90.690,29 €.
Wer mietet, legt das anfängliche Eigenkapital und danach den monatlichen Rest nach Miete an. Wer kauft, legt überschüssiges Eigenkapital und den Rest nach Rate und Eigentümerkosten an. Nach vollständiger Tilgung entfällt die Kreditrate. Der Rechner verwendet für beide Depots dieselbe effektive Jahresrendite und für das Objekt eine separate Wertentwicklung.
Kaufvermögen = Immobilienwert − Restschuld + angelegte Budgetreste. Mietvermögen = angelegtes Startkapital + Entwicklung der monatlichen Budgetreste.
Häufige Fragen
Was bedeutet ein positives Ergebnis?
Das rechnerische Endvermögen der Kaufvariante liegt höher.
Wo bleiben die Erwerbsnebenkosten?
Sie erhöhen den zu finanzierenden Kaufaufwand, aber nicht den anfänglichen Immobilienwert.
Was geschieht bei negativem Monatsrest?
Die Rechnung verlangt ein höheres gemeinsames Budget, damit beide Pläne ohne zusätzliche Schulden auskommen.
Passend zum Thema
150.000 € zwischenfinanzieren, 6 % Sollzins und 500 € Einmalkosten.
Mit diesen Beispielwerten rechnen →