Den durchschnittlichen Bestand wählen
Verwende einen Bestand, der für den betrachteten Zeitraum repräsentativ ist. Bei stark schwankenden Mengen kann der Bestand an einem einzigen Stichtag den Durchschnitt verzerren. Mehrere zeitlich passende Bestandsaufnahmen helfen, den typischen Bestand zu schätzen. Die Eingabe darf deshalb auch rechnerische Teilstücke enthalten.
Mit dem Einstand bewerten
Der Einstandspreis beschreibt, wie viel eigenes oder finanziertes Geld je Einheit gebunden ist. Der Verkaufspreis würde zusätzlich eine noch nicht erzielte Handelsspanne einbeziehen. Bei Waren mit sehr verschiedenen Einstandspreisen solltest du getrennte Gruppen bilden oder einen passend gewichteten mittleren Wert verwenden.
Den kalkulatorischen Satz lesen
Der Satz ist ein selbst gewählter jährlicher Bewertungsmaßstab. Sechs Prozent auf 10.000 Euro entsprechen 600 Euro für 365 Tage. Für 90 Tage wird dieser Betrag mit 90/365 multipliziert. Die Rechnung sagt damit etwas über die bewertete Kapitalbindung und legt keine tatsächlich gezahlte Zinsrechnung fest.
So wird gerechnet
Gebundenes Kapital = Durchschnittsbestand × Einstandspreis. Zeitanteilige Kosten = Kapital × Jahreskostensatz / 100 × Tage / 365.
Der Kostensatz bewertet das gebundene Kapital mit einfachen Zinsen und festem Divisor 365. Lagermiete und Schwund sind gesonderte Positionen.
Drei bebilderte Beispielrechnungen
Neunzig Tage Lagerhaltung
| Durchschnittlicher Lagerbestand | 500 Stück |
|---|---|
| Mittlerer Einstand je Stück | 20 € |
| Jährlicher kalkulatorischer Kostensatz | 6 % |
| Betrachteter Zeitraum | 90 Tage |
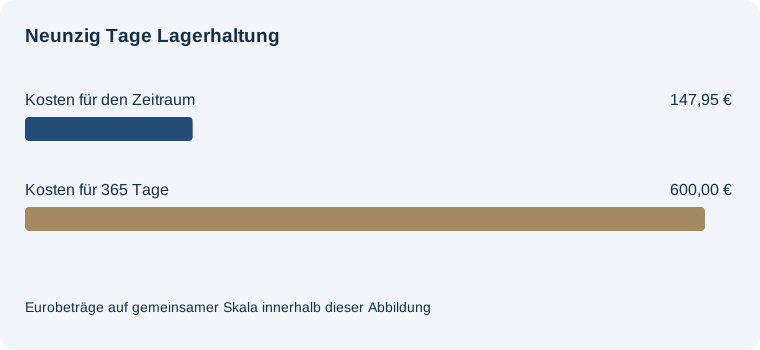
Kalkulatorische Kapitalbindungskosten im Zeitraum: 147,95 €
Im mittleren Bestand gebundenes Kapital: 10.000,00 €. Kalkulatorische Kosten für 365 Tage: 600,00 €.
Der Kostensatz bewertet das gebundene Kapital mit einfachen Zinsen und festem Divisor 365. Lagermiete und Schwund sind gesonderte Positionen.
Halber Durchschnittsbestand
| Durchschnittlicher Lagerbestand | 250 Stück |
|---|---|
| Mittlerer Einstand je Stück | 20 € |
| Jährlicher kalkulatorischer Kostensatz | 6 % |
| Betrachteter Zeitraum | 90 Tage |
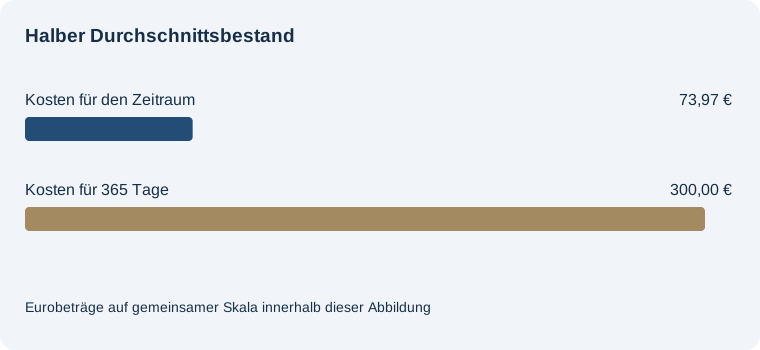
Kalkulatorische Kapitalbindungskosten im Zeitraum: 73,97 €
Im mittleren Bestand gebundenes Kapital: 5.000,00 €. Kalkulatorische Kosten für 365 Tage: 300,00 €.
Der Kostensatz bewertet das gebundene Kapital mit einfachen Zinsen und festem Divisor 365. Lagermiete und Schwund sind gesonderte Positionen.
Ein volles Modelljahr
| Durchschnittlicher Lagerbestand | 500 Stück |
|---|---|
| Mittlerer Einstand je Stück | 20 € |
| Jährlicher kalkulatorischer Kostensatz | 6 % |
| Betrachteter Zeitraum | 365 Tage |
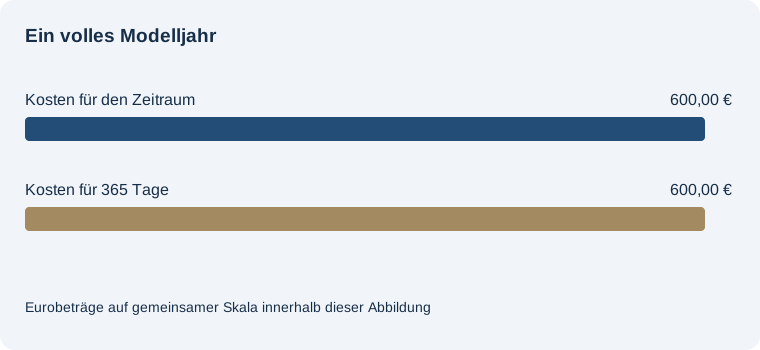
Kalkulatorische Kapitalbindungskosten im Zeitraum: 600,00 €
Im mittleren Bestand gebundenes Kapital: 10.000,00 €. Kalkulatorische Kosten für 365 Tage: 600,00 €.
Der Kostensatz bewertet das gebundene Kapital mit einfachen Zinsen und festem Divisor 365. Lagermiete und Schwund sind gesonderte Positionen.
Häufige Fragen
Warum wird mit 365 Tagen gerechnet?
Das Modell verwendet einen festen Jahresdivisor von 365 für die einfache zeitanteilige Rechnung.
Wie werden mehrere Artikel erfasst?
Über getrennte Rechnungen oder einen zur Menge passenden gewichteten Einstandspreis.
Was passiert bei null Kostensatz?
Das gebundene Kapital bleibt sichtbar, die kalkulatorischen Kosten betragen null.