Eine Bestandsreduktion vergleichen
Lasse Einstandspreis, Kostensatz und Zeitspanne konstant und reduziere den mittleren Bestand in einer zweiten Rechnung. So siehst du getrennt, wie viel Kapital frei wird und wie sich die zeitanteilige Kostenbewertung verändert. Lagermiete, Schwund und zusätzliche Lieferkosten einer kleineren Bestellmenge kannst du danach separat gegenüberstellen.
Zwei Fälle durchrechnen
Neunzig Tage Lagerhaltung
| Durchschnittlicher Lagerbestand | 500 Stück |
|---|---|
| Mittlerer Einstand je Stück | 20 € |
| Jährlicher kalkulatorischer Kostensatz | 6 % |
| Betrachteter Zeitraum | 90 Tage |
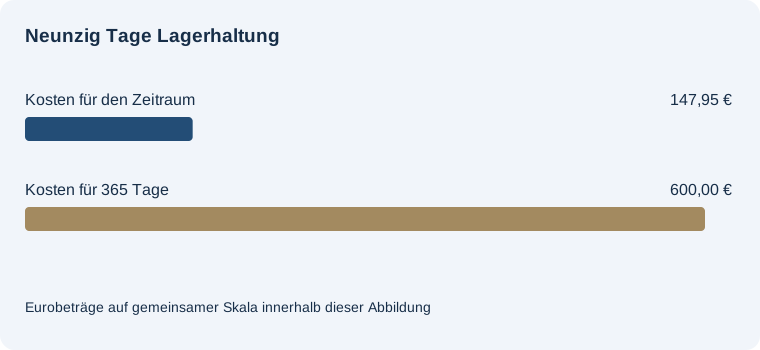
Kalkulatorische Kapitalbindungskosten im Zeitraum: 147,95 €
Im mittleren Bestand gebundenes Kapital: 10.000,00 €. Kalkulatorische Kosten für 365 Tage: 600,00 €.
Der Kostensatz bewertet das gebundene Kapital mit einfachen Zinsen und festem Divisor 365. Lagermiete und Schwund sind gesonderte Positionen.
Ein volles Modelljahr
| Durchschnittlicher Lagerbestand | 500 Stück |
|---|---|
| Mittlerer Einstand je Stück | 20 € |
| Jährlicher kalkulatorischer Kostensatz | 6 % |
| Betrachteter Zeitraum | 365 Tage |
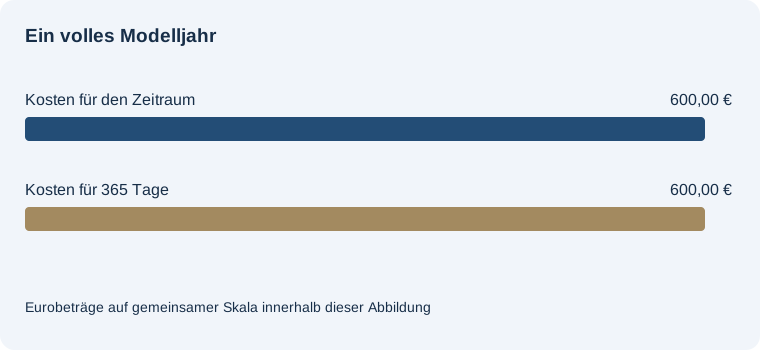
Kalkulatorische Kapitalbindungskosten im Zeitraum: 600,00 €
Im mittleren Bestand gebundenes Kapital: 10.000,00 €. Kalkulatorische Kosten für 365 Tage: 600,00 €.
Der Kostensatz bewertet das gebundene Kapital mit einfachen Zinsen und festem Divisor 365. Lagermiete und Schwund sind gesonderte Positionen.
Was den Unterschied erklärt
Betrachteter Zeitraum ändert sich von 90 auf 365 Tage. Alle weiteren Eingaben stimmen überein. Im ersten Fall ergibt die Rechnung 147,95 €, im zweiten 600,00 €.
Der Satz ist ein selbst gewählter jährlicher Bewertungsmaßstab. Sechs Prozent auf 10.000 Euro entsprechen 600 Euro für 365 Tage. Für 90 Tage wird dieser Betrag mit 90/365 multipliziert. Die Rechnung sagt damit etwas über die bewertete Kapitalbindung und legt keine tatsächlich gezahlte Zinsrechnung fest.
Gebundenes Kapital = Durchschnittsbestand × Einstandspreis. Zeitanteilige Kosten = Kapital × Jahreskostensatz / 100 × Tage / 365.
Häufige Fragen
Warum wird mit 365 Tagen gerechnet?
Das Modell verwendet einen festen Jahresdivisor von 365 für die einfache zeitanteilige Rechnung.
Wie werden mehrere Artikel erfasst?
Über getrennte Rechnungen oder einen zur Menge passenden gewichteten Einstandspreis.
Was passiert bei null Kostensatz?
Das gebundene Kapital bleibt sichtbar, die kalkulatorischen Kosten betragen null.