Nur Umsatz auf Rechnung berücksichtigen
Ausgangspunkt ist der Umsatz, bei dem zwischen Leistung beziehungsweise Rechnungsstellung und Geldeingang ein Zeitraum liegt. Direkt bezahlte Verkäufe können getrennt bleiben. Verwende für die beiden Varianten dieselbe Umsatzbasis, damit sich im Vergleich ausschließlich die angenommene Zahlungsdauer ändert.
Die tatsächliche Dauer schätzen
Ein vereinbartes Zahlungsziel und die beobachtete Zeit bis zur Zahlung können auseinanderliegen. Für eine Liquiditätsplanung ist die erwartete tatsächliche Dauer die relevante Eingabe. Bei gleichmäßig verteilten Verkäufen entsprechen 365.000 Euro Jahresumsatz einem rechnerischen Tagesumsatz von 1.000 Euro.
Die Bestandsänderung einordnen
Verlängert sich die mittlere Dauer von 20 auf 35 Tage, befinden sich im Modell zusätzlich 15 Tagesumsätze in offenen Forderungen. Die daraus berechnete Kapitalbindung ist ein Bestandswert. Der jährliche Kostenunterschied bewertet diesen Betrag mit dem eingegebenen Prozentwert. Ein negativer Wert bedeutet eine rechnerische Entlastung.
So wird gerechnet
Mittlerer Forderungsbestand = Jahresumsatz auf Rechnung / 365 × mittlere Tage bis Zahlung. Bindungsänderung = neuer Bestand − bisheriger Bestand.
Das Modell unterstellt gleichmäßigen Umsatz auf Rechnung, vollständige Zahlung und 365 Tage pro Jahr. Ein negativer Unterschied steht für rechnerisch frei werdende Mittel.
Drei bebilderte Beispielrechnungen
Kunden zahlen später
| Jahresumsatz auf Rechnung | 365000 € |
|---|---|
| Bisherige mittlere Zahlungsdauer | 20 Tage |
| Neue mittlere Zahlungsdauer | 35 Tage |
| Jährlicher kalkulatorischer Kostensatz | 6 % |
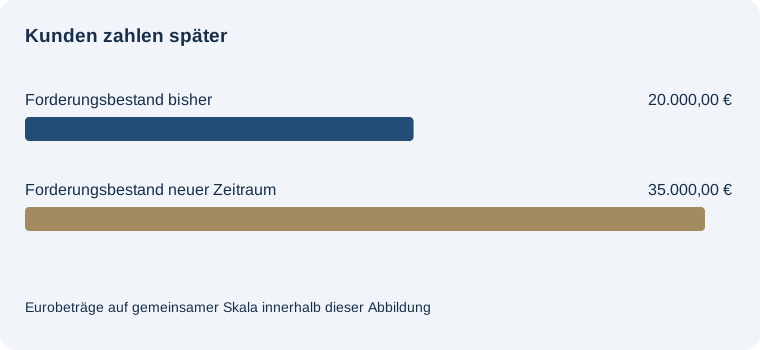
Änderung des durchschnittlich gebundenen Betrags: 15.000,00 €
Forderungsbestand bisher: 20.000,00 €. Forderungsbestand neuer Zeitraum: 35.000,00 €. Änderung kalkulatorischer Kosten pro Jahr: 900,00 €.
Das Modell unterstellt gleichmäßigen Umsatz auf Rechnung, vollständige Zahlung und 365 Tage pro Jahr. Ein negativer Unterschied steht für rechnerisch frei werdende Mittel.
Gleiche mittlere Zahlungsdauer
| Jahresumsatz auf Rechnung | 365000 € |
|---|---|
| Bisherige mittlere Zahlungsdauer | 20 Tage |
| Neue mittlere Zahlungsdauer | 20 Tage |
| Jährlicher kalkulatorischer Kostensatz | 6 % |
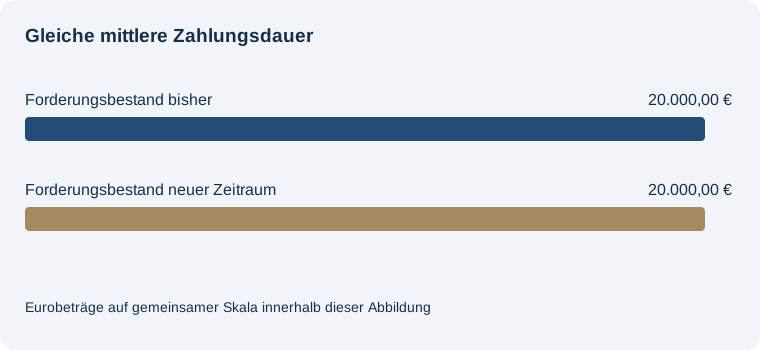
Änderung des durchschnittlich gebundenen Betrags: 0,00 €
Forderungsbestand bisher: 20.000,00 €. Forderungsbestand neuer Zeitraum: 20.000,00 €. Änderung kalkulatorischer Kosten pro Jahr: 0,00 €.
Das Modell unterstellt gleichmäßigen Umsatz auf Rechnung, vollständige Zahlung und 365 Tage pro Jahr. Ein negativer Unterschied steht für rechnerisch frei werdende Mittel.
Kunden zahlen früher
| Jahresumsatz auf Rechnung | 365000 € |
|---|---|
| Bisherige mittlere Zahlungsdauer | 20 Tage |
| Neue mittlere Zahlungsdauer | 10 Tage |
| Jährlicher kalkulatorischer Kostensatz | 6 % |
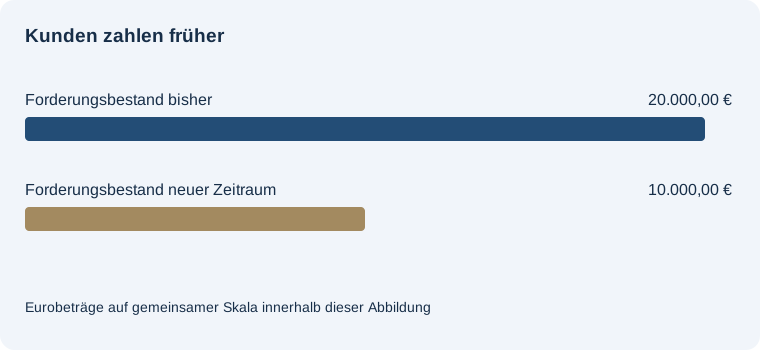
Änderung des durchschnittlich gebundenen Betrags: -10.000,00 €
Forderungsbestand bisher: 20.000,00 €. Forderungsbestand neuer Zeitraum: 10.000,00 €. Änderung kalkulatorischer Kosten pro Jahr: -600,00 €.
Das Modell unterstellt gleichmäßigen Umsatz auf Rechnung, vollständige Zahlung und 365 Tage pro Jahr. Ein negativer Unterschied steht für rechnerisch frei werdende Mittel.
Häufige Fragen
Welcher Umsatz gehört ins Feld?
Der Jahresumsatz der auf Rechnung abgewickelten Verkäufe auf einheitlicher Basis.
Wie wird ein sofortiger Zahlungseingang erfasst?
Mit null Tagen Zahlungsdauer.
Was bedeutet die jährliche Kostenänderung?
Sie bewertet die Änderung der Kapitalbindung mit deinem eigenen jährlichen Kostensatz.