Abschreibung: Bedeutung und Abgrenzung
Eine Abschreibung verteilt bei planmäßig abnutzbaren Vermögensgegenständen Anschaffungs- oder Herstellungskosten über die maßgebliche Nutzungsdauer. Sie ist eine Aufwandsgröße. Der Geldabfluss für den Kauf kann dagegen vollständig zu einem anderen Zeitpunkt stattfinden.
Bezugsgrößen und praktische Anwendung
Bei einer einfachen linearen Betrachtung wird derselbe abschreibbare Betrag auf gleich große Jahresanteile verteilt. Handelsrechtliche und steuerliche Regeln können sich unterscheiden. Für eine tatsächliche Buchung sind unter anderem Beginn, Nutzungsdauer, Wertansatz und anwendbare Vorschriften wichtig. In einer wirtschaftlichen Investitionsrechnung kann zusätzlich ein erwarteter Restwert betrachtet werden. Die Beispiele unten verwenden vereinfachend volle Jahre und keinen Restwert.
Lineare Modellabschreibung = abschreibbarer Betrag / Nutzungsjahre
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
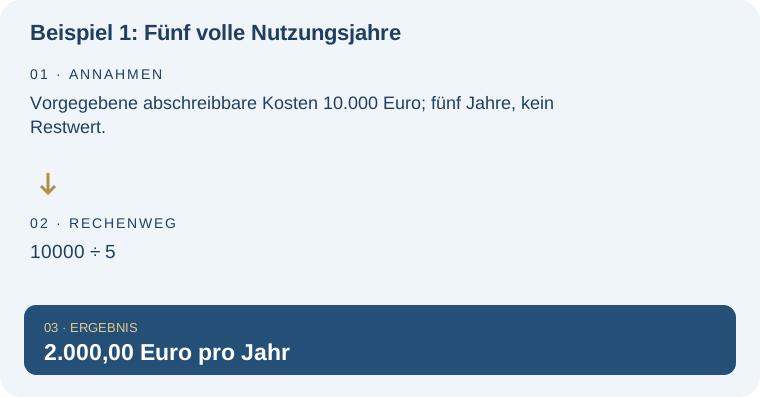
Beispiel 1: Fünf volle Nutzungsjahre
Vorgegebene abschreibbare Kosten 10.000 Euro; fünf Jahre, kein Restwert.
| Rechnung | Ergebnis |
|---|---|
| 10000 ÷ 5 | 2.000,00 Euro pro Jahr |
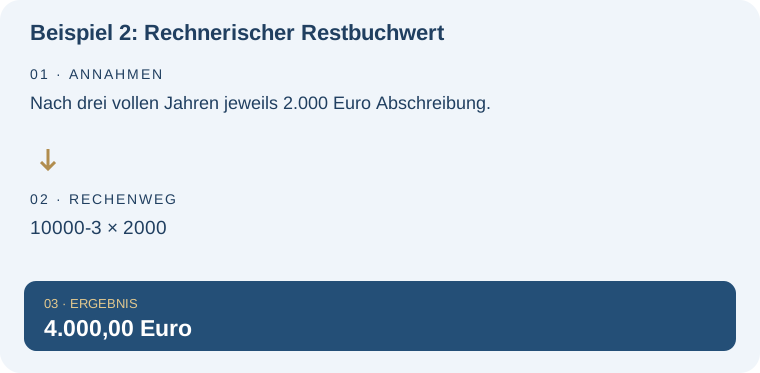
Beispiel 2: Rechnerischer Restbuchwert
Nach drei vollen Jahren jeweils 2.000 Euro Abschreibung.
| Rechnung | Ergebnis |
|---|---|
| 10000-3 × 2000 | 4.000,00 Euro |
Typische Missverständnisse und Grenzen
Die Abschreibung ist keine jährliche Überweisung an den Verkäufer. Sie erzeugt auch nicht automatisch eine Geldreserve für die spätere Ersatzanschaffung. Wer Liquidität plant, muss die tatsächliche Kaufzahlung und gegebenenfalls Finanzierung gesondert erfassen.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Abschreibung in der weiteren Planung: Eigenfertigung und Fremdbezug nach Stückzahl vergleichen. Vergleiche einmalige Einrichtungskosten und variable Eigenkosten mit einem festen Bezugspreis je Stück.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Wann sich eigene Einrichtungskosten über die Menge verteilen. Diese Lexikonseite konzentriert sich dagegen auf: Periodischer Aufwand statt Zahlungszeitpunkt einer Investition.
Häufige Fragen – direkt beantwortet
Kann ich den Buchwert als Marktpreis verwenden?
Nein. Buchwert und Verkaufspreis beruhen auf unterschiedlichen Grundlagen.
Macht Abschreibung die Anschaffung kostenlos?
Nein. Sie verteilt einen Aufwand und verändert nicht die ursprüngliche wirtschaftliche Ausgabe.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.