Gewinn und Liquidität: Bedeutung und Abgrenzung
Gewinn beschreibt den wirtschaftlichen Erfolg einer Periode nach der angewandten Rechnungslegung. Liquidität betrifft die verfügbaren Zahlungsmittel und die Fähigkeit, fällige Zahlungen zu leisten. Beide Größen können sich in unterschiedliche Richtungen bewegen.
Bezugsgrößen und praktische Anwendung
Eine bereits erbrachte und abgerechnete Leistung kann den Erfolg beeinflussen, obwohl der Kunde später zahlt. Umgekehrt erhöht ein aufgenommener Kredit den Bankbestand, ohne ein gewöhnlicher Umsatzerlös zu sein. Abschreibungen können Aufwand verursachen, ohne im selben Moment Geld abfließen zu lassen. Für die Planung brauchst du deshalb sowohl eine Ergebnisrechnung als auch einen Kalender tatsächlicher Ein- und Auszahlungen.
Zahlungsmittel am Ende = Anfangsbestand + tatsächliche Zuflüsse − tatsächliche Abflüsse
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Kunde zahlt später
5.000 Euro Anfangsbestand, keine eingegangene Kundenzahlung, 4.000 Euro fällige Ausgaben.
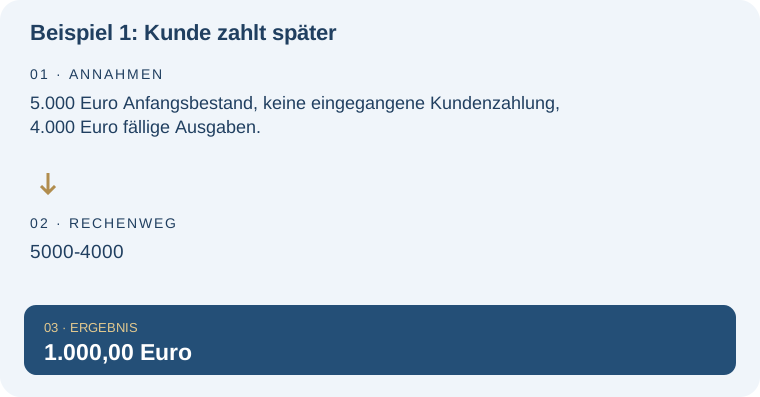
| Rechnung | Ergebnis |
|---|---|
| 5000-4000 | 1.000,00 Euro |
Beispiel 2: Kredit wird ausgezahlt
1.000 Euro Kontostand und 10.000 Euro neuer Darlehenszufluss.
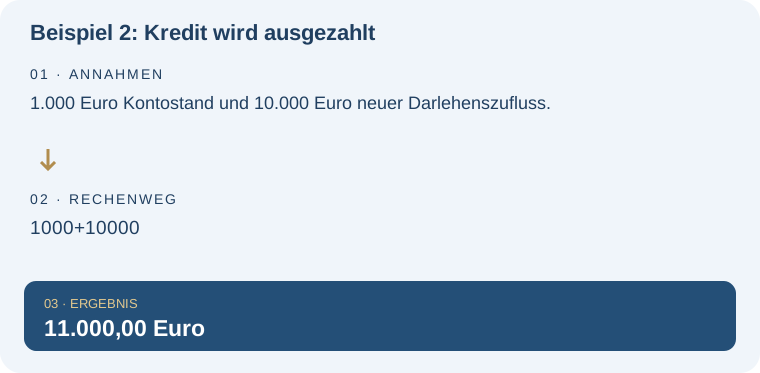
| Rechnung | Ergebnis |
|---|---|
| 1000+10000 | 11.000,00 Euro |
Typische Missverständnisse und Grenzen
Zähle einen Darlehenszufluss nicht als Gewinn und verwechsle eine offene Rechnung nicht mit verfügbarem Kontoguthaben. Die Beispiele vereinfachen die Buchungslogik bewusst und zeigen isolierte Zahlungseffekte ohne Umsatzsteuer oder andere Vorgänge.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Gewinn und Liquidität in der weiteren Planung: Liquiditätsplan für drei Monate berechnen. Plane drei Monate mit Startguthaben sowie erwarteten Ein- und Auszahlungen. Erkenne den tiefsten Monatsendstand und den zusätzlichen Mittelbedarf.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Wann trotz positivem Endsaldo Geld fehlt. Diese Lexikonseite konzentriert sich dagegen auf: Erfolg und Zahlungsmittelbestand systematisch unterscheiden.
Zähle einen Darlehenszufluss nicht als Gewinn und verwechsle eine offene Rechnung nicht mit verfügbarem Kontoguthaben. Für betriebliche Ein- und Auszahlungen ist neben der Planung auch die Organisation des Zahlungsverkehrs wichtig. Geschäftskonten für betriebliche Zahlungsabläufe prüfen – Thema Gewinn und Liquidität. Vergleiche Kontokosten anhand der tatsächlichen Buchungen und Leistungen; das Konto ersetzt keine Liquiditätsreserve.
Häufige Fragen – direkt beantwortet
Kann ein Unternehmen trotz Gewinn zahlungsunfähig werden?
Ja. Wenn fällige Ausgaben nicht durch rechtzeitig verfügbare Mittel gedeckt sind.
Ist ein hoher Kontostand ein Gewinnnachweis?
Nein. Er kann etwa aus Krediten oder noch nicht fälligen Verbindlichkeiten stammen.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.