Asset Allocation: Bedeutung und Abgrenzung
Asset Allocation ist die Aufteilung eines Anlagevermögens auf Anlageklassen, etwa Aktien, liquide Bankguthaben und Anleihen. Sie beschreibt die Struktur des Portfolios vor der Auswahl einzelner Produkte. Die sinnvolle Struktur hängt unter anderem von Anlagehorizont, Ausgaben und Verlusttragfähigkeit ab.
Bezugsgrößen und praktische Anwendung
Lege zuerst fest, welches Vermögen zur betrachteten Anlage gehört. Ein Notgroschen kann bewusst außerhalb eines langfristigen Portfolios bleiben. Formuliere dann Zielanteile, die zusammen hundert Prozent ergeben. Für jede Klasse lassen sich daraus Eurobeträge ableiten. Die gewählte Aufteilung muss nicht unverändert bleiben, wenn sich Ziele oder Lebensumstände ändern. Marktbewegungen verändern die tatsächlichen Gewichte dagegen auch ohne eine bewusste neue Entscheidung.
Zielbetrag einer Anlageklasse = betrachtetes Vermögen × Zielgewicht
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
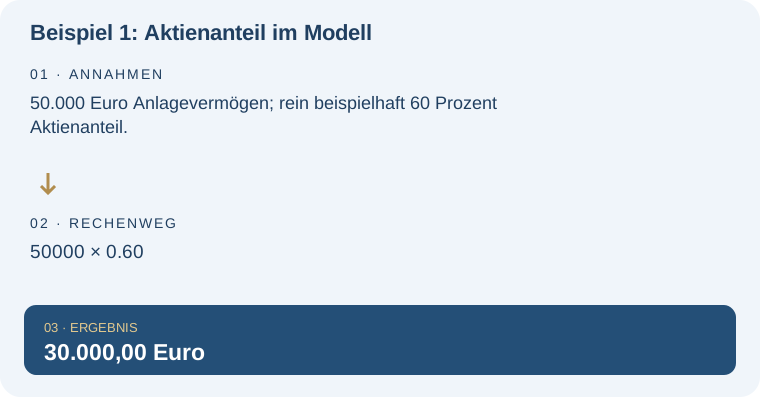
Beispiel 1: Aktienanteil im Modell
50.000 Euro Anlagevermögen; rein beispielhaft 60 Prozent Aktienanteil.
| Rechnung | Ergebnis |
|---|---|
| 50000 × 0.60 | 30.000,00 Euro |
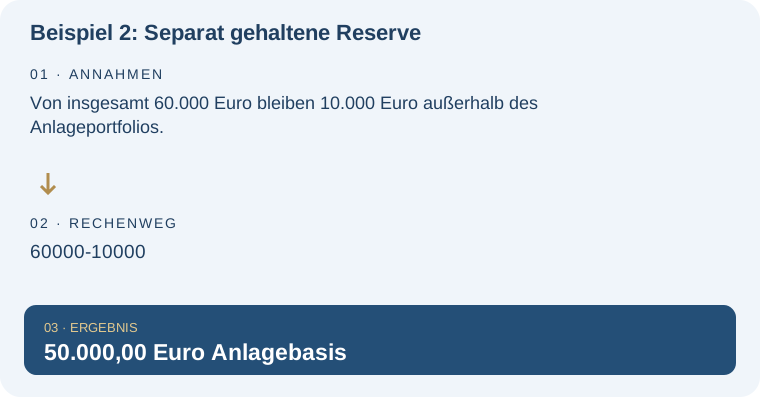
Beispiel 2: Separat gehaltene Reserve
Von insgesamt 60.000 Euro bleiben 10.000 Euro außerhalb des Anlageportfolios.
| Rechnung | Ergebnis |
|---|---|
| 60000-10000 | 50.000,00 Euro Anlagebasis |
Typische Missverständnisse und Grenzen
Ein Musterportfolio ist keine persönliche Empfehlung. Wer eine größere Ausgabe bald bezahlen muss, kann nicht allein mit einer langfristigen Durchschnittsrendite planen. Die Aufteilung benennt zudem noch keine konkreten Wertpapiere und keine garantierte Risikogrenze.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Asset Allocation in der weiteren Planung: Sparpläne vergleichen. Vergleiche zwei Sparpläne mit unterschiedlichen Sparraten, Renditen und Laufzeiten. Mit bebilderten Beispielen, Monatswerten und CSV-Export.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Sparpläne richtig vergleichen. Diese Lexikonseite konzentriert sich dagegen auf: Zielstruktur des Gesamtvermögens statt Vergleich einzelner Sparpläne.
Ein Musterportfolio ist keine persönliche Empfehlung. Wer die Umsetzung seiner Vermögensaufteilung betreuen lassen möchte, kann entsprechende Angebote prüfen. Kosten und Bedingungen von Robo-Advisorn ansehen – Thema Asset Allocation. Die Auswahl einer Verwaltungslösung ersetzt keine Entscheidung über Anlageziel und tragbares Risiko.
Häufige Fragen – direkt beantwortet
Ist Asset Allocation dasselbe wie Produktauswahl?
Nein. Erst wird die Struktur festgelegt, anschließend werden geeignete Produkte für die jeweiligen Bausteine betrachtet.
Muss ich ständig umschichten?
Nicht zwangsläufig. Die Überprüfung der Zielstruktur und die technische Anpassung sind getrennte Entscheidungen.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.