Was kann ich mit dem Sparplanvergleich berechnen?
Der Vergleich berechnet für zwei getrennte Sparpläne das Endvermögen, die gesamte Einzahlung einschließlich Startkapital und den daraus entstehenden Modellertrag. Anschließend bildet er die Differenz B minus A. So kannst du untersuchen, was eine höhere monatliche Einzahlung, eine andere Renditeannahme oder eine längere Sparphase rechnerisch bewirkt.
Ein höherer Endwert allein erklärt noch nicht, warum ein Plan mehr Vermögen aufweist. Vielleicht wurde deutlich mehr eingezahlt, vielleicht länger gespart oder eine höhere Rendite angenommen. Der Rechner trennt deshalb die Differenz bei den Einzahlungen von der Differenz beim Modellertrag.
Jeweils eine Annahme verändern
Für einen verständlichen ersten Vergleich übernimmst du in beiden Plänen dieselben Werte und änderst anschließend nur ein Feld. Dann lässt sich die Ergebnisänderung dieser Annahme zuordnen. Wenn du mehrere Felder gleichzeitig veränderst, zeigt der Rechner deren gemeinsame Wirkung; er teilt sie nicht nach einzelnen Ursachen auf.
Startkapital, Sparrate, Rendite und Laufzeit
Startkapital
Dieser Betrag ist vom Beginn der Rechnung an vorhanden und nimmt an der ersten monatlichen Wertentwicklung teil. Ein höheres Startkapital ist eine zusätzliche Einzahlung, kein zusätzlich erwirtschafteter Ertrag. Die Vergleichstabelle zählt es deshalb zu den Einzahlungen.
Monatliche Sparrate
Die Sparrate wird am Ende jedes Monats eingezahlt und bleibt während der gesamten eingegebenen Laufzeit unverändert. Die erste Rate erzielt erstmals im zweiten Monat Ertrag. Die letzte Rate wird in den Endwert aufgenommen, aber innerhalb der betrachteten Laufzeit nicht mehr verzinst. Für eine Einmalanlage setzt du die Sparrate auf null.
Effektive Jahresrendite
Die angegebene Jahresrendite wird geometrisch in einen konstanten Monatsfaktor umgerechnet. Negative Werte sind möglich. Der Rechner behandelt die Zahl als feste Modellannahme. Tatsächliche Wertschwankungen, wechselnde Zinsen und unterschiedliche Risiken werden nicht abgebildet.
Laufzeit in Monaten
Jeder Plan besitzt eine eigene Laufzeit. Bei gleichen Laufzeiten gelten die Endwerte zum selben Zeitpunkt. Bei unterschiedlichen Laufzeiten warnt die Ergebnisanzeige ausdrücklich vor den verschiedenen Endzeitpunkten. Ein kürzerer Plan wird nach seinem Ende weder weiter verzinst noch als unverändertes Guthaben fortgeführt.
So werden die Sparpläne berechnet
Für Startkapital K, monatliche Rate S, effektive Jahresrendite r als Dezimalzahl und n Monate gilt:
Endwert bei q ≠ 1 = K × q^n + S × (q^n − 1) ÷ (q − 1)
Endwert bei null Rendite = K + S × n
Einzahlungen = K + S × n
Modellertrag = Endwert − Einzahlungen
Die monatliche Berechnung im Rechner ist gleichwertig: Das bisherige Vermögen wird mit q multipliziert und anschließend die Rate ergänzt. Intern wird ohne Cent-Rundung gerechnet. Angezeigte Werte und Tabellen werden zur besseren Lesbarkeit gerundet.
Endwertdifferenz = Einzahlungsdifferenz + Ertragsdifferenz
Eine negative Differenz bedeutet, dass der Wert von B unter dem Wert von A liegt. Der Modellertrag kann bei negativer Rendite ebenfalls negativ sein. Er ist ein Eurobetrag und keine annualisierte Renditekennzahl.
Drei bebilderte Vergleichsrechnungen
Die Beispiele verändern jeweils eine Annahme. Sie sind frei gewählt und beschreiben keine aktuellen Angebote.
200 oder 300 Euro monatlich sparen
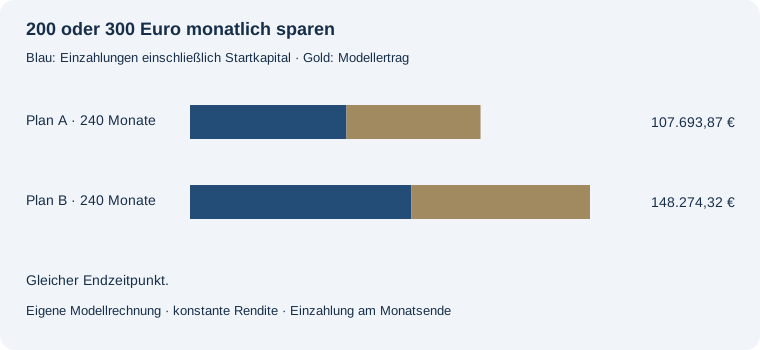
Plan A: 58.000,00 € Einzahlungen plus 49.693,87 € Modellertrag ergeben 107.693,87 € nach 240 Monaten. Plan B: 82.000,00 € Einzahlungen plus 66.274,32 € Modellertrag ergeben 148.274,32 € nach 240 Monaten. Die Differenz B minus A beträgt 40.580,45 €.
3 oder 5 Prozent Modellrendite
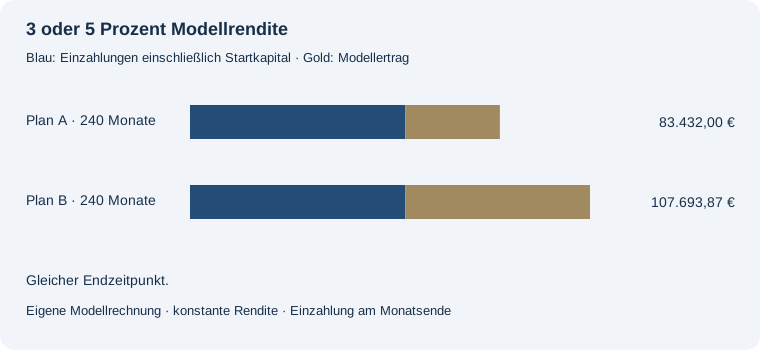
Plan A: 58.000,00 € Einzahlungen plus 25.432,00 € Modellertrag ergeben 83.432,00 € nach 240 Monaten. Plan B: 58.000,00 € Einzahlungen plus 49.693,87 € Modellertrag ergeben 107.693,87 € nach 240 Monaten. Die Differenz B minus A beträgt 24.261,87 €.
10 oder 20 Jahre sparen
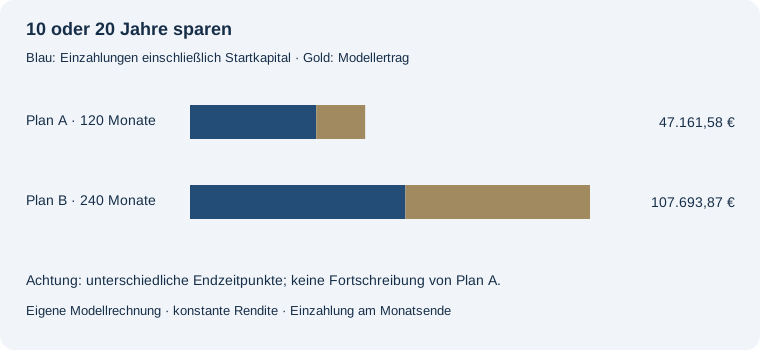
Plan A: 34.000,00 € Einzahlungen plus 13.161,58 € Modellertrag ergeben 47.161,58 € nach 120 Monaten. Plan B: 58.000,00 € Einzahlungen plus 49.693,87 € Modellertrag ergeben 107.693,87 € nach 240 Monaten. Die Differenz B minus A beträgt 60.532,30 €.
Die Endwerte gelten hier zu unterschiedlichen Zeitpunkten. Plan A endet nach zehn, Plan B nach zwanzig Jahren.
Was der Vergleich aussagt – und welche Angaben fehlen
Ein größerer Endwert kann mit einer höheren monatlichen Belastung verbunden sein. Ob diese Sparrate in dein Budget passt, lässt sich nicht aus dem Endwert ablesen. Ebenso ist eine höher eingegebene Rendite kein frei wählbares garantiertes Ergebnis. Dieser Rechner zeigt keine Produkte an und bewertet keine Anlageempfehlung.
Zusätzliche Gebühren werden nicht gesondert abgezogen. Wenn du bereits um bestimmte Kosten verminderte Renditen eingibst, sind diese nur über deine Annahme enthalten. Für die getrennte Darstellung von Gebühren und ihrer Ertragswirkung eignet sich der Anlagekostenrechner. Steuern und Kaufkraftverluste durch Inflation sind in diesem Vergleich nicht berücksichtigt.
Bei unterschiedlichen Laufzeiten sollte die Endwertdifferenz nur zusammen mit den Zeitangaben gelesen werden. Für einen Vergleich am selben Stichtag musst du gleiche Laufzeiten einstellen. Das Verhalten eines kürzeren Plans nach seinem Ende ist eine zusätzliche Entscheidung, die hier nicht automatisch getroffen wird.
Häufige Fragen
Warum werden Einzahlungen und Erträge getrennt ausgewiesen?
Damit sichtbar wird, ob ein höheres Endvermögen auf mehr eingezahltem Geld oder auf einem höheren Modellertrag beruht.
Kann ich verschiedene Laufzeiten vergleichen?
Ja. Die Endwerte gelten dann zu unterschiedlichen Zeitpunkten. Der Rechner kennzeichnet das und führt den kürzeren Plan nicht automatisch fort.
Kann ich negative Renditen eingeben?
Ja, bis minus 20 Prozent jährlich. Der Modellertrag kann dann negativ sein.
Sind Gebühren und Steuern enthalten?
Es werden keine zusätzlichen Gebühren oder Steuern berechnet. Kosten wirken nur insoweit, wie sie bereits in deiner Renditeannahme enthalten sind.
Weitere Planungsschritte
Unbekannte Begriffe nachschlagen
Finanzlexikon: 33 Begriffe mit Beispielen und Rechnerlinks ↗