1. Die Vergleichsfrage festlegen
Bevor du zwei Endwerte vergleichst, entscheide, welche Frage du beantworten möchtest: Was bringen monatlich 100 Euro zusätzlich? Wie verändert eine andere Renditeannahme das Ergebnis? Oder was passiert bei einer längeren Sparphase? Für jede dieser Fragen ist eine andere Eingabe zu verändern.
Beginne mit zwei identischen Plänen. Halte Startkapital, Sparrate, Rendite und Dauer zunächst gleich und ändere dann nur eine Größe. So lässt sich die Auswirkung erklären. Wenn mehrere Größen abweichen, bleibt der berechnete Endwert mathematisch korrekt, aber eine einzelne Ursache ist daraus nicht mehr unmittelbar abzulesen.
Gleiche Annahmen machen die Unterschiede zwischen deinen Varianten nachvollziehbar. Im Sparplan-Simulator kannst du drei einfache Szenarien lokal in diesem Browser speichern: Drei eigene Sparplanszenarien gegenüberstellen.
2. Eine höhere Sparrate bedeutet zuerst mehr Einzahlungen
Im ersten Beispiel steigen die monatlichen Einzahlungen von 200 auf 300 Euro. Beide Pläne beginnen mit 10.000 Euro und laufen 240 Monate bei 5 Prozent angenommener Jahresrendite. Die zusätzliche Einzahlung beträgt deshalb 100 Euro × 240 Monate = 24.000 Euro. Dieser Betrag ist selbst gespartes Geld.
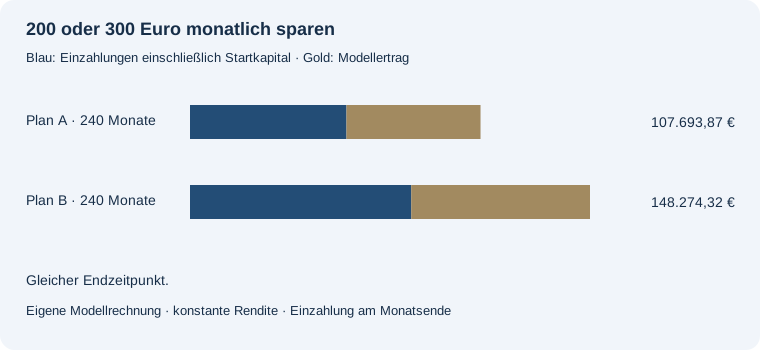
Plan A: 58.000,00 € Einzahlungen plus 49.693,87 € Modellertrag ergeben 107.693,87 € nach 240 Monaten. Plan B: 82.000,00 € Einzahlungen plus 66.274,32 € Modellertrag ergeben 148.274,32 € nach 240 Monaten. Die Differenz B minus A beträgt 40.580,45 €.
Die Endwertdifferenz liegt bei positiver Rendite über den zusätzlichen 24.000 Euro. Die weiteren Euro entstehen im Modell durch Erträge auf die zusätzlichen monatlichen Einzahlungen. Dabei wirkt eine frühere Einzahlung länger als eine spätere. Die letzte Einzahlung hat innerhalb der Laufzeit keine verbleibende Ertragsperiode.
3. Eine Renditeannahme ist kein zugesagtes Ergebnis
Das zweite Rechnerbeispiel hält Startkapital, Sparrate und Dauer unverändert und vergleicht 3 mit 5 Prozent Jahresrendite. Die Einzahlungen sind gleich; die Endwertdifferenz besteht daher vollständig aus der Differenz der Modellerträge.
Plan A: 58.000,00 € Einzahlungen plus 25.432,00 € Modellertrag ergeben 83.432,00 € nach 240 Monaten. Plan B: 58.000,00 € Einzahlungen plus 49.693,87 € Modellertrag ergeben 107.693,87 € nach 240 Monaten. Die Differenz B minus A beträgt 24.261,87 €.
Die höhere Zahl lässt sich im Rechner eingeben, aber daraus entsteht keine Garantie. Der Vergleich dient dazu, die Empfindlichkeit des Ergebnisses gegenüber einer Annahme zu verstehen. Er sagt nichts über die Wahrscheinlichkeit der beiden Szenarien aus und bildet keine Risikounterschiede zwischen Geldanlagen ab.
4. Unterschiedliche Laufzeiten brauchen eine klare Kennzeichnung
Bei zehn und zwanzig Jahren Sparzeit unterscheiden sich sowohl die Anzahl der Einzahlungen als auch die Zeit für Erträge. Beide Endwerte beziehen sich außerdem auf verschiedene Zeitpunkte. Ein höherer Endwert nach zwanzig Jahren beantwortet deshalb nicht die Frage, welches Vermögen beide Pläne nach exakt zehn Jahren hätten.
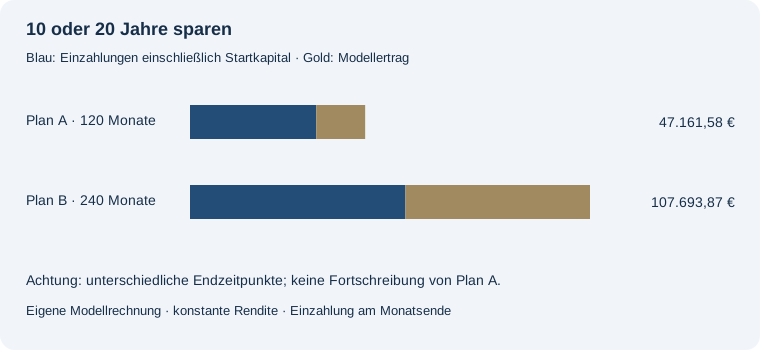
Plan A: 34.000,00 € Einzahlungen plus 13.161,58 € Modellertrag ergeben 47.161,58 € nach 120 Monaten. Plan B: 58.000,00 € Einzahlungen plus 49.693,87 € Modellertrag ergeben 107.693,87 € nach 240 Monaten. Die Differenz B minus A beträgt 60.532,30 €.
In der Monatstabelle endet die Spalte des kürzeren Plans mit dessen Laufzeit. Danach steht ein Strich. Ob das Geld anschließend unverzinst liegen bleibt, weiter investiert oder ausgegeben wird, ist nicht vorgegeben. Für einen gleichen Stichtag stelle in beiden Plänen dieselbe Monatszahl ein.
5. Die Ergebnisdifferenz in zwei Teile zerlegen
Endvermögen setzt sich im Modell aus eingezahltem Kapital und Modellertrag zusammen. Deshalb ist auch der Unterschied zwischen zwei Plänen die Summe aus Einzahlungsdifferenz und Ertragsdifferenz. Diese Zerlegung verhindert, dass eine größere eigene Einzahlung versehentlich als bessere Rendite gelesen wird.
Der angezeigte Modellertrag ist ein Eurobetrag. Er ist kein effektiver Jahreszins. Ein Plan mit mehr eingesetztem Geld kann selbst bei einer niedrigeren Rendite einen höheren absoluten Ertrag aufweisen. Prozentuale Rendite, absoluter Ertrag und Endvermögen sind deshalb unterschiedliche Kennzahlen.
Negative Werte richtig lesen
Bei negativer Rendite kann das Endvermögen unter den Einzahlungen liegen. Der Modellertrag ist dann ein Verlust im Modell. Eine negative Differenz B minus A bedeutet dagegen nur, dass B in der jeweiligen Kennzahl unter A liegt. Das Vorzeichen allein beschreibt keine vollständige Anlagebewertung.
6. Kosten, Kaufkraft und Budget ergänzen
Der Vergleich enthält keine gesonderten Gebühren, Steuern oder Inflationsannahmen. Wenn du Kosten einzeln untersuchen möchtest, nutze ergänzend den Anlagekostenrechner. Für die Kaufkraft eines zukünftigen Geldbetrags ist eine separate Inflationsbetrachtung nötig. Diese Ergebnisse dürfen nicht wahllos addiert werden, weil sie unterschiedliche Bezugsgrößen und Annahmen haben.
Auch die Finanzierbarkeit einer Sparrate ist eine eigene Frage. Eine dauerhaft höhere Einzahlung setzt voraus, dass das Geld regelmäßig verfügbar ist. Der Vergleich berechnet die Wirkung der eingegebenen Rate, er prüft nicht dein Haushaltsbudget. Für einen nachvollziehbaren Plan sollten Eingaben, Zeitraum und ausgeschlossene Kosten deshalb zusammen mit dem Ergebnis aufbewahrt werden. Der CSV-Export enthält diese Rechenbasis und die monatlichen Werte.
Häufige Fragen
Ist der höhere Endwert automatisch der bessere Plan?
Nein. Er kann höhere Einzahlungen, eine längere Dauer oder eine höhere und unsichere Renditeannahme voraussetzen.
Wie vergleiche ich zwei Pläne am selben Stichtag?
Setze dieselbe Laufzeit in Monaten ein. Der Rechner unterstellt für beide einen gemeinsamen Beginn.
Wie erkenne ich den Effekt einer einzelnen Änderung?
Verwende zuerst identische Eingaben und ändere anschließend nur eine Größe. Dann zeigt der Ergebnisunterschied deren Modellwirkung.
Mit eigenen Zahlen vergleichen
10.000 € Startkapital, monatlich 200 € und zehn Jahre bei angenommenen 5 % Jahresrendite.
Mit diesen Beispielwerten rechnen →