Beleihungsauslauf: Bedeutung und Abgrenzung
Der Beleihungsauslauf setzt die für die Besicherung berücksichtigte Kreditbelastung ins Verhältnis zum Beleihungswert. Er zeigt, wie stark der Sicherheitenwert rechnerisch beansprucht wird. Die Quote ist eine andere Größe als die Eigenkapitalquote auf den gesamten Kaufaufwand.
Bezugsgrößen und praktische Anwendung
Für ein einfaches Beispiel ohne weitere Belastungen genügt Darlehen geteilt durch Beleihungswert. In der Praxis können vorrangige Rechte, weitere Darlehen und die Rangfolge im Grundbuch relevant werden. Frage deshalb, welche Beträge und welcher Wert in der Bankrechnung stehen. Ein sinkender Kreditbetrag verbessert die Quote nur dann entsprechend, wenn der zugrunde gelegte Wert unverändert bleibt. Eine Bank muss ihre Preisgrenzen nicht identisch mit denen anderer Institute festlegen.
Vereinfachter Beleihungsauslauf = Darlehen / Beleihungswert × 100
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
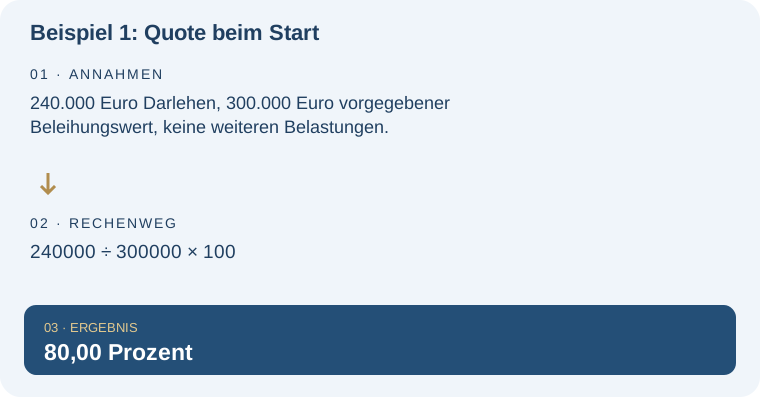
Beispiel 1: Quote beim Start
240.000 Euro Darlehen, 300.000 Euro vorgegebener Beleihungswert, keine weiteren Belastungen.
| Rechnung | Ergebnis |
|---|---|
| 240000 ÷ 300000 × 100 | 80,00 Prozent |
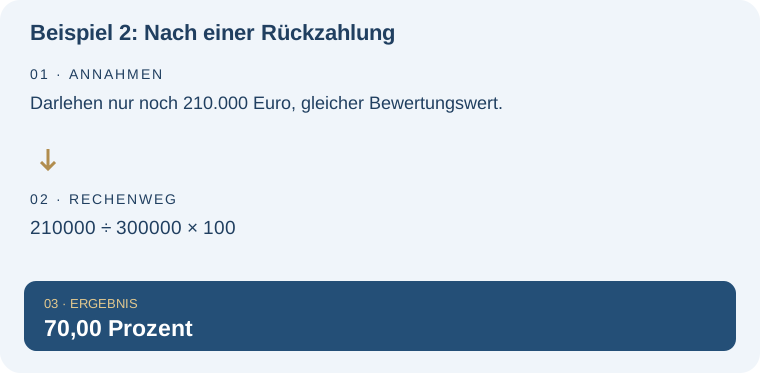
Beispiel 2: Nach einer Rückzahlung
Darlehen nur noch 210.000 Euro, gleicher Bewertungswert.
| Rechnung | Ergebnis |
|---|---|
| 210000 ÷ 300000 × 100 | 70,00 Prozent |
Typische Missverständnisse und Grenzen
Ein niedrigerer Auslauf kann Konditionen beeinflussen, garantiert aber keinen bestimmten Zinssatz. Bonität, Laufzeit, Objekt und Produktbedingungen bleiben relevant. Teile das Darlehen nicht durch den Kaufpreis und beschrifte das Ergebnis anschließend ungeprüft als Beleihungsauslauf.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Beleihungsauslauf in der weiteren Planung: Baufinanzierungsrechner. Berechne Monatsrate und Restschuld deines Hypothekendarlehens. Mit jährlicher Sondertilgung kannst du die Gesamtlaufzeit und mehrere Restschuldtermine vergleichen.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Baufinanzierung und Restschuld verstehen. Diese Lexikonseite konzentriert sich dagegen auf: Finanzierungsquote bezogen auf Sicherheitenwert statt Tilgungsverlauf.
Ein niedrigerer Auslauf kann Konditionen beeinflussen, garantiert aber keinen bestimmten Zinssatz. Für einen Angebotsvergleich müssen Darlehenssumme, Laufzeit und Rückzahlungsplanung zusammenpassen. Baufinanzierungsangebote passend zu deinem Vorhaben prüfen – Thema Beleihungsauslauf. Vergleiche neben dem Zinssatz auch die für dich wichtigen Vertragsrechte und die verbleibende Restschuld.
Häufige Fragen – direkt beantwortet
Ist 80 Prozent eine allgemeine Finanzierungsgrenze?
Nein. Es ist hier nur ein Beispiel. Grenzen und Konditionsstufen hängen vom Kreditgeber und Produkt ab.
Kann ein Wertverlust die Quote erhöhen?
Ja. Ein niedrigerer Nenner erhöht bei gleichem Darlehen den rechnerischen Auslauf.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.