Das Wichtigste in Kürze
- Eine Monatsrate enthält Zinsen und Tilgung.
- Die Zinsbindung beschreibt nicht automatisch die gesamte Rückzahlungsdauer.
- Die Restschuld ist der Ausgangspunkt für eine spätere Anschlussplanung.
- Ein höherer neuer Zinssatz oder eine kürzere Rückzahlungsdauer kann die notwendige Rate erhöhen.
Wie viel am Ende der Zinsbindung übrig bleibt, hängt auch vom vereinbarten Sollzins ab. Stelle Baufinanzierungen mit gleicher Zinsbindung gegenüber und rechne die Restschuld mit den jeweiligen Angebotszinsen nach.
1. Zins und Tilgung in einer Rate
Bei einem Annuitätenmodell bleibt die laufende Rate gleich. Die Zinsen werden auf die jeweils offene Schuld berechnet. Mit sinkender Restschuld fällt der Zinsanteil geringer aus; dadurch bleibt innerhalb derselben Rate mehr für die Tilgung übrig.
Bei 300.000 € Darlehen und 3,5 % Sollzins entstehen im ersten Modellmonat 875 € Zinsen. Wird eine Rate von 1.375 € gezahlt, reduziert sich die Schuld zunächst um 500 €. Im nächsten Monat ist die Zinsgrundlage bereits etwas kleiner.
Anfängliche Tilgung richtig lesen
Ein anfänglicher Tilgungssatz wird hier zusammen mit dem Sollzins verwendet, um die Monatsrate zu bestimmen. Er bedeutet nicht, dass in jedem späteren Jahr genau derselbe Prozentsatz des ursprünglichen Darlehens getilgt wird. Die laufende Entwicklung zeigt der Tilgungsplan.
Ein sicherer Umgang mit Begriffen erleichtert das Lesen von Finanzierungsrechnungen. Im Begriffe-Spiel kannst du Beschreibungen zuordnen und die Antworten mit Erklärung nachlesen: Fachbegriffe nach dem Lesen wiederholen.
2. Was bleibt am Ende der Zinsbindung?
Ein Zeitraum mit fest angenommenem Zinssatz kann enden, bevor die Schuld vollständig zurückgezahlt ist. Der verbleibende Betrag ist die Restschuld. Eine Planung, die nur die anfängliche Monatsrate betrachtet, übersieht diese spätere Aufgabe.
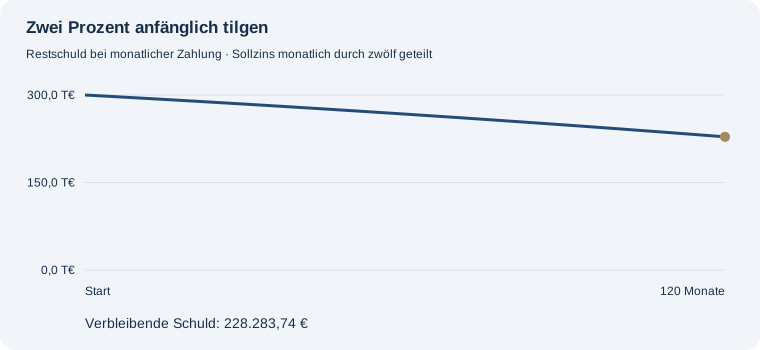
Im Beispiel bleiben nach zehn Jahren 228.283,74 € offen. In diesen zehn Jahren wurden 165.000,00 € gezahlt. Davon entfielen 93.283,74 € auf Zinsen und 71.716,26 € auf die Verringerung der Schuld.
Deine Restschuld sichtbar machen
Berechne den Verlauf aus Betrag, Sollzins und bekannter Monatsrate.
3. Eine neue Finanzierung beginnt mit der offenen Schuld
Für eine Anschlussplanung ist die zu diesem Zeitpunkt verbleibende Schuld relevant. Soll sie über einen neuen Zeitraum vollständig zurückgezahlt werden, bestimmen dieser Zeitraum und der neue Sollzins die notwendige Monatsrate.
Die bisherige Rate kann als Vergleich dienen, bestimmt aber nicht, welche neue Rate rechnerisch erforderlich ist. Auch die vollständige Rückzahlungsdauer ist von der tatsächlichen neuen Zinsbindung zu unterscheiden.
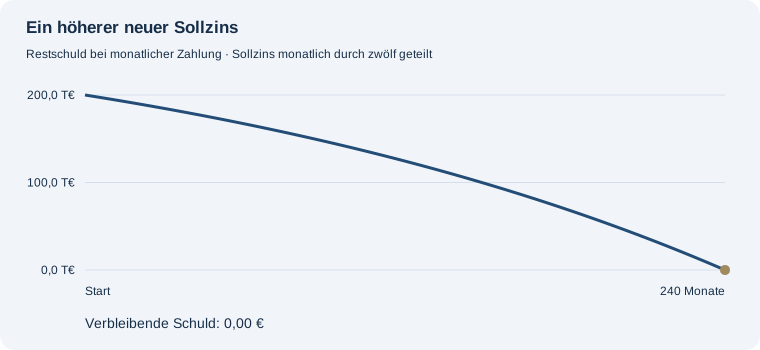
Bei 200.000 € Restschuld, 5 % Sollzins und 20 Jahren vollständiger Rückzahlungsdauer ergibt sich eine Modellrate von 1.319,91 €. Wie sich ein anderer Zinssatz oder Zeitraum auswirkt, lässt sich im Anschlussfinanzierungsrechner direkt vergleichen.
4. Die Rate in das gesamte Haushaltsbudget einordnen
Eine berechnete Kreditrate enthält nicht automatisch alle Ausgaben rund um eine Immobilie. Laufende Wohnkosten, Rücklagen, weitere Verpflichtungen und Kaufnebenkosten gehören in eine eigene Gesamtplanung. Der Darlehensrechner allein entscheidet deshalb nicht, ob eine Finanzierung für deinen Haushalt tragbar ist.
Betrachte auch ein Szenario mit höherer monatlicher Belastung. Dabei geht es nicht darum, einen zukünftigen Zinssatz vorherzusagen, sondern die Abhängigkeit deiner Planung von einzelnen Annahmen zu erkennen.
Die monatliche Belastung einordnen
Erfasse laufende Ausgaben, Jahreskosten und Rücklagen vollständig.
5. Checkliste für einen nachvollziehbaren Plan
- Darlehensbetrag und Kaufpreis werden nicht ungeprüft gleichgesetzt.
- Ich verwende die zum jeweiligen Rechner passende Zinsart.
- Ich kenne Monatsrate, Zinsanteil und Tilgungsanteil.
- Die Restschuld am Ende der Zinsbindung ist ausgewiesen.
- Eine spätere Anschlussfinanzierung wird mit eigenen Annahmen betrachtet.
- Laufende Immobilienkosten und Rücklagen sind im Budget enthalten.
- Modellwerte und tatsächliche Vertragsbedingungen werden getrennt geprüft.
Häufige Fragen
Ist die Zinsbindung gleich der Kreditlaufzeit?
Nicht zwingend. Die Restschuld kann am Ende der Zinsbindung noch positiv sein. Die vollständige Rückzahlungsdauer hängt zusätzlich von den Raten und weiteren Bedingungen ab.
Warum verwenden die neuen Rechner den Sollzins?
Sie modellieren die laufende Verzinsung der offenen Schuld mit einem Monatszins von einem Zwölftel des jährlichen Sollzinses. Zusätzliche Kosten werden nicht aus einem Effektivzins zurückgerechnet.
Kann ich eine Finanzierung damit verbindlich beurteilen?
Die Rechner zeigen Folgen von Annahmen. Konkrete Bedingungen, verfügbare Angebote und die persönliche Tragfähigkeit müssen gesondert geprüft werden.
Passende Rechenwerkzeuge
Grundlage der Beispiele
Monatliches Annuitätenmodell mit nominalem Sollzins geteilt durch zwölf. Vollständige Auszahlung zu Beginn, erste Rate nach einem Monat, keine zusätzlichen Kosten. Die Beispiele sind frei gewählte Szenarien und keine aktuellen Angebote.
150.000 € zwischenfinanzieren, 6 % Sollzins und 500 € Einmalkosten.
Mit diesen Beispielwerten rechnen →