Was zeigt der Baufinanzierungsrechner?
Der Rechner ermittelt zunächst eine konstante Monatsrate aus dem Darlehensbetrag, dem Sollzins und dem anfänglichen Tilgungssatz. Anschließend schreibt er den Kredit für die eingegebene Zinsbindung fort. Du siehst die verbleibende Restschuld, die im betrachteten Zeitraum angefallenen Zinsen und die Summe der Zahlungen.
Die Zinsbindung ist dabei der betrachtete Zeitraum mit unverändertem Sollzins. Sie ist nicht automatisch die Zeit bis zur vollständigen Rückzahlung. Wenn am Ende noch eine Schuld offen ist, wird deren zukünftige Finanzierung hier noch nicht berechnet.
Behalte die verbleibende Schuld im Blick und unterscheide sie von der monatlichen Belastung während des betrachteten Zeitraums.
Die vier Eingaben verstehen
Darlehensbetrag
Trage den tatsächlich zu finanzierenden Betrag ein. Kaufpreis und Darlehensbetrag sind nicht zwingend gleich: Eigenkapital, Kaufnebenkosten und weitere Ausgaben müssen in einer gesonderten Budgetplanung berücksichtigt werden. Der Rechner beginnt mit einer vollständigen Auszahlung des angegebenen Darlehens.
Sollzins
Hier wird ausdrücklich der Sollzins verwendet, nicht der effektive Jahreszins. Im Modell wird der jährliche Sollzins durch zwölf geteilt. Abweichende vertragliche Zinstage, Gebühren oder Zahlungszeitpunkte sind nicht enthalten.
Anfänglicher Tilgungssatz
Dieser Satz beschreibt die anfängliche jährliche Tilgung bezogen auf den ursprünglichen Darlehensbetrag. Er wird zusammen mit dem Sollzins zur Berechnung der Monatsrate verwendet. Bei gleichbleibender Rate sinkt später der Zinsanteil und der Tilgungsanteil steigt.
Zinsbindung
Der Zeitraum wird in vollen Jahren angegeben. Der Sollzins bleibt bis zum Ende dieser Modellrechnung unverändert. Ein eventuell später benötigter Zinssatz ist unbekannt und wird nicht stillschweigend fortgeschrieben.
In einer Immobilienfinanzierung treffen mehrere Fachbegriffe aufeinander. Im Begriffe-Spiel kannst du Beschreibungen zuordnen und die Antworten mit Erklärung nachlesen: Dein Verständnis wichtiger Finanzbegriffe testen.
So entsteht die Monatsrate
Bei 300.000 € Darlehen, 3,5 % Sollzins und 2 % anfänglicher Tilgung ergibt sich eine Monatsrate von 1.375 €. Im ersten Monat fallen 875 € Zinsen an. Die übrigen 500 € tilgen die Schuld.
So entwickelt sich die Restschuld
Tilgung = Monatsrate − Monatszinsen
Neue Restschuld = bisherige Restschuld − Tilgung
Diese Schritte werden für jeden Monat wiederholt. Die letzte Rate wird bei vollständiger Rückzahlung auf den noch benötigten Betrag begrenzt. Nach vollständiger Tilgung fallen im Modell keine weiteren Zahlungen an.
Drei Finanzierungsverläufe
Die Beispiele verwenden frei gewählte Konditionen. Sie dienen der Erklärung der Rechenzusammenhänge.
Zwei Prozent anfänglich tilgen
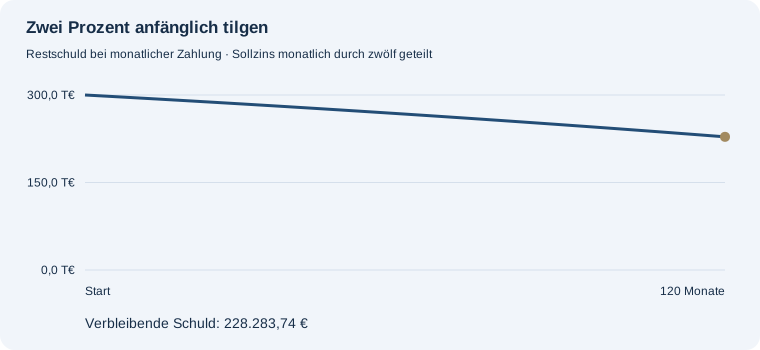
300.000,00 € Darlehen bei 3,50 % Sollzins und 2,00 % anfänglicher Tilgung ergeben 1.375,00 € Monatsrate. Nach 10 Jahren bleiben 228.283,74 € offen. Im betrachteten Zeitraum entstehen 93.283,74 € Zinsen.
Mit höherer Tilgung starten
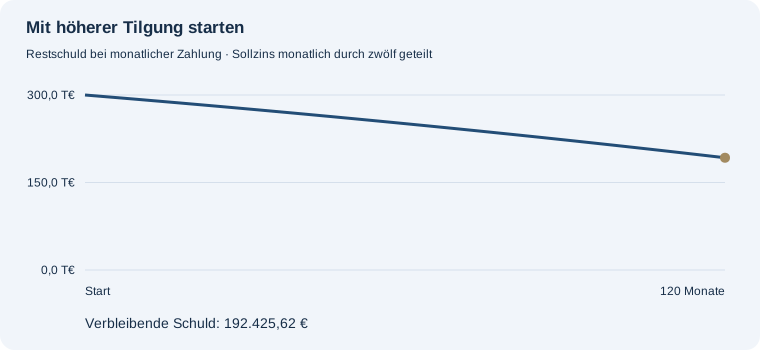
300.000,00 € Darlehen bei 3,50 % Sollzins und 3,00 % anfänglicher Tilgung ergeben 1.625,00 € Monatsrate. Nach 10 Jahren bleiben 192.425,62 € offen. Im betrachteten Zeitraum entstehen 87.425,62 € Zinsen.
Einen längeren Zeitraum betrachten
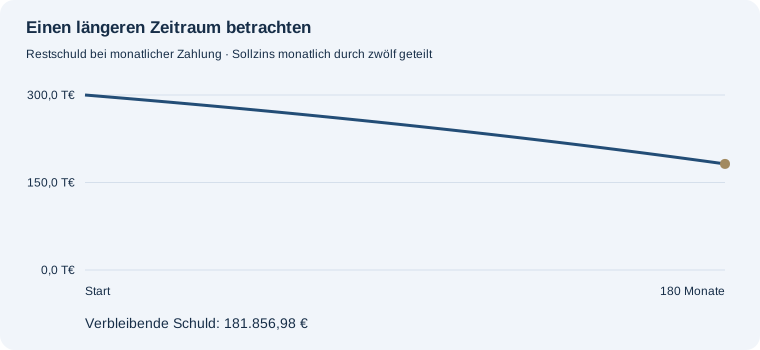
300.000,00 € Darlehen bei 3,50 % Sollzins und 2,00 % anfänglicher Tilgung ergeben 1.375,00 € Monatsrate. Nach 15 Jahren bleiben 181.856,98 € offen. Im betrachteten Zeitraum entstehen 129.356,98 € Zinsen.
Was diese Rechnung nicht abbildet
Kaufnebenkosten, Bereitstellungszinsen, Auszahlungstermine in Teilbeträgen, zusätzliche Gebühren, Sondertilgungen und wechselnde Zinssätze sind nicht enthalten. Die Finanzierung beginnt mit der vollständigen Darlehenssumme, die erste Zahlung folgt einen Monat später.
Die Ergebnisse sind Modellwerte. Ein tatsächlicher Vertrag kann andere Zinstage, Rundungsregeln oder Zahlungstermine verwenden. Der Rechner ermittelt weder die persönliche Tragfähigkeit noch eine Finanzierungszusage. Für die laufende Belastung ist außerdem dein vollständiges Haushaltsbudget relevant.
Häufige Fragen
Ist nach Ende der Zinsbindung automatisch alles zurückgezahlt?
Nein. Die verbleibende Restschuld wird gesondert ausgewiesen. Eine vollständige Tilgung hängt von Rate, Zinssatz und Zeitraum ab.
Was bedeutet anfängliche Tilgung?
Der Tilgungssatz dient hier zur Ermittlung der Anfangsrate. Bei konstanter Rate verändert sich der tatsächliche Tilgungsanteil später mit der Restschuld.
Kann ich den Effektivzins eintragen?
Dieser Rechner ist auf den Sollzins mit monatlicher Verteilung ausgelegt. Die Annahme ist ausdrücklich anders als eine Umrechnung des Effektivzinses.
Finanzierung weiterplanen
Den Immobilienkauf vorbereiten
Tilgung und Laufzeit genauer planen
Unbekannte Begriffe nachschlagen
Finanzlexikon: 33 Begriffe mit Beispielen und Rechnerlinks ↗
Bereitstellungszinsen für nicht abgerufenes Kapital
Schätze Bereitstellungszinsen für einen konstanten, noch nicht abgerufenen Kreditanteil. Zinsfreie Tage werden vor der Berechnung vom Modellzeitraum abgezogen.
Gesamtlaufzeit, jährliche Sondertilgung und Restschuldtermine
Monatsrate = Darlehen × (Sollzins + Anfangstilgung) / 1.200. Die zusätzliche jährliche Tilgung wird am Jahresende nach der Monatsrate angesetzt. Die Gesamtlaufzeit unterstellt konstante Konditionen bis zur letzten Zahlung. Für die erwartete Anschlussrate ist eine separate Szenariorechnung sinnvoll.