Forward-Darlehen: Bedeutung und Abgrenzung
Ein Forward-Darlehen vereinbart heute die Konditionen einer Finanzierung, die erst später beginnt. Es kommt etwa für eine verbleibende Restschuld am Ende einer Zinsbindung infrage. Die zeitliche Vorverlagerung der Zinsentscheidung ist sein wesentliches Merkmal.
Bezugsgrößen und praktische Anwendung
Notiere den Auszahlungstermin, die erwartete Restschuld, die neue Zinsbindung und alle Kosten. Für die Zeit bis zum Beginn läuft der bisherige Kredit nach seinen Bedingungen weiter. Ein möglicher Forward-Aufschlag gehört zu den Konditionen des neuen Vertrags. Das Angebot schützt vor einem vereinbarten Zinsanstieg im eigenen Vertrag, lässt aber nicht automatisch an später fallenden Marktzinsen teilnehmen. Die Entscheidung betrifft daher Sicherheit und Bindung, nicht eine verlässliche Zinsprognose.
Einfacher Zinsunterschied = Restschuld × Unterschied der Jahreszinssätze
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
Beispiel 1: Unterschied von einem halben Prozentpunkt
200.000 Euro Restschuld; angenommene Zinsen 4 statt 3,5 Prozent.
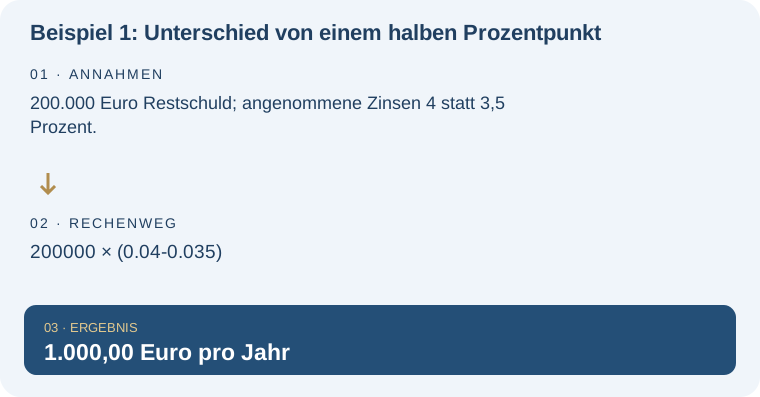
| Rechnung | Ergebnis |
|---|---|
| 200000 × (0.04-0.035) | 1.000,00 Euro pro Jahr |
Beispiel 2: Kleinere Restschuld
150.000 Euro bei demselben Zinsunterschied.
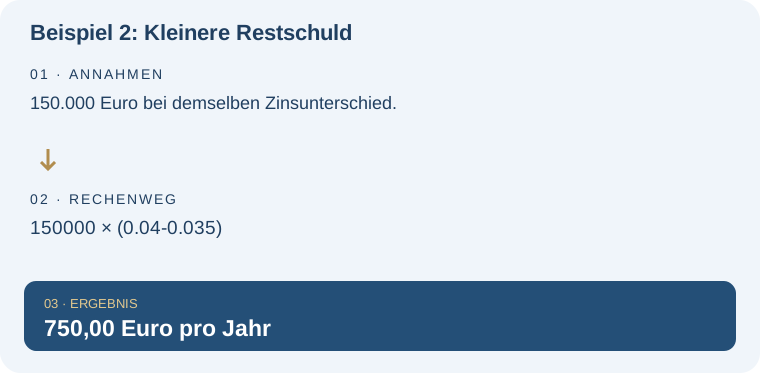
| Rechnung | Ergebnis |
|---|---|
| 150000 × (0.04-0.035) | 750,00 Euro pro Jahr |
Typische Missverständnisse und Grenzen
Ein vereinbarter Vertrag ist keine kostenlose Option, die man später beliebig ausschlägt. Prüfe vor Abschluss die Abnahmeverpflichtung und Folgen einer veränderten Lebensplanung. Die Beispiele isolieren nur die jährliche Zinsdifferenz bei unverändertem Kapital und bilden keinen Tilgungsplan ab.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Forward-Darlehen in der weiteren Planung: Anschlussfinanzierungsrechner. Plane die vollständige Rückzahlung deiner Restschuld unter neuen Konditionen. Berechne die erforderliche Monatsrate und vergleiche sie mit deiner bisherigen Rate.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Baufinanzierung und Restschuld verstehen. Diese Lexikonseite konzentriert sich dagegen auf: Vorab vereinbarte Anschlusskonditionen und Bindungsrisiko.
Ein vereinbarter Vertrag ist keine kostenlose Option, die man später beliebig ausschlägt. Für einen Angebotsvergleich müssen Darlehenssumme, Laufzeit und Rückzahlungsplanung zusammenpassen. Baufinanzierungsangebote passend zu deinem Vorhaben prüfen – Thema Forward-Darlehen. Vergleiche neben dem Zinssatz auch die für dich wichtigen Vertragsrechte und die verbleibende Restschuld.
Häufige Fragen – direkt beantwortet
Spare ich mit einem Forward-Darlehen sicher Geld?
Nein. Ob die Konditionen später günstiger als neue Angebote sind, ist bei Abschluss unbekannt.
Beginnt die Rückzahlung schon bei Abschluss?
Der Finanzierungsbeginn liegt grundsätzlich später. Gebühren und sonstige Zahlungen richten sich nach dem konkreten Vertrag.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.