Tilgungssatzwechsel: Bedeutung und Abgrenzung
Ein Tilgungssatzwechsel verändert die laufende Rückzahlung eines Darlehens. Soweit der Vertrag dies erlaubt, lässt sich die Rate erhöhen oder senken. Der vereinbarte Sollzins muss sich dabei nicht ändern; betroffen ist zunächst der Tilgungsanteil und damit der weitere Schuldenabbau.
Bezugsgrößen und praktische Anwendung
Eine höhere Rate baut bei gleichem Zinssatz mehr Kapital ab. Eine niedrigere Rate entlastet das aktuelle Budget, kann aber Restschuld und Rückzahlungsdauer erhöhen. Prüfe mögliche Termine, Mindest- und Höchstsätze, Anzahl zulässiger Wechsel sowie Gebühren. Die Bank muss außerdem angeben, wie die neue Rate berechnet wird. Eine Prozentangabe bezogen auf den ursprünglichen Kredit darf nicht ungeprüft auf die heutige Restschuld übertragen werden.
Tilgung im Modellmonat = Monatsrate − Restschuld × Jahres-Sollzins / 12
Zwei bebilderte Rechenbeispiele
Die folgenden Rechnungen erläutern jeweils einen abgegrenzten Zusammenhang. Beträge und Konditionen sind Modellannahmen; gesetzliche Werte sind, soweit verwendet, ausdrücklich mit ihrem Stand bezeichnet. Rundungen erfolgen erst bei der Darstellung.
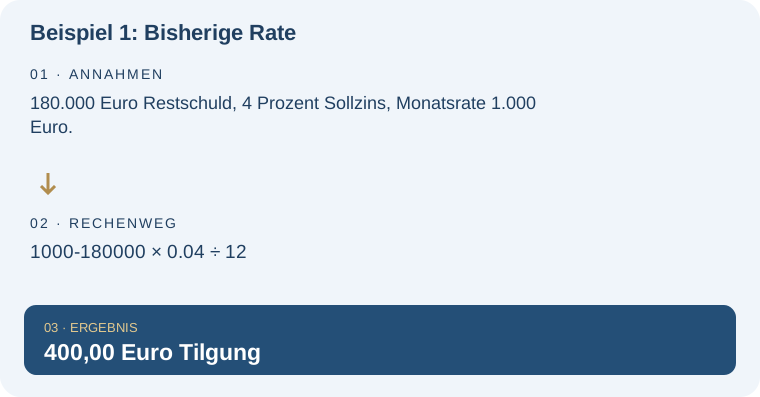
Beispiel 1: Bisherige Rate
180.000 Euro Restschuld, 4 Prozent Sollzins, Monatsrate 1.000 Euro.
| Rechnung | Ergebnis |
|---|---|
| 1000-180000 × 0.04 ÷ 12 | 400,00 Euro Tilgung |
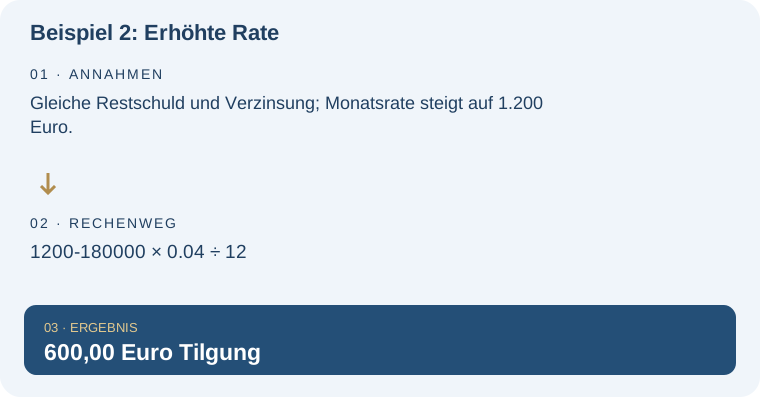
Beispiel 2: Erhöhte Rate
Gleiche Restschuld und Verzinsung; Monatsrate steigt auf 1.200 Euro.
| Rechnung | Ergebnis |
|---|---|
| 1200-180000 × 0.04 ÷ 12 | 600,00 Euro Tilgung |
Typische Missverständnisse und Grenzen
Die Beispiele stellen vorgegebene Raten gegenüber und berechnen nur den Tilgungsanteil eines vereinfachten Monats. Sie begründen keinen Anspruch auf einen Wechsel. Zinsbindungsende und Gesamtlaufzeit sind anschließend im vollständigen Plan neu zu betrachten.
Die Erklärung auf die eigene Planung übertragen
Die Begriffsabgrenzung lässt sich mit einer eigenen Modellrechnung ergänzen. Nutze dafür Tilgungssatzwechsel in der weiteren Planung: Tilgungssatzrechner. Welcher anfängliche Tilgungssatz steckt in deiner Monatsrate? Berechne Zins- und Tilgungsanteil, Restschuld und die rechnerische Dauer bis zur vollständigen Rückzahlung.
Für die Anwendung im größeren Zusammenhang passt der vorhandene Beitrag Tilgung und Laufzeit: Wie wird ein Kredit schuldenfrei?. Diese Lexikonseite konzentriert sich dagegen auf: Vertragliche Ratenänderung während der Finanzierung.
Die Beispiele stellen vorgegebene Raten gegenüber und berechnen nur den Tilgungsanteil eines vereinfachten Monats. Für einen Angebotsvergleich müssen Darlehenssumme, Laufzeit und Rückzahlungsplanung zusammenpassen. Baufinanzierungsangebote passend zu deinem Vorhaben prüfen – Thema Tilgungssatzwechsel. Vergleiche neben dem Zinssatz auch die für dich wichtigen Vertragsrechte und die verbleibende Restschuld.
Häufige Fragen – direkt beantwortet
Ist ein Wechsel immer kostenlos möglich?
Nein. Das hängt von der Vereinbarung ab. Kläre Umfang und Kosten vor einer Änderung.
Senkt eine niedrigere Rate den Kreditpreis?
Nicht automatisch. Eine langsamere Rückzahlung kann die Summe der Zinsen erhöhen.
Quellen und weiterführende Informationen
Redaktionsstand: . Die bebilderten Rechenbeispiele sind eigene Modellrechnungen. Die Quellen dienen der fachlichen Einordnung; ein Buch ersetzt bei rechtlichen oder steuerlichen Fragen nicht den aktuellen Regelstand.