Drei Begriffe auseinanderhalten
Die Monatsrate ist die regelmäßige Zahlung. Sie enthält im Annuitätenmodell Zinsen und Tilgung. Der anfängliche Tilgungssatz beschreibt den auf ein Jahr hochgerechneten ersten Tilgungsanteil im Verhältnis zum Ausgangsdarlehen. Die vollständige Rückzahlungsdauer gibt an, wie lange die Zahlungen unter bestimmten Annahmen laufen, bis keine Schuld mehr offen ist.
Eine Zinsbindung ist etwas anderes: Sie bezeichnet den Zeitraum mit vertraglich festem Zinssatz. Endet dieser Zeitraum vor der vollständigen Rückzahlung, bleibt eine Restschuld. Die hier gezeigten Rechnungen setzen einen unveränderten Sollzins über ihren gesamten Modellzeitraum voraus.
Eine höhere Tilgung verkürzt bei gleichem Sollzins die Rückzahlung. Wenn du Baufinanzierungsangebote zur geplanten Laufzeit vergleichst, kannst du für jede Variante mit einem konkreten Zins weiterrechnen.
1. Aus einer Monatsrate den Tilgungssatz ableiten
Ein Darlehen von 300.000 Euro wird im Beispiel mit 3,5 Prozent jährlichem Sollzins verzinst. Im ersten Monat entstehen 300.000 × 0,035 ÷ 12 = 875 Euro Zinsen. Von einer Monatsrate über 1.375 Euro verbleiben 500 Euro für die Rückzahlung. Diese erste Tilgung wird für den anfänglichen Satz auf ein Jahr hochgerechnet: 500 × 12 ÷ 300.000 × 100 = 2 Prozent.
Nach der ersten Rate ist die Schuld auf 299.500 Euro gesunken. Im zweiten Monat werden die Zinsen bereits auf diesen geringeren Betrag berechnet. Bei gleichbleibender Rate fällt damit der Tilgungsanteil etwas höher aus. Die gesamte Tilgung des ersten Jahres entspricht deshalb nicht einfach zwölfmal dem ersten Tilgungsanteil.
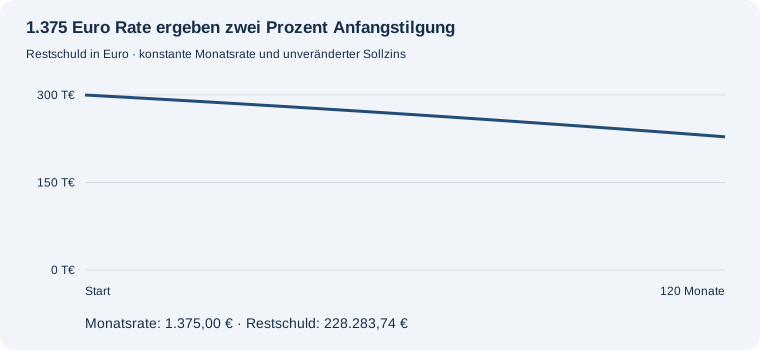
Nach zehn Jahren verbleiben in diesem Modell 228.283,74 €. Bis dahin wurden insgesamt 165.000,00 € gezahlt, davon 93.283,74 € Zinsen. Die Zahlungssumme darf deshalb nicht vollständig als Schuldenabbau interpretiert werden.
Mehr regelmäßige Tilgung kann die Dauer der Rückzahlung verkürzen. Vergleiche im Was-wäre-wenn-Rechner deine Ausgangslage mit einer zusätzlichen monatlichen Zahlung: Schnellere Rückzahlung mit eigenen Zahlen prüfen.
2. Von einer gewünschten Laufzeit zur Monatsrate
Bei der Volltilgung steht zuerst das Ziel fest: Die Schuld soll nach einer gewählten Zahl von Monatszahlungen vollständig verschwunden sein. Der Rechner sucht die Rate, die dieses Ziel bei konstantem Sollzins erfüllt. Eine kürzere Zeit verteilt die Rückzahlung auf weniger Raten. Die Monatsbelastung steigt, während bei positivem Sollzins weniger Zinskosten über die Gesamtlaufzeit anfallen.
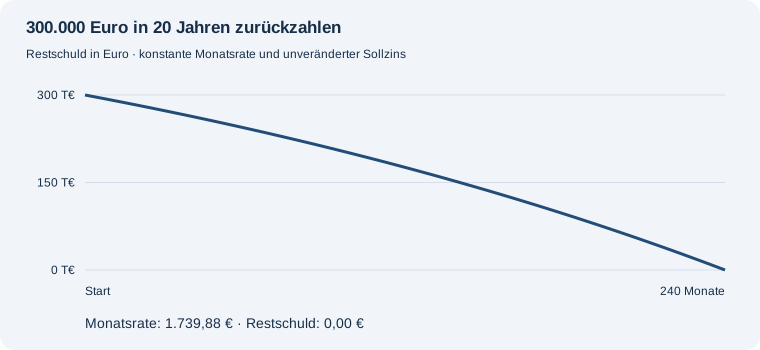
Für 300.000 Euro bei 3,5 Prozent Sollzins und 240 Monaten ergibt sich eine Modellrate von 1.739,88 €. Die gesamten Zinskosten betragen 117.571,00 €. Dieser Plan beginnt mit 3,46 % anfänglicher Tilgung.
Drei Laufzeiten, derselbe Darlehensbetrag
| Laufzeit | Monatsrate | Zinsen gesamt |
|---|---|---|
| 15 Jahre | 2.144,65 € | 86.036,57 € |
| 20 Jahre | 1.739,88 € | 117.571,00 € |
| 25 Jahre | 1.501,87 € | 150.561,21 € |
Alle drei Varianten verwenden 300.000 Euro Darlehen und unveränderte 3,5 Prozent Sollzins. Die Werte sind mathematische Beispiele und keine verfügbaren Finanzierungsangebote.
3. Wenn die Rate keine Tilgung enthält
Im Ausgangsbeispiel betragen die ersten Monatszinsen 875 Euro. Wird genau dieser Betrag gezahlt, bleibt die Schuld bei 300.000 Euro. Der nächste Monat beginnt daher wieder mit denselben Zinsen. Der anfängliche Tilgungssatz ist null und es gibt unter diesen Bedingungen keinen Zeitpunkt vollständiger Rückzahlung.
Liegt die Zahlung darunter, reicht sie nicht für die Zinsen. Der Tilgungssatzrechner stellt die fehlenden Zinsen als zusätzlichen Schuldbetrag dar. Eine solche Modellrechnung ist keine Aussage über erlaubte Vertragsbedingungen. Sie macht lediglich sichtbar, dass die Zahlung nicht zur Verringerung der Schuld ausreicht.
4. Ergebnisse sinnvoll miteinander vergleichen
- Verwende in allen Varianten denselben Darlehensbetrag und dieselbe Zinsart.
- Unterscheide Sollzins und Effektivzins: Die Immobilienmodelle teilen den Sollzins durch zwölf.
- Vergleiche Monatsrate und gesamte Zinskosten gemeinsam.
- Achte darauf, ob die angegebene Zeit nur ein Betrachtungszeitraum oder die vollständige Rückzahlungsdauer ist.
- Prüfe im Haushaltsrechner separat, welches Monatsbudget überhaupt verfügbar ist.
Die Rechner arbeiten intern ohne Zwischenrundung. Die angezeigte Cent-Rate ist eine gerundete Darstellung dieses Modells. Ein tatsächlicher Zahlungsplan mit monatlich gerundeten Zinsen und Raten kann eine abweichende letzte Zahlung enthalten.
Häufige Fragen
Kann ich Anfangstilgung und Laufzeit einfach ineinander umrechnen?
Nur mit zusätzlichen Angaben. Die Rate beziehungsweise der Darlehensbetrag und der Sollzins bestimmen den Zusammenhang. Die einfache Rechnung 100 geteilt durch Tilgungssatz ist bei verzinsten Annuitätendarlehen nicht die vollständige Rückzahlungsdauer.
Was passiert nach einer Zinsänderung?
Der bisherige Modellverlauf gilt dann nicht unverändert weiter. Die verbleibende Schuld und der neue Zinssatz werden zu den Ausgangsdaten einer neuen Rechnung.
Welche Rechnung passt zu meiner Frage?
Wenn der Endzeitpunkt feststehen soll, nutze den Volltilgungsrechner. Für eine bekannte Rate zeigt der Tilgungssatzrechner Anfangstilgung und theoretische Rückzahlungsdauer.
Mit eigenen Zahlen weiterrechnen
150.000 € zwischenfinanzieren, 6 % Sollzins und 500 € Einmalkosten.
Mit diesen Beispielwerten rechnen →