Was steckt hinter dem anfänglichen Tilgungssatz?
Eine monatliche Kreditrate kann Zinsen und Rückzahlung enthalten. Dieser Rechner trennt beide Bestandteile im ersten Monat und setzt den Tilgungsanteil ins Verhältnis zum eingegebenen Darlehensbetrag. Das Ergebnis ist ein auf ein Jahr hochgerechneter anfänglicher Tilgungssatz.
Zusätzlich schreibt der Rechner deine Rate für einen gewählten Zeitraum fort. So werden zwei Perspektiven sichtbar: die Tilgung am Anfang und die verbleibende Schuld am Betrachtungsende. Wenn die Rate die laufenden Zinsen übersteigt, wird außerdem die rechnerische Zahl der Monatszahlungen bis zur vollständigen Rückzahlung ermittelt.
Ein Tilgungssatz ist kein laufend gleicher Tilgungsanteil
Bei konstanter Rate und sinkender Restschuld fallen später weniger Zinsen an. Dadurch wird innerhalb derselben Rate mehr zurückgezahlt. Ein anfänglicher Satz von zwei Prozent bedeutet deshalb nicht, dass in jedem Jahr genau zwei Prozent des ursprünglichen Betrags getilgt werden.
Diese Angaben werden benötigt
Darlehensbetrag oder heutige Restschuld
Die Rechnung beginnt mit dem eingegebenen Betrag. Bei einer heutigen Restschuld beschreibt das Ergebnis die Tilgung relativ zu diesem neuen Ausgangsbetrag. Es ist dann nicht automatisch der anfängliche Tilgungssatz deines ursprünglichen Kreditvertrags.
Sollzins und Monatsrate
Verwende den Sollzins, der auf die offene Schuld angewendet werden soll, und die regelmäßige Zahlung für Zins und Tilgung. Gebühren, Versicherungsbeiträge oder andere Zahlungen außerhalb der Kreditrate gehören nicht in diese Eingabe. Sondertilgungen sind in diesem Rechner nicht enthalten.
Zeitraum für die Restschuld
Die Monatszahl bestimmt, wie weit der Tilgungsplan angezeigt wird. Sie beeinflusst weder den anfänglichen Tilgungssatz noch die unter gleichbleibenden Bedingungen berechnete vollständige Rückzahlungsdauer. Der Rechner kann beispielsweise die Restschuld nach zehn Jahren zeigen, während die vollständige Tilgung deutlich später liegen würde.
Die Rechnung Schritt für Schritt
Anfänglicher Tilgungsanteil = Monatsrate − erste Monatszinsen
Anfänglicher Tilgungssatz = Tilgungsanteil × 12 ÷ Darlehensbetrag × 100
Bei 300.000 Euro Darlehen und 3,5 Prozent Sollzins betragen die ersten Monatszinsen 875 Euro. Von einer Rate über 1.375 Euro verbleiben 500 Euro für die Tilgung. Hochgerechnet: 500 × 12 ÷ 300.000 × 100 = 2 Prozent.
Wann gibt es eine vollständige Rückzahlung?
Ist die Rate größer als die ersten Monatszinsen, sinkt die Schuld. Bei dauerhaft gleichen Bedingungen lässt sich die Rückzahlungsdauer berechnen. Der Rechner rundet diese Dauer auf die nächste vollständige Monatszahlung auf und kürzt bei Bedarf die letzte Rate auf den verbleibenden Betrag.
Deckt die Rate nur die Zinsen, bleibt die Schuld unverändert. Reicht sie nicht einmal dafür, werden die ungedeckten Zinsen in diesem Modell zur Schuld addiert. Ein negativer Tilgungssatz zeigt dann Schuldzuwachs. Ob eine solche Zahlungsweise vertraglich möglich ist, wird nicht beurteilt.
Bei einer Rate, die bereits größer als Schuld plus erste Monatszinsen ist, wird der Kredit im ersten Monat bezahlt. Der angezeigte anfängliche Prozentsatz ist weiterhin die rechnerische Hochrechnung der eingegebenen regelmäßigen Rate; er ist keine tatsächlich über ein Jahr geleistete Tilgung.
Drei Varianten im Vergleich
Frei gewählte Modellzahlen erklären die Zusammenhänge. Alle Beispiele lassen sich direkt in den Rechner übernehmen.
1.375 Euro Rate ergeben zwei Prozent Anfangstilgung
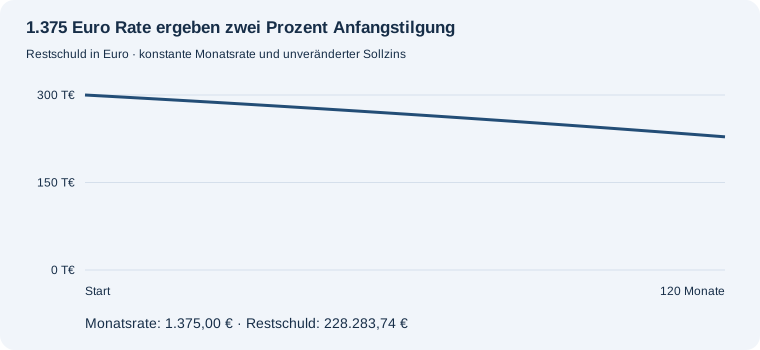
Bei 300.000,00 € Darlehen, 3,5 % Sollzins und 1.375,00 € Monatsrate entstehen zuerst 875,00 € Zinsen. Die erste Tilgung beträgt 500,00 €; der anfängliche Tilgungssatz ist 2 %. Nach 120 Monaten verbleiben 228.283,74 €.
250 Euro mehr Rate erhöhen die Tilgung
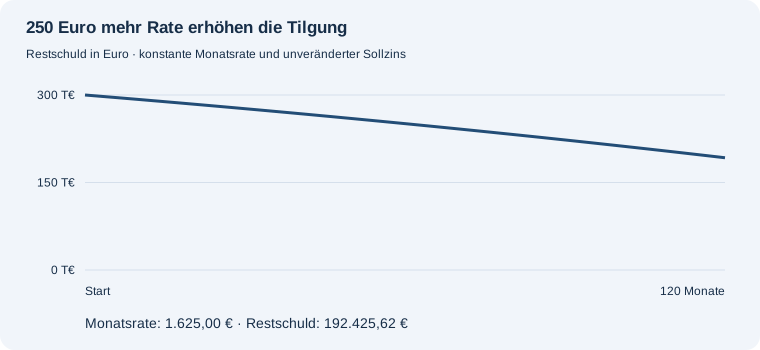
Bei 300.000,00 € Darlehen, 3,5 % Sollzins und 1.625,00 € Monatsrate entstehen zuerst 875,00 € Zinsen. Die erste Tilgung beträgt 750,00 €; der anfängliche Tilgungssatz ist 3 %. Nach 120 Monaten verbleiben 192.425,62 €.
Eine Rate, die nur die Zinsen deckt
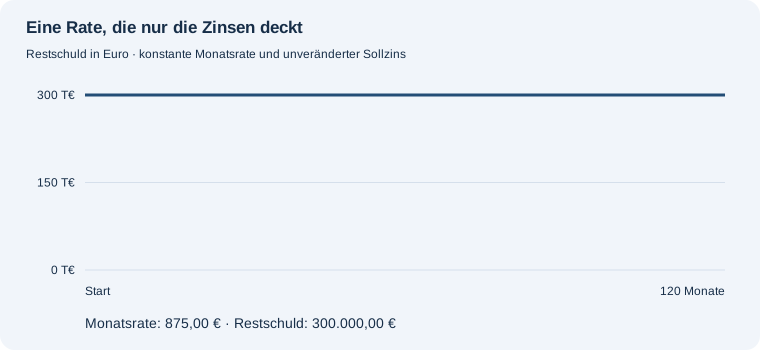
Bei 300.000,00 € Darlehen, 3,5 % Sollzins und 875,00 € Monatsrate entstehen zuerst 875,00 € Zinsen. Die erste Tilgung beträgt 0,00 €; der anfängliche Tilgungssatz ist 0 %. Nach 120 Monaten verbleiben 300.000,00 €.
Was das Modell nicht berücksichtigt
Es gibt keine automatischen Sondertilgungen, Gebühren, Tilgungssatzwechsel, Auszahlung in Teilbeträgen oder spätere Zinsänderungen. Auch eine individuelle Kreditentscheidung oder Prüfung des Haushaltsbudgets findet nicht statt. Die Ergebnisse gelten für die eingegebenen Annahmen.
Die Zinssätze sind keine Prognose. Wenn die tatsächliche Zinsbindung kürzer als die errechnete Rückzahlungsdauer ist, kann der spätere Verlauf abweichen. Prüfe die dann verbleibende Schuld gesondert mit dem Restschuld- und Anschlussfinanzierungsrechner.
Häufige Fragen
Bedeuten zwei Prozent Tilgung eine Rückzahlung in genau 50 Jahren?
Nein. Bei konstanter Rate verändert sich der Tilgungsanteil mit der Restschuld. Die vollständige Rückzahlungsdauer hängt auch vom Sollzins und der Rate ab.
Warum ist der Tilgungssatz bei meiner heutigen Restschuld anders?
Der Prozentsatz bezieht sich immer auf den eingegebenen Ausgangsbetrag. Eine kleinere aktuelle Restschuld ist eine andere Bezugsgröße als der ursprüngliche Kredit.
Was bedeutet ein Tilgungssatz von null oder weniger?
Bei null wird im Modell kein Kapital zurückgezahlt. Bei einem negativen Wert reicht die Zahlung nicht für die Zinsen und die Schuld wächst.
Die Planung vertiefen
Ratgeber: Tilgung und Laufzeit verstehen · Mit einem anfänglichen Tilgungssatz starten · Passenden Kaufpreis aus einer Rate berechnen