Vertragsdaten in einen Zahlungsplan übertragen
Für abweichende Termine öffne den individuellen Zahlungsplan. Gib Auszahlungsdatum sowie für jede Rückzahlung Datum und Betrag ein. Dieser Plan ersetzt die regelmäßigen Raten. Die Datumsrechnung verwendet tatsächliche Tage geteilt durch 365. Für den Vergleich mit einem ausgewiesenen Vertragszins müssen Kostenumfang und Zeitkonvention übereinstimmen. Der Rechner liefert die mathematische Verzinsung deiner erfassten Zahlungen.
Zwei Fälle durchrechnen
48 Raten und Schlusszahlung
| Tatsächliche Nettoauszahlung | 19500 € |
|---|---|
| Regelmäßige Monatsrate | 450 € |
| Laufzeit | 48 Monate |
| Zusätzlich zur letzten Rate | 1500 € |
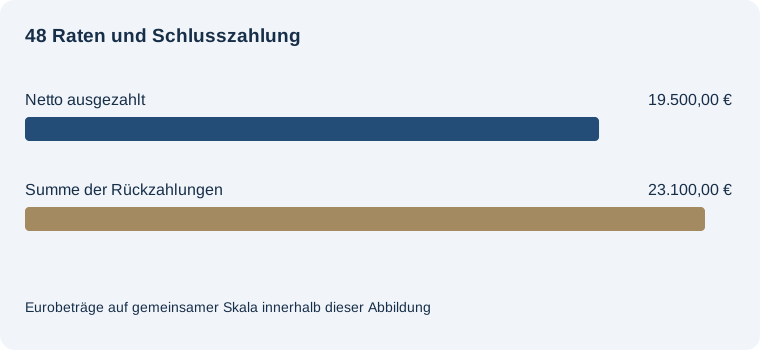
Effektive Jahresverzinsung des Zahlungsstroms: 8,3629 %
Netto ausgezahlt: 19.500,00 €. Summe der Rückzahlungen: 23.100,00 €. Rückzahlungen minus Auszahlung: 3.600,00 €.
Gleich lange Monate, erste Zahlung nach einem Monat. Die Schlusszahlung kommt zur letzten Rate hinzu. Rechnerische Verzinsung vorgegebenen Geldflusses.
Ohne zusätzliche Schlusszahlung
| Tatsächliche Nettoauszahlung | 19500 € |
|---|---|
| Regelmäßige Monatsrate | 450 € |
| Laufzeit | 48 Monate |
| Zusätzlich zur letzten Rate | 0 € |
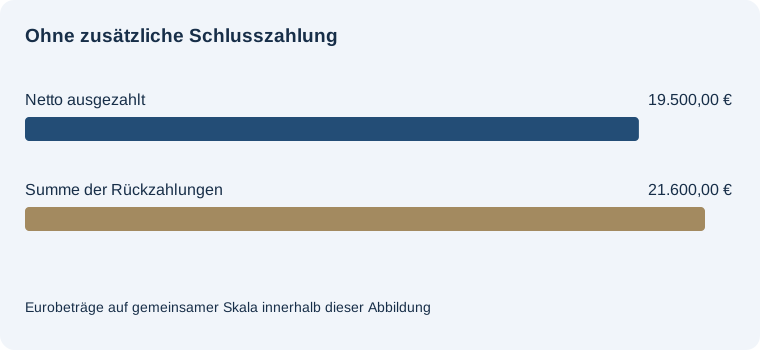
Effektive Jahresverzinsung des Zahlungsstroms: 5,2262 %
Netto ausgezahlt: 19.500,00 €. Summe der Rückzahlungen: 21.600,00 €. Rückzahlungen minus Auszahlung: 2.100,00 €.
Gleich lange Monate, erste Zahlung nach einem Monat. Die Schlusszahlung kommt zur letzten Rate hinzu. Rechnerische Verzinsung vorgegebenen Geldflusses.
Was den Unterschied erklärt
Zusätzlich zur letzten Rate ändert sich von 1500 auf 0 €. Alle weiteren Eingaben stimmen überein. Im ersten Fall ergibt die Rechnung 8,3629 %, im zweiten 5,2262 %.
Der Rechner sucht den Jahreszins, bei dem die Summe der abgezinsten Rückzahlungen der Auszahlung entspricht. Der Barwert in jeder Tabellenzeile lässt sich zur Kontrolle addieren. Eine frühe Rückzahlung hat bei positivem Zins einen höheren heutigen Wert als eine gleich hohe spätere Zahlung. Eine Zahlungssumme unterhalb der Auszahlung kann zu einer negativen Verzinsung führen.
Auszahlung = Summe der Einzelbarwerte. Einzelbarwert = Rückzahlung / (1 + Jahreszins als Dezimalzahl) hoch Zeitabstand in Jahren.
Häufige Fragen
Wie zähle ich eine Gebühr zu Beginn?
Ziehe sie von der erhaltenen Auszahlung ab, falls sie bereits beim Start bezahlt wird.
Was geschieht bei gleichen Gesamtsummen?
Wenn die Summe der Rückzahlungen der Auszahlung entspricht, beträgt die Verzinsung null.
Warum kann das Datum den Zins verändern?
Es verändert die Dauer, über die der jeweilige Rückzahlungsbetrag abgezinst wird.
Fachliche Grundlage
Gesetzliche Berechnungsregeln zum Vergleich: Anlage zu § 16 PAngV
Passend zum Thema
20.000 € Kredit, 6 % effektive Jahresverzinsung, 60 Monate. Die Extra-Zahlung erfolgt einmal im zwölften Monat.
Mit diesen Beispielwerten rechnen →