Mit der tatsächlichen Auszahlung beginnen
Entscheidend ist der Betrag, der zu Beginn wirklich zur Verfügung steht. Bei 20.000 Euro vereinbarter Kreditsumme und 500 Euro einbehaltenen Kosten fließen 19.500 Euro zu. Verwende diesen Nettobetrag. Eine bereits abgezogene Gebühr darf später nicht noch einmal als separate Rückzahlung auftauchen.
Den letzten Monat richtig erfassen
Im regelmäßigen Plan fällt am Ende jedes Modellmonats eine Rate an. Eine zusätzliche Schlusszahlung erhöht die letzte Rate. Erwartest du stattdessen eine letzte Gesamtzahlung von 1.950 Euro bei üblichen 450 Euro, trägst du 1.500 Euro zusätzlich ein. Die Tabelle zeigt jeden einzelnen Zahlungsbetrag.
Wie der Zinssatz gefunden wird
Der Rechner sucht den Jahreszins, bei dem die Summe der abgezinsten Rückzahlungen der Auszahlung entspricht. Der Barwert in jeder Tabellenzeile lässt sich zur Kontrolle addieren. Eine frühe Rückzahlung hat bei positivem Zins einen höheren heutigen Wert als eine gleich hohe spätere Zahlung. Eine Zahlungssumme unterhalb der Auszahlung kann zu einer negativen Verzinsung führen.
So wird gerechnet
Auszahlung = Summe der Einzelbarwerte. Einzelbarwert = Rückzahlung / (1 + Jahreszins als Dezimalzahl) hoch Zeitabstand in Jahren.
Gleich lange Monate, erste Zahlung nach einem Monat. Die Schlusszahlung kommt zur letzten Rate hinzu. Rechnerische Verzinsung vorgegebenen Geldflusses.
Drei bebilderte Beispielrechnungen
48 Raten und Schlusszahlung
| Tatsächliche Nettoauszahlung | 19500 € |
|---|---|
| Regelmäßige Monatsrate | 450 € |
| Laufzeit | 48 Monate |
| Zusätzlich zur letzten Rate | 1500 € |
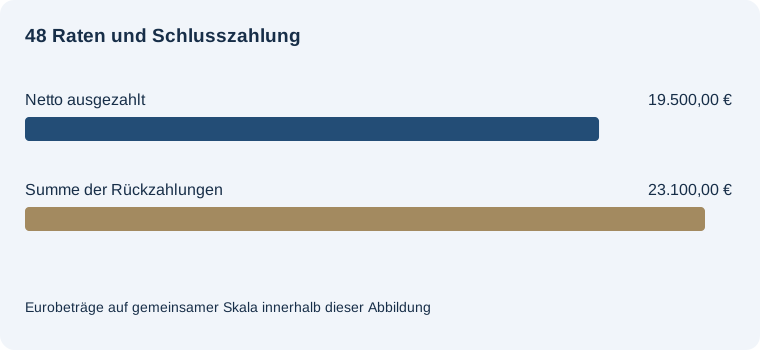
Effektive Jahresverzinsung des Zahlungsstroms: 8,3629 %
Netto ausgezahlt: 19.500,00 €. Summe der Rückzahlungen: 23.100,00 €. Rückzahlungen minus Auszahlung: 3.600,00 €.
Gleich lange Monate, erste Zahlung nach einem Monat. Die Schlusszahlung kommt zur letzten Rate hinzu. Rechnerische Verzinsung vorgegebenen Geldflusses.
Geringere Auszahlung
| Tatsächliche Nettoauszahlung | 18500 € |
|---|---|
| Regelmäßige Monatsrate | 450 € |
| Laufzeit | 48 Monate |
| Zusätzlich zur letzten Rate | 1500 € |
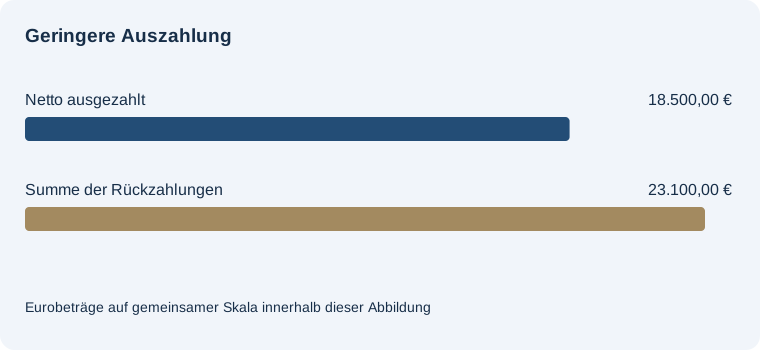
Effektive Jahresverzinsung des Zahlungsstroms: 11,2085 %
Netto ausgezahlt: 18.500,00 €. Summe der Rückzahlungen: 23.100,00 €. Rückzahlungen minus Auszahlung: 4.600,00 €.
Gleich lange Monate, erste Zahlung nach einem Monat. Die Schlusszahlung kommt zur letzten Rate hinzu. Rechnerische Verzinsung vorgegebenen Geldflusses.
Ohne zusätzliche Schlusszahlung
| Tatsächliche Nettoauszahlung | 19500 € |
|---|---|
| Regelmäßige Monatsrate | 450 € |
| Laufzeit | 48 Monate |
| Zusätzlich zur letzten Rate | 0 € |
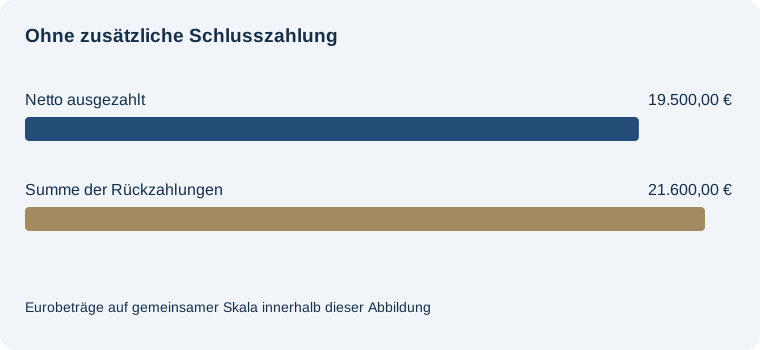
Effektive Jahresverzinsung des Zahlungsstroms: 5,2262 %
Netto ausgezahlt: 19.500,00 €. Summe der Rückzahlungen: 21.600,00 €. Rückzahlungen minus Auszahlung: 2.100,00 €.
Gleich lange Monate, erste Zahlung nach einem Monat. Die Schlusszahlung kommt zur letzten Rate hinzu. Rechnerische Verzinsung vorgegebenen Geldflusses.
Häufige Fragen
Wie zähle ich eine Gebühr zu Beginn?
Ziehe sie von der erhaltenen Auszahlung ab, falls sie bereits beim Start bezahlt wird.
Was geschieht bei gleichen Gesamtsummen?
Wenn die Summe der Rückzahlungen der Auszahlung entspricht, beträgt die Verzinsung null.
Warum kann das Datum den Zins verändern?
Es verändert die Dauer, über die der jeweilige Rückzahlungsbetrag abgezinst wird.
Fachliche Grundlage
Gesetzliche Berechnungsregeln zum Vergleich: Anlage zu § 16 PAngV
Passend zum Thema
Möchtest du stattdessen die Rendite eines Depots mit mehreren Einzahlungen berechnen? →