Drei Zahlungen auseinanderhalten
Eine Finanzierung kann eine Anzahlung zu Beginn, reguläre Monatsraten und eine größere Zahlung am Ende enthalten. Die Anzahlung verringert den aufzunehmenden Kredit. Die Monatsraten leisten laufend Zinsen und Tilgung. Eine zusätzliche Schlusszahlung begleicht den Teil, der nach den regulären Raten noch offen bleibt.
Im Autokreditrechner wird die Schlusszahlung ausdrücklich zusätzlich zur letzten regulären Monatsrate angesetzt. Die gesamte letzte Zahlung ist daher größer als der allein eingegebene Schlussbetrag. Bei einem konkreten Angebot muss geprüft werden, ob dessen letzte Rate genauso dargestellt wird.
1. Vollständige Rückzahlung über die Monatsraten
Im ersten Beispiel kostet das Fahrzeug 25.000 Euro. Nach 5.000 Euro Anzahlung bleiben 20.000 Euro Kredit. Bei fünf Prozent Sollzins und 48 Monaten wird dieser Betrag ohne zusätzliche Schlusszahlung vollständig über die Monatsraten zurückgezahlt.
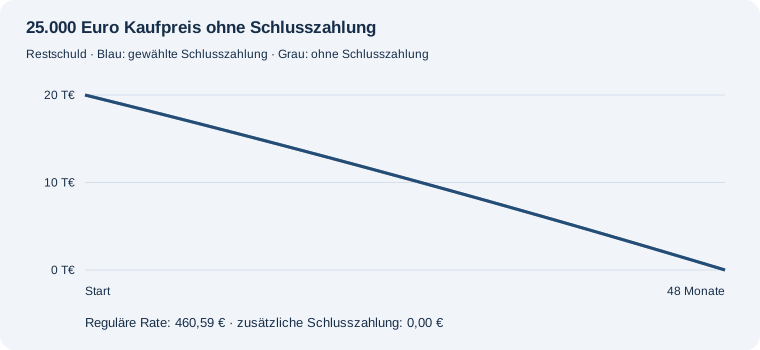
25.000,00 € Kaufpreis minus 5.000,00 € Anzahlung ergeben 20.000,00 € Kredit. Bei 5 % Sollzins und 48 Monaten beträgt die reguläre Rate 460,59 €. Hinzu kommen am Ende 0,00 € Schlusszahlung; im letzten Monat sind insgesamt 460,59 € fällig. Die Zinsen summieren sich auf 2.108,12 €. Einschließlich Anzahlung werden 27.108,12 € gezahlt.
2. Ein Teil der Rückzahlung wird ans Ende verlagert
Die nächste Variante übernimmt dieselben Ausgangszahlen, lässt aber 8.000 Euro für eine zusätzliche Zahlung am Ende stehen. Die reguläre Rate sinkt. Gleichzeitig bleibt während der Laufzeit mehr Schuld offen.
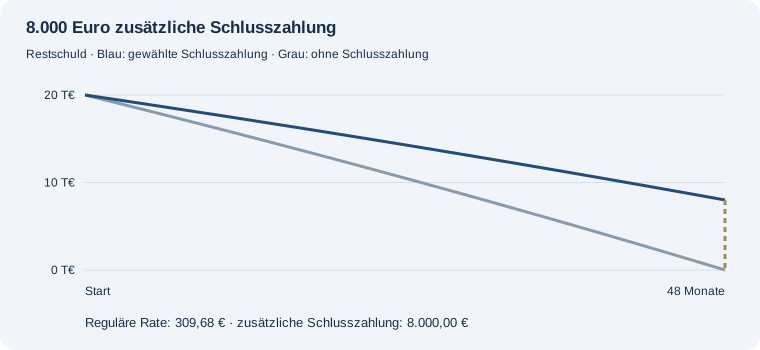
25.000,00 € Kaufpreis minus 5.000,00 € Anzahlung ergeben 20.000,00 € Kredit. Bei 5 % Sollzins und 48 Monaten beträgt die reguläre Rate 309,68 €. Hinzu kommen am Ende 8.000,00 € Schlusszahlung; im letzten Monat sind insgesamt 8.309,68 € fällig. Die Zinsen summieren sich auf 2.864,87 €. Einschließlich Anzahlung werden 27.864,87 € gezahlt.
Gegenüber der Variante ohne Schlusszahlung sinkt die reguläre Monatsrate um 150,90 €. Die Zinskosten steigen im selben Modell um 756,75 €. Beides gehört zu diesem Vergleich.
3. Drei Varianten direkt gegenüberstellen
| Zusätzliche Schlusszahlung | Reguläre Rate | Letzte Zahlung gesamt | Zinsen gesamt |
|---|---|---|---|
| 0,00 € | 460,59 € | 460,59 € | 2.108,12 € |
| 8.000,00 € | 309,68 € | 8.309,68 € | 2.864,87 € |
| 12.000,00 € | 234,23 € | 12.234,23 € | 3.243,25 € |
Alle drei Zeilen verwenden 25.000 Euro Kaufpreis, 5.000 Euro Anzahlung, fünf Prozent Sollzins und 48 Monate. Es handelt sich um frei gewählte Modellwerte, nicht um aktuelle Angebote.
4. Die Schlusszahlung gehört zur laufenden Planung
Eine Schlusszahlung entfällt nicht dadurch, dass sie erst später fällig ist. Wird beispielsweise eine Zahlung von 8.000 Euro über 48 Monate ohne Sparzinsen vorbereitet, wären dafür rechnerisch rund 166,67 Euro pro Monat zurückzulegen. Diese Rücklage wäre zusätzlich zur Kreditrate nötig.
Der Autokreditrechner addiert eine solche Sparrate nicht automatisch. Für eine separate Berechnung kann der Sparzielrechner genutzt werden. Ein geplanter Fahrzeugverkauf, ein unbekannter Restwert oder eine spätere Anschlussfinanzierung werden ebenfalls nicht als sichere Deckung unterstellt.
Die Verbraucherzentrale weist bei Autofinanzierungen darauf hin, dass niedrige laufende Raten mit einer hohen abschließenden Ballonrate verbunden sein können. Weiterführende Quelle: Verbraucherzentrale: Null-Prozent-Finanzierung, Abschnitt Ballonrate. Die Zahlen dieses Ratgebers sind eigenständige Modellbeispiele.
5. Finanzierungskosten sind nicht sämtliche Autokosten
Anzahlung plus Kreditzahlungen zeigen hier den Aufwand für Kaufpreis und modellierte Zinsen. Versicherung, laufender Betrieb, Wartung, Steuern oder weitere Zusatzprodukte sind nicht eingerechnet. Für die Frage, welche Rate zu einem Haushalt passt, müssen die übrigen Ausgaben separat betrachtet werden.
Ebenso ersetzt das Modell keinen Vergleich vollständiger Vertragsbedingungen. Es verwendet einen konstanten Sollzins mit monatlicher Verteilung und keine Gebühren. Unterschiedliche Zinsmethoden oder Rundungsregeln können zu anderen Zahlungsplänen führen.
Häufige Fragen
Warum kann eine niedrigere Rate mehr Zinsen verursachen?
Bei gleicher Laufzeit bleibt durch eine Schlusszahlung länger mehr Kapital offen. Dieses wird im Modell weiter verzinst.
Ist eine größere Schlusszahlung automatisch sinnvoll?
Der Rechner zeigt nur die rechnerischen Folgen. Eine spätere Zahlung muss zusätzlich zu den laufenden Raten geplant werden.
Was zeigt die Restschuldkurve am Ende?
Die gewählte Variante endet zunächst bei der nach der letzten regulären Rate verbleibenden Schuld. Die zusätzliche Schlusszahlung senkt sie dann auf null.
Mit eigenen Zahlen weiterrechnen
Leasingzahlungen separat betrachten
20.000 € Kredit, 6 % effektive Jahresverzinsung, 60 Monate. Die Extra-Zahlung erfolgt einmal im zwölften Monat.
Mit diesen Beispielwerten rechnen →