Wie bereite ich meinen eigenen Vergleich vor?
Übernimm einen Zeitraum, für den die verwendeten Konditionen beider Angebote gelten. Für spätere Anschlusszinsen und Sondertilgungen stehen die vertiefenden Finanzierungsrechner zur Verfügung.
Zwei Immobilienkredite lassen sich besser beurteilen, wenn Darlehensbetrag und Zinsbindung übereinstimmen. Rechne die Tilgung deiner Baufinanzierungsangebote mit den jeweiligen Sollzinsen nach.
Zwei Fälle durchrechnen
Zehn Jahre Zinsbindung
| Darlehensbetrag | 250000 € |
|---|---|
| Gemeinsame Zinsbindung | 10 Jahre |
| Nominaler Sollzins · A | 3,5 % |
| Anfangstilgung pro Jahr · A | 2 % |
| Gebühren für den Zeitraum · A | 1000 € |
| Nominaler Sollzins · B | 3,8 % |
| Anfangstilgung pro Jahr · B | 2,5 % |
| Gebühren für den Zeitraum · B | 0 € |
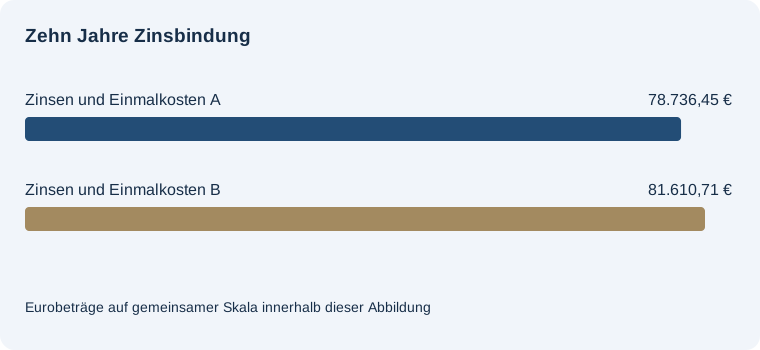
Zinsen und Einmalkosten: B minus A: 2.874,25 €
Zinsen und Einmalkosten A: 78.736,45 €. Zinsen und Einmalkosten B: 81.610,71 €.
A hat den geringeren erfassten Aufwand. Die Tabelle zeigt die einzelnen Positionen.
Gleiche Anfangstilgung
| Darlehensbetrag | 250000 € |
|---|---|
| Gemeinsame Zinsbindung | 10 Jahre |
| Nominaler Sollzins · A | 3,5 % |
| Anfangstilgung pro Jahr · A | 2 % |
| Gebühren für den Zeitraum · A | 1000 € |
| Nominaler Sollzins · B | 3,8 % |
| Anfangstilgung pro Jahr · B | 2 % |
| Gebühren für den Zeitraum · B | 0 € |
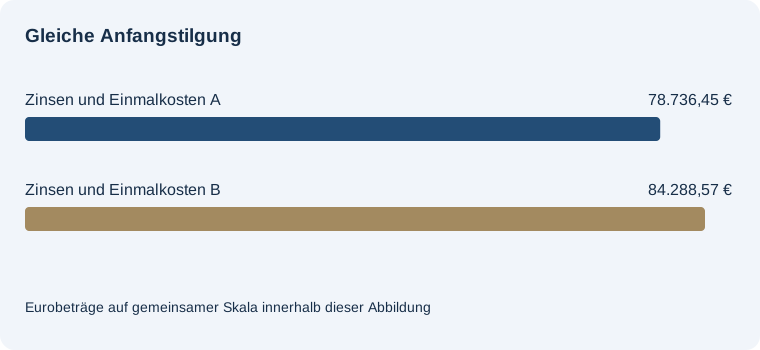
Zinsen und Einmalkosten: B minus A: 5.552,11 €
Zinsen und Einmalkosten A: 78.736,45 €. Zinsen und Einmalkosten B: 84.288,57 €.
A hat den geringeren erfassten Aufwand. Die Tabelle zeigt die einzelnen Positionen.
Was den Unterschied erklärt
Anfangstilgung pro Jahr · B ändert sich von 2.5 auf 2 %. Alle weiteren Eingaben stimmen überein. Im ersten Fall ergibt die Rechnung 2.874,25 €, im zweiten 5.552,11 €.
Für Baufinanzierungsvergleich gelten die gemeinsamen Eingaben auf beiden Seiten. Jede Zeile zeigt zunächst A und B in Euro. In der letzten Spalte wird A von B abgezogen. Prüfe zuerst die für dich größte Einzelposition und danach das Gesamtergebnis. Monatsrate = Darlehen × (Sollzins + Anfangstilgung) / 1.200. Monatszins = jeweilige Restschuld × Sollzins / 1.200.
Monatsrate = Darlehen × (Sollzins + Anfangstilgung) / 1.200. Monatszins = jeweilige Restschuld × Sollzins / 1.200.
Häufige Fragen
Woher kommen die voreingestellten Werte?
Es sind frei gewählte Rechenbeispiele. Übertrage für deinen Vergleich die Konditionen aus zwei konkreten Angeboten.
Welche Annahme ist bei diesem Thema besonders wichtig?
Beide Varianten beginnen mit identischem Darlehen und laufen über dieselbe Vergleichszeit. Der jeweilige Sollzins bleibt währenddessen konstant. Bei früher vollständiger Tilgung werden die weiteren Zinskosten auf null gesetzt. Einmalkosten zahlst du aus eigenen Mitteln.
Wie vergleiche ich zwei Nutzungsszenarien?
Übernimm zuerst ein bebildertes Beispiel. Ändere dann eine gemeinsame Eingabe und rechne erneut. Mit dem CSV-Export kannst du beide Ergebnisse einschließlich Eingaben gegenüberstellen.
Passend zum Thema
150.000 € zwischenfinanzieren, 6 % Sollzins und 500 € Einmalkosten.
Mit diesen Beispielwerten rechnen →