Vom Jahresdurchschnitt zur konkreten Planung
Bei saisonalen Umsätzen kann ein Jahresmittel die Spitze vor einem starken Verkaufsmonat verdecken. Erstelle dafür zusätzlich einen Zahlungsplan mit einzelnen erwarteten Eingängen. Der Durchschnittsvergleich eignet sich vor allem, um zwei sonst gleiche Annahmen zur Dauer gegenüberzustellen und die Größenordnung des Kapitalbedarfs einzuordnen.
Die durchschnittliche Zahlungsdauer hilft dir bei der Liquiditätsplanung. Für die Zinsrechnung brauchst du dagegen den Verzugsbeginn einer einzelnen Rechnung. Steht der Verzugszeitraum für eine konkrete Forderung fest, kannst du die Zinsen nach Tagen und Basiszinssatz aufteilen.
Zwei Fälle durchrechnen
Kunden zahlen später
| Jahresumsatz auf Rechnung | 365000 € |
|---|---|
| Bisherige mittlere Zahlungsdauer | 20 Tage |
| Neue mittlere Zahlungsdauer | 35 Tage |
| Jährlicher kalkulatorischer Kostensatz | 6 % |
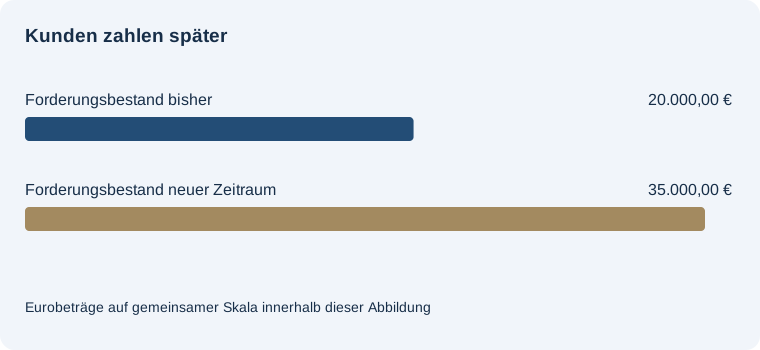
Änderung des durchschnittlich gebundenen Betrags: 15.000,00 €
Forderungsbestand bisher: 20.000,00 €. Forderungsbestand neuer Zeitraum: 35.000,00 €. Änderung kalkulatorischer Kosten pro Jahr: 900,00 €.
Das Modell unterstellt gleichmäßigen Umsatz auf Rechnung, vollständige Zahlung und 365 Tage pro Jahr. Ein negativer Unterschied steht für rechnerisch frei werdende Mittel.
Kunden zahlen früher
| Jahresumsatz auf Rechnung | 365000 € |
|---|---|
| Bisherige mittlere Zahlungsdauer | 20 Tage |
| Neue mittlere Zahlungsdauer | 10 Tage |
| Jährlicher kalkulatorischer Kostensatz | 6 % |
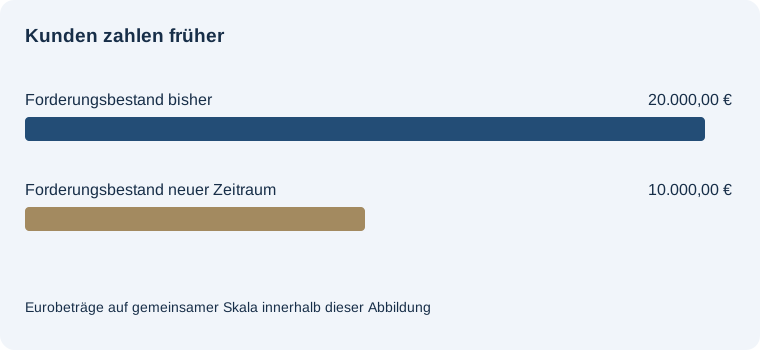
Änderung des durchschnittlich gebundenen Betrags: -10.000,00 €
Forderungsbestand bisher: 20.000,00 €. Forderungsbestand neuer Zeitraum: 10.000,00 €. Änderung kalkulatorischer Kosten pro Jahr: -600,00 €.
Das Modell unterstellt gleichmäßigen Umsatz auf Rechnung, vollständige Zahlung und 365 Tage pro Jahr. Ein negativer Unterschied steht für rechnerisch frei werdende Mittel.
Was den Unterschied erklärt
Neue mittlere Zahlungsdauer ändert sich von 35 auf 10 Tage. Alle weiteren Eingaben stimmen überein. Im ersten Fall ergibt die Rechnung 15.000,00 €, im zweiten -10.000,00 €.
Verlängert sich die mittlere Dauer von 20 auf 35 Tage, befinden sich im Modell zusätzlich 15 Tagesumsätze in offenen Forderungen. Die daraus berechnete Kapitalbindung ist ein Bestandswert. Der jährliche Kostenunterschied bewertet diesen Betrag mit dem eingegebenen Prozentwert. Ein negativer Wert bedeutet eine rechnerische Entlastung.
Mittlerer Forderungsbestand = Jahresumsatz auf Rechnung / 365 × mittlere Tage bis Zahlung. Bindungsänderung = neuer Bestand − bisheriger Bestand.
Häufige Fragen
Welcher Umsatz gehört ins Feld?
Der Jahresumsatz der auf Rechnung abgewickelten Verkäufe auf einheitlicher Basis.
Wie wird ein sofortiger Zahlungseingang erfasst?
Mit null Tagen Zahlungsdauer.
Was bedeutet die jährliche Kostenänderung?
Sie bewertet die Änderung der Kapitalbindung mit deinem eigenen jährlichen Kostensatz.