1. Zuerst das Pausenmodell unterscheiden
Für eine verständliche Rechnung muss feststehen, was während der Unterbrechung geschieht. Werden weiterhin Zinsen gezahlt? Fallen gar keine Zinsen an? Oder werden sie zunächst nicht bezahlt und zur Restschuld addiert? Diese Annahmen führen zu unterschiedlichen Ergebnissen.
Die folgenden Beispiele verwenden ausschließlich eine vollständige Zahlungspause mit monatlichem Zinsaufschlag. Die Zinsen bleiben nicht als unverzinster Nebenbetrag stehen, sondern werden Bestandteil der im nächsten Monat verzinsten Schuld. Anschließend wird die vorherige Rate fortgesetzt. Dies ist eine hypothetische Rechenkonvention und keine Beschreibung sämtlicher Kreditverträge.
2. Den Verlauf ohne Pause als Vergleich festhalten
Ausgangspunkt sind 10.000 Euro Kreditbetrag, 6 Prozent nominaler Jahreszins und 300 Euro Monatsrate. Der Monatszins beträgt 0,5 Prozent. Zu Beginn entfallen 50 Euro auf Zinsen und 250 Euro auf Tilgung. Die Restschuld sinkt nach der ersten Zahlung auf 9.750 Euro.
Ohne Unterbrechung endet die Rückzahlung nach 37 Monaten. Die Zinskosten betragen rund 966,80 Euro. Dieser Vergleich bleibt für alle nachfolgenden Varianten gleich, damit sich die Wirkung der unterschiedlichen Pausendauern nachvollziehen lässt.
3. Ein Monat Pause ab Monat 7
Zunächst werden sechs reguläre Raten geleistet. In Monat 7 entfällt die Zahlung vollständig. Statt die Restschuld durch Tilgung zu vermindern, werden die in diesem Monat entstandenen Zinsen zur Schuld addiert. Ab Monat 8 wird wieder die ursprüngliche Rate von 300 Euro gezahlt.
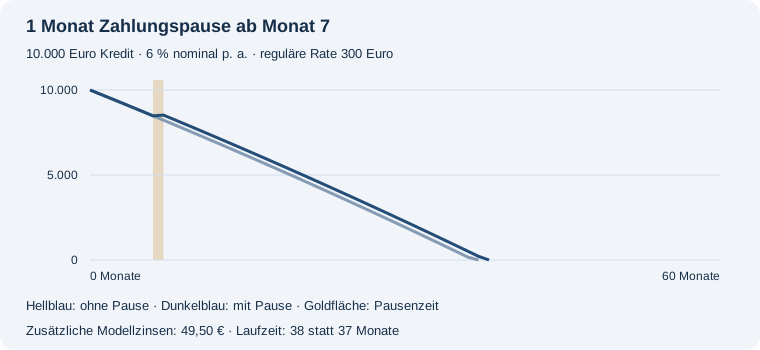
Ohne Pause dauert die Rückzahlung 37 Monate und verursacht 966,80 € Modellzinsen. Mit 1 Pausenmonat ab Monat 7 steigt die Laufzeit auf 38 Monate. Die Zinsen betragen insgesamt 1.016,30 €; das sind 49,50 € zusätzlich. Während der Pause steigt die Restschuld von 8.481,12 € auf 8.523,53 €.
4. Drei oder sechs Monate Pause
Bei drei Monaten Pause entfallen die Zahlungen in den Monaten 7 bis 9. Die reguläre Zahlung setzt in Monat 10 wieder ein. Bei sechs Monaten Pause erstreckt sich die Unterbrechung über die Monate 7 bis 12, bevor in Monat 13 wieder gezahlt wird.
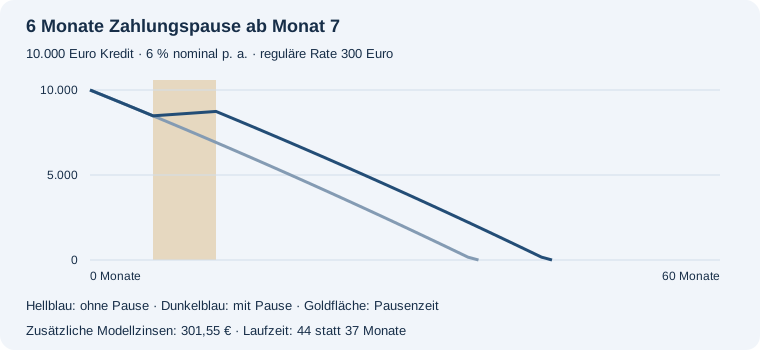
Ohne Pause dauert die Rückzahlung 37 Monate und verursacht 966,80 € Modellzinsen. Mit 6 Pausenmonaten ab Monat 7 steigt die Laufzeit auf 44 Monate. Die Zinsen betragen insgesamt 1.268,36 €; das sind 301,55 € zusätzlich. Während der Pause steigt die Restschuld von 8.481,12 € auf 8.738,76 €.
5. Die drei Modellvarianten nebeneinander
| Pause | Laufzeit | Verlängerung | Zinsen insgesamt | Zusätzliche Zinsen |
|---|---|---|---|---|
| 1 Monate | 38 Monate | 1 Monate | 1.016,30 € | 49,50 € |
| 3 Monate | 41 Monate | 4 Monate | 1.116,12 € | 149,31 € |
| 6 Monate | 44 Monate | 7 Monate | 1.268,36 € | 301,55 € |
Die Laufzeit zählt alle Monate ab dem Beginn der Rechnung, einschließlich der Pause. Bei drei Monaten Unterbrechung ergibt sich hier eine Verlängerung um vier Monate. Die zusätzlich aufgelaufenen Zinsen können nicht immer innerhalb der bloß verschobenen regulären Zahlungstermine vollständig zurückgezahlt werden.
6. Pausenzinsen und zusätzliche Gesamtzinsen trennen
Die während der Pause aufgeschlagenen Zinsen erhöhen die Restschuld unmittelbar. Nach der Pause ist aber auch der weitere Verlauf verändert: Der Kredit startet mit einer höheren Schuld wieder in die Rückzahlung und läuft gegebenenfalls länger. Deshalb betrachtet der Rechner zusätzlich die gesamte Zinssumme bis zum Ende.
Die Differenz dieser Gesamtsumme zum Verlauf ohne Pause sind die zusätzlichen Modellzinsen. Die aufgeschlagenen Pausenzinsen sind kein Betrag, der noch einmal auf diese Differenz oder auf die Zahlungssumme addiert werden darf. Jede monatliche Zinsentstehung wird in der Gesamtsumme genau einmal erfasst.
Was bei null Zinsen passiert
Ohne Zinsen wächst die Restschuld während der Pause nicht. Bei danach unveränderter Rate verschiebt sich das Ende der Rückzahlung im Modell um genau die Zahl der Pausenmonate. Die Zahlungssumme bleibt ohne weitere Kosten gleich. Das verdeutlicht den Unterschied zwischen bloßer zeitlicher Verschiebung und zusätzlicher Zinswirkung.
7. Ergebnis und tatsächliche Vereinbarung auseinanderhalten
Der Rechner berücksichtigt keine Pausengebühren, keine Zinsänderungen und keine späteren Sonderzahlungen. Auch eine neue, höhere Rate zur Beibehaltung eines bestimmten Endtermins wird nicht ermittelt. Wenn deine Vereinbarung anders funktioniert, passen die dargestellten Zahlen nicht unmittelbar dazu.
Die Berechnung prüft außerdem nicht, ob eine Zahlungspause verfügbar ist oder ob Zinsen in einem konkreten Fall auf diese Weise behandelt werden dürfen. Sie macht ausschließlich die mathematische Wirkung der gewählten Annahmen sichtbar.
Für die eigene Zahlungsplanung ist daneben entscheidend, was nach der Pause monatlich verfügbar wäre. Der Haushaltsrechner kann Einnahmen, Ausgaben und Rücklagen gegenüberstellen. Der Kreditlaufzeitrechner zeigt den Vergleich ohne Unterbrechung. Beide ergänzen die Betrachtung, ohne die tatsächlichen Bedingungen einer Finanzierung zu bestimmen.
Häufige Fragen
Sind aufgeschlagene Zinsen und zusätzliche Gesamtzinsen dasselbe?
Nein. Die erste Zahl beschreibt die Zinsen innerhalb der Pause. Die zweite vergleicht die gesamte Zinsbelastung bis zur Rückzahlung mit dem Verlauf ohne Pause.
Ist eine Pause in Monat 7 nach sieben Zahlungen?
Nein. Es erfolgen zuerst sechs Zahlungen. Die siebte Monatszahlung ist die erste ausgesetzte Zahlung.
Warum kann die bisherige Rate nach der Pause nicht mehr ausreichen?
Durch die aufgeschlagenen Zinsen wächst die Schuld. Deckt die bisherige Rate anschließend höchstens die Monatszinsen, findet unter diesen Bedingungen keine vollständige Rückzahlung statt.
Mit eigenen Annahmen rechnen
20.000 € Kredit, 6 % effektive Jahresverzinsung, 60 Monate. Die Extra-Zahlung erfolgt einmal im zwölften Monat.
Mit diesen Beispielwerten rechnen →