Was berechnet der Kreditlaufzeitrechner?
Du gibst den Kreditbetrag, einen nominalen Jahres-Sollzins und die monatliche Zahlung vor. Der Rechner ermittelt, wie viele monatliche Zahlungen unter diesen Annahmen bis zur vollständigen Rückzahlung erforderlich sind. Er zeigt außerdem die gesamte Zinssumme, die Summe aller Zahlungen und die Höhe der letzten Zahlung.
Damit lässt sich beispielsweise prüfen, wie sich eine Änderung von 200 auf 300 Euro monatlich auf die Rückzahlungsdauer auswirkt. Die Rechnung kann auch an einer vorhandenen Restschuld beginnen. Dann beschreiben die ausgewiesenen Zinsen ausschließlich die künftigen Modellzinsen ab diesem Ausgangspunkt, nicht die bereits gezahlten Zinsen aus der Vergangenheit.
Der Unterschied zum klassischen Kreditrechner
Beim klassischen Kreditrechner wird häufig eine Laufzeit vorgegeben und daraus die Rate ermittelt. Hier ist die Rate bekannt und die Laufzeit gesucht. Beide Fragen gehören zusammen, benötigen aber dieselben Zins- und Zahlungsannahmen, damit Ergebnisse direkt vergleichbar sind.
Die drei Eingaben richtig verwenden
Kreditbetrag oder Restschuld
Gib den Betrag ein, der ab dem Beginn der Modellrechnung zurückgezahlt werden soll. Bei einem bestehenden Kredit ist das die noch offene Schuld zum betrachteten Ausgangszeitpunkt. Es werden keine bereits geleisteten Raten oder aufgelaufenen, gesondert abzurechnenden Beträge automatisch ergänzt.
Nominaler Sollzins
Der Jahreszinssatz wird durch zwölf geteilt, um den Monatszins zu erhalten. Diese ausdrücklich vereinfachte Monatskonvention ist nicht dasselbe wie die geometrische Umrechnung eines effektiven Jahreszinses. Die Rechnung unterstellt, dass der Zinssatz während der gesamten Rückzahlung unverändert bleibt.
Monatliche Rate
Die Zahlung erfolgt nach dem monatlichen Zinslauf. Zunächst deckt sie die Zinsen; der Rest vermindert das Darlehenskapital. Die eingegebene Rate bleibt konstant, außer in dem letzten Monat: Dann wird nur noch die verbleibende Schuld einschließlich der Zinsen dieses Monats bezahlt.
Eine Rate lässt sich mathematisch eingeben, ohne dass damit geprüft wäre, ob sie dauerhaft in dein Budget passt oder vertraglich geändert werden kann. Der Haushaltsrechner hilft bei einer gesonderten Budgetrechnung; die tatsächliche Vereinbarung bleibt davon unabhängig.
Eine dauerhaft höhere Monatsrate kann die Rückzahlung beschleunigen. Vergleiche im Was-wäre-wenn-Rechner für zusätzliche Kreditraten, wie sich 50 Euro mehr auf Laufzeit und Zinskosten auswirken.
Wann reicht die Monatsrate nicht?
Die anfänglichen Monatszinsen ergeben sich aus Kreditbetrag × Sollzins ÷ 12. Ist die Rate genau so hoch, wird kein Kapital zurückgezahlt. Ist sie niedriger, reicht sie nicht einmal für diese Zinsen. Unter unveränderten Bedingungen entsteht in beiden Fällen keine vollständige Rückzahlung durch die eingegebene Rate.
Bei 10.000 Euro Kredit und 6 Prozent nominalem Jahreszins betragen die ersten Monatszinsen 50 Euro. Eine Rate von 50 Euro hält die Schuld im vereinfachten Modell unverändert; eine Rate unter 50 Euro reicht nicht zur Deckung der Zinsen. Der Rechner gibt deshalb keine scheinbar endliche Laufzeit aus.
Eine Rate knapp oberhalb dieser Grenze kann dennoch zu einer sehr langen Laufzeit führen. Pläne über 1.200 Monate, also 100 Jahre, werden nicht ausgegeben. Diese technische Obergrenze ist keine Aussage darüber, welche Vertragslaufzeiten erhältlich oder zweckmäßig wären.
So entstehen Laufzeit und letzte Zahlung
Für den Kreditbetrag K, die Rate A und den monatlichen Zinssatz i als Dezimalzahl gilt bei positivem Zins und einer ausreichend hohen Rate:
Theoretische Monatszahl n = −ln(1 − K × i ÷ A) ÷ ln(1 + i)
Bei null Zins: n = K ÷ A
Die theoretische Zahl wird auf monatliche Zahlungstermine übertragen. Ein Ergebnis zwischen 36 und 37 bedeutet daher 37 Zahlungen, wobei die letzte kleiner als die reguläre Rate sein kann. Es wird kein Bruchteil eines Kalendermonats als tatsächlicher Zahlungstermin behauptet.
Zahlung = kleinerer Betrag aus Rate und Restschuld plus Monatszinsen
Tilgung = Zahlung − Monatszinsen
Neue Restschuld = bisherige Restschuld − Tilgung
Der Plan rechnet intern mit ungerundeten Zwischenwerten. Die Anzeige wird auf Cent gerundet. Ein tatsächlicher Bankplan kann durch andere Zinstage, Fälligkeiten oder Rundungen abweichen. Ohne konkretes Startdatum zeigt der Rechner eine Monatsanzahl und kein Kalenderdatum.
Drei bebilderte Rechenbeispiele
Alle drei Beispiele verwenden 10.000 Euro Kredit und 6 Prozent nominalen Sollzins. Nur die monatliche Rate wird verändert. Die Grafiken nutzen dieselbe Zeit- und Euro-Skala.
200 Euro Monatsrate
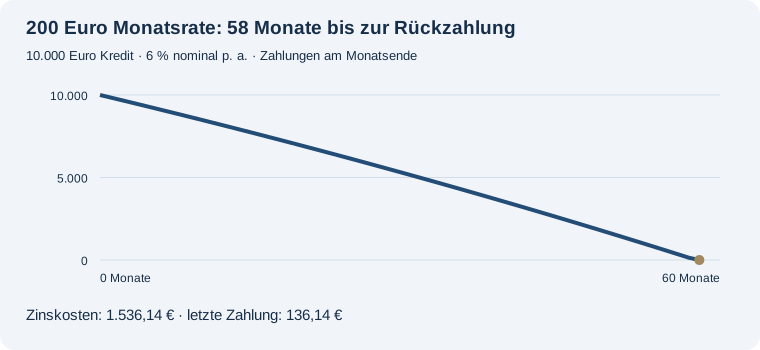
Bei 10.000,00 € Kreditbetrag, 6 Prozent nominalem Sollzins und 200,00 € Monatsrate dauert die Rückzahlung 58 Monate. Auf 57 volle Raten folgt eine letzte Zahlung von 136,14 €. Die Zahlungen summieren sich auf 11.536,14 €; davon sind 1.536,14 € Zinsen.
300 Euro Monatsrate
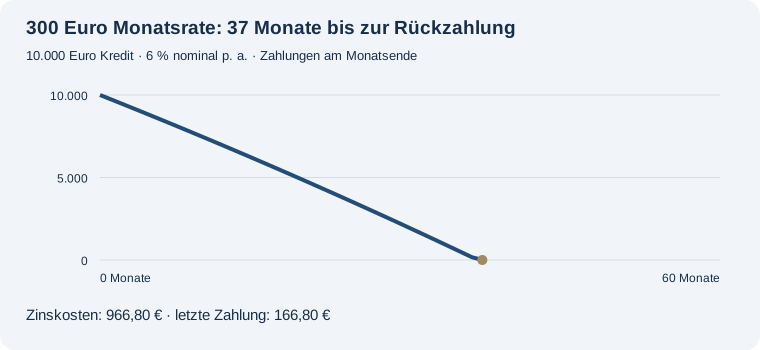
Bei 10.000,00 € Kreditbetrag, 6 Prozent nominalem Sollzins und 300,00 € Monatsrate dauert die Rückzahlung 37 Monate. Auf 36 volle Raten folgt eine letzte Zahlung von 166,80 €. Die Zahlungen summieren sich auf 10.966,80 €; davon sind 966,80 € Zinsen.
500 Euro Monatsrate
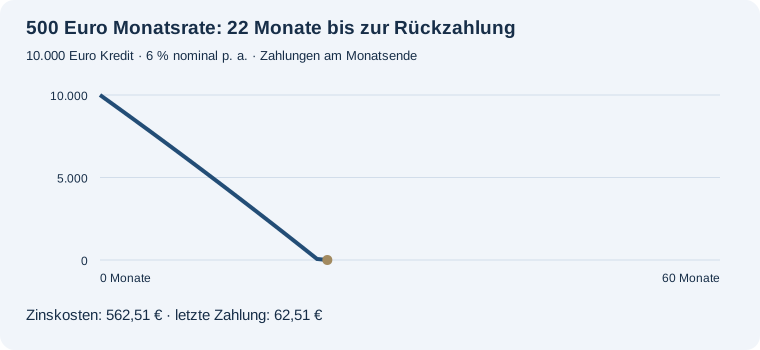
Bei 10.000,00 € Kreditbetrag, 6 Prozent nominalem Sollzins und 500,00 € Monatsrate dauert die Rückzahlung 22 Monate. Auf 21 volle Raten folgt eine letzte Zahlung von 62,51 €. Die Zahlungen summieren sich auf 10.562,51 €; davon sind 562,51 € Zinsen.
Was eine kürzere Laufzeit im Modell verändert
Bei gleichem Kreditbetrag und konstantem positivem Zinssatz verringert eine höhere Rate die Restschuld schneller. Dadurch fallen für die folgenden Monate weniger Zinsen an. Die monatliche Belastung ist jedoch höher. Die Rechenwirkung ist deshalb von der Frage zu trennen, welche Rate persönlich und vertraglich möglich ist.
Sondertilgungen, Gebühren, Ratenpausen oder eine spätere Änderung des Zinssatzes sind nicht enthalten. Läuft eine Zinsbindung früher aus als die errechnete Gesamtlaufzeit, ist der danach verwendete Zins hier lediglich die Fortsetzung der Eingabe und keine zugesagte Anschlusskondition.
Häufige Fragen
Kann ich mit einer bestehenden Restschuld rechnen?
Ja. Trage sie als Ausgangsbetrag ein. Die ausgewiesenen Zinsen beziehen sich dann nur auf den zukünftigen Modellzeitraum.
Warum ist die letzte Rate niedriger?
Im letzten Monat wird nur der noch offene Betrag einschließlich der Monatszinsen bezahlt. Eine darüber hinausgehende volle Rate ist nicht erforderlich.
Warum wird bei einer zu kleinen Rate keine Laufzeit angezeigt?
Deckt die Rate höchstens die anfänglichen Monatszinsen, wird das Kapital unter diesen Annahmen nicht vollständig zurückgezahlt.
Kann ich den effektiven Jahreszins einsetzen?
Dieses Modell erwartet den nominalen Sollzins und teilt ihn durch zwölf. Der effektive Jahreszins ist dafür nicht ohne Weiteres austauschbar.
Rückzahlung weiterplanen
Ratgeber: Kreditlaufzeit und Monatsrate verstehen · Begriff Tilgung nachschlagen
Eine Zahlungspause gesondert untersuchen
Von der Monatsrate zum Kreditbetrag
Tilgungsfreie Anlaufzeit mit laufenden Zinszahlungen
Berechne eine anfängliche Phase mit reinen Zinszahlungen. Anschließend wird der Kredit mit gleich hohen Raten bis zum unveränderten Endtermin getilgt.