Was berechnet der Ratenpausenrechner?
Der Rechner stellt zwei Rückzahlungsverläufe gegenüber. Im ersten wird die eingegebene Monatsrate ohne Unterbrechung gezahlt. Im zweiten entfallen die Zahlungen während der festgelegten Pausenmonate vollständig. Der nominale Sollzinssatz bleibt in beiden Verläufen gleich.
Dieses Modell addiert die während der Pause anfallenden Zinsen am Ende jedes Monats zur Restschuld. Im nächsten Monat werden auch diese aufgeschlagenen Zinsen mitverzinst. Nach der Pause wird dieselbe Rate wie zuvor gezahlt, bis die erhöhte Schuld vollständig zurückgezahlt ist. Die letzte Zahlung wird auf den noch offenen Betrag begrenzt.
Eine Modellrechnung, keine Abbildung jeder Ratenpause
Eine Pause ohne Zinsen, eine reine Tilgungspause mit laufender Zinszahlung oder eine Vereinbarung mit separat fälligen Zinsen wären andere Rechenmodelle. Auch eine anschließend erhöhte Rate ist hier nicht enthalten. Die Ergebnisse gelten ausschließlich für die ausdrücklich beschriebene vollständige Zahlungspause mit monatlichem Zinsaufschlag.
Die Eingaben richtig zuordnen
Ausgangsbetrag, Sollzins und Rate
Verwende den Kreditbetrag oder die Restschuld am Beginn deiner Betrachtung. Die Rechnung beginnt unmittelbar vor dem ersten Zinsmonat. Vergangene Zahlungen oder bereits separat angefallene Kosten werden nicht automatisch übernommen. Der nominale Jahres-Sollzins wird durch zwölf geteilt.
Erster Pausenmonat
Die Monate werden ab dem Ausgangszeitpunkt mit 1 gezählt. Beginn in Monat 7 bedeutet sechs reguläre Zahlungen vor der Pause. Beginn in Monat 1 bedeutet, dass bereits die erste Zahlung aussetzt. Die Pause muss spätestens in dem Monat beginnen, in dem der Vergleichskredit ohne Pause vollständig zurückgezahlt würde.
Dauer der Pause
Ein bis 24 ganze Monate können modelliert werden. Bei Beginn in Monat 7 und drei Pausenmonaten wird in den Monaten 7, 8 und 9 nichts gezahlt. In Monat 10 setzt die reguläre Zahlung wieder ein. Die gesamte Monatszahl enthält sowohl Zahlungs- als auch Pausenmonate.
So entwickeln sich Restschuld und Zinsen
Mit Restschuld B, monatlichem Zinssatz i und regulärer Rate A gilt:
Während der Pause: neue Restschuld = B × (1 + i)
Nach p Pausenmonaten: Restschuld = Schuld vor Pause × (1 + i)^p
In Zahlungsmonaten: Zahlung = min(A, B × (1 + i))
Neue Restschuld = B × (1 + i) − Zahlung
Die Zinsen aller Monate werden einmal summiert. Die aufgeschlagenen Pausenzinsen sind darin bereits enthalten. Dass sie zusätzlich als Bestandteil der Restschuld erscheinen, ist kein weiterer Kostenabzug: Sie werden mit den späteren Zahlungen beglichen.
Zusätzliche Modellzinsen sind die Zinssumme mit Pause abzüglich der Zinssumme ohne Pause. Sie umfassen sowohl die unmittelbare Wirkung der Pause als auch veränderte Zinsen im späteren Verlauf. Deshalb sind sie nicht identisch mit den während der Pause aufgeschlagenen Zinsen.
Alle Zwischenwerte bleiben ungerundet; angezeigt werden Centbeträge. Die Summe gerundeter Monatswerte kann dadurch geringfügig von der ungerundet berechneten Gesamtsumme abweichen.
Drei bebilderte Pausenvergleiche
10.000 Euro Kredit, 6 Prozent nominaler Sollzins und 300 Euro Monatsrate bleiben konstant. Alle Pausen beginnen in Monat 7. Die Beispielsätze sind frei gewählt und keine aktuellen Angebote.
1 Monat Zahlungspause ab Monat 7
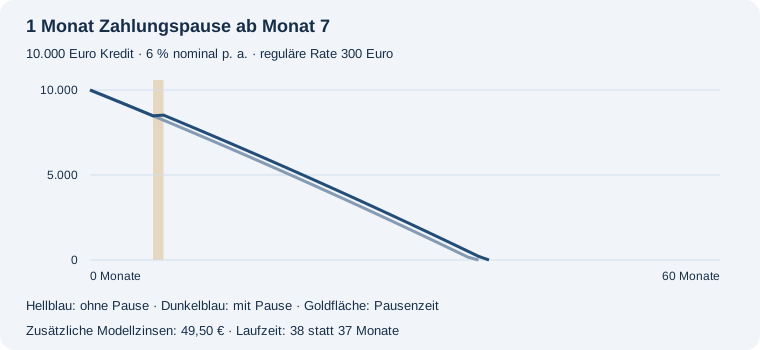
Ohne Pause dauert die Rückzahlung 37 Monate und verursacht 966,80 € Modellzinsen. Mit 1 Pausenmonat ab Monat 7 steigt die Laufzeit auf 38 Monate. Die Zinsen betragen insgesamt 1.016,30 €; das sind 49,50 € zusätzlich. Während der Pause steigt die Restschuld von 8.481,12 € auf 8.523,53 €.
3 Monate Zahlungspause ab Monat 7
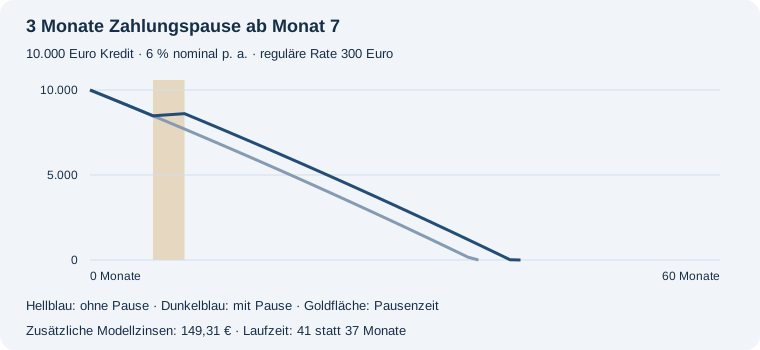
Ohne Pause dauert die Rückzahlung 37 Monate und verursacht 966,80 € Modellzinsen. Mit 3 Pausenmonaten ab Monat 7 steigt die Laufzeit auf 41 Monate. Die Zinsen betragen insgesamt 1.116,12 €; das sind 149,31 € zusätzlich. Während der Pause steigt die Restschuld von 8.481,12 € auf 8.608,98 €.
6 Monate Zahlungspause ab Monat 7
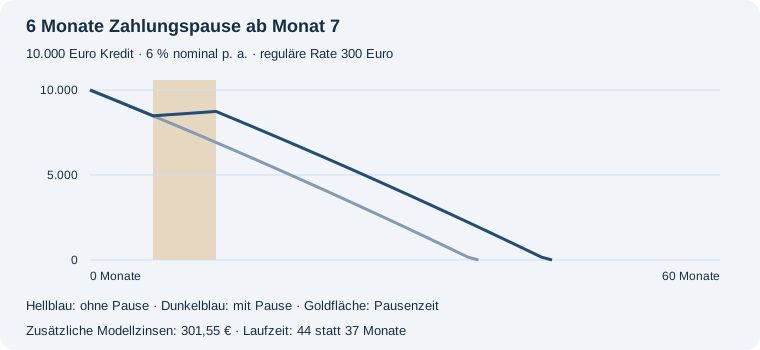
Ohne Pause dauert die Rückzahlung 37 Monate und verursacht 966,80 € Modellzinsen. Mit 6 Pausenmonaten ab Monat 7 steigt die Laufzeit auf 44 Monate. Die Zinsen betragen insgesamt 1.268,36 €; das sind 301,55 € zusätzlich. Während der Pause steigt die Restschuld von 8.481,12 € auf 8.738,76 €.
Wann kein vollständiger Plan ausgegeben wird
Bereits ohne Pause muss die Rate höher als die anfänglichen Monatszinsen sein, damit Kapital zurückgezahlt wird. Nach einer Pause ist diese Voraussetzung erneut relevant: Durch den Zinsaufschlag kann die Schuld so hoch werden, dass dieselbe Rate nicht mehr über die laufenden Zinsen hinausreicht. Der Rechner meldet dies, statt einen Rückzahlungstermin zu erfinden.
Der Plan ist auf 1.200 Monate begrenzt. Ein Ergebnis innerhalb dieser technischen Grenze bedeutet nicht, dass eine entsprechende Vertragsgestaltung angeboten oder empfohlen wird. Zusätzliche Gebühren, Zinsänderungen, Sondertilgungen und vertragliche Besonderheiten werden nicht berücksichtigt.
Zahlungspause ist kein Erlass
Im beschriebenen Modell wird während der Pause zwar nichts gezahlt, die Schuld verschwindet aber nicht. Bei positivem Sollzins wächst sie. Der Rechner zeigt die verschobene Belastung und die späteren Modellzahlungen; er bestätigt keine Berechtigung, eine tatsächlich vereinbarte Rate auszulassen.
Häufige Fragen
Werden die Zinsen während der Pause bezahlt?
Nein. In diesem Modell wird während der Pause nichts gezahlt. Die monatlichen Zinsen werden zur Restschuld addiert und anschließend mitverzinst.
Ist das eine reine Tilgungspause?
Nein. Bei einer reinen Tilgungspause könnten Zinsen weiterhin gezahlt werden. Hier wird dagegen die gesamte Zahlung ausgesetzt.
Warum verlängert sich die Laufzeit um mehr als die Pause?
Bei positivem Zins kann die gewachsene Restschuld zusätzliche Zahlungen erfordern. Außerdem wird auf ganze monatliche Zahlungstermine gerechnet.
Kann ich daraus ableiten, dass mein Kredit eine Ratenpause erlaubt?
Nein. Die Rechnung untersucht nur die angegebenen Annahmen. Sie sagt nichts über die Bedingungen oder Möglichkeiten deines konkreten Vertrags aus.
Rückzahlung und Budget weiter untersuchen
Tilgungsfreie Anlaufzeit mit laufenden Zinszahlungen
Berechne eine anfängliche Phase mit reinen Zinszahlungen. Anschließend wird der Kredit mit gleich hohen Raten bis zum unveränderten Endtermin getilgt.