Die passende Frage vor der Rechnung stellen
Berechne, welches heutige Kapital eine feste monatliche Zahlungsreihe im Modell finanziert. Wähle Zahlungen am Monatsende oder eine erste Auszahlung sofort.
Ein Ergebnis ist nur dann aussagekräftig, wenn Zeitraum, Geldflüsse und Bewertungszeitpunkt zusammenpassen. Halte deshalb vor dem Vergleich fest, welche Eingaben tatsächlich unverändert bleiben sollen. Ein höherer Endbetrag kann durch mehr eigenes Geld, einen anderen Zeitpunkt oder eine andere Renditeannahme entstehen. Diese Ursachen sollten getrennt betrachtet werden.
Was mit Rente hier gemeint ist
Rente bezeichnet in dieser Rechnung eine gleichmäßige Zahlungsreihe. Gemeint ist keine Berechnung eines gesetzlichen Rentenanspruchs und keine lebenslange Versicherungsleistung. Monatlicher Betrag und Zahl der Zahlungen sind fest vorgegeben. Der Rechner bestimmt den heutigen Wert dieser Reihe unter einer konstanten effektiven Jahresrendite.
Jede Zahlung einzeln zurückrechnen
Eine Zahlung, die erst später benötigt wird, wird über ihre verbleibende Zeit abgezinst. Der Kapitalbedarf ist die Summe dieser Einzelbarwerte. Die Tabelle zeigt für jede Zahlung ihren Zeitpunkt, den Auszahlungsbetrag, den abgezinsten Wert und die kumulierte Summe. Dadurch bleibt der Rechenweg auch ohne Verwendung einer verkürzten Rentenformel nachvollziehbar.
Vorschüssig oder nachschüssig
Bei Monatsende erfolgt die erste Zahlung nach einem Monat. Bei Monatsanfang erfolgt die erste Zahlung sofort, ihre Abzinsungsdauer ist null. Die übrigen Zahlungen verschieben sich ebenfalls um einen Monat nach vorn. Die Zahl der Zahlungen bleibt gleich. Bei positiver Rendite benötigt die frühere Zahlungsreihe deshalb mehr Anfangskapital.
Null und negative Rendite
Bei null Prozent entspricht der Barwert genau der Summe aller Zahlungen. Es gibt dann keine Abzinsungswirkung. Bei negativer Rendite kann der heutige Kapitalbedarf über der späteren Auszahlungssumme liegen, weil das noch nicht ausgezahlte Guthaben im Modell an Wert verliert. Eine negative Differenz Zahlungssumme minus Kapitalbedarf ist in diesem Fall folgerichtig.
Kein Restkapital und keine lebenslange Garantie
Das Modell setzt am Ende keinen zusätzlichen Vermögensrest voraus. Wer neben den Auszahlungen einen Endbetrag erhalten möchte, muss dessen Barwert zusätzlich berücksichtigen. Die Laufzeit ist endlich und selbst gewählt. Lebenserwartung, Versicherungsbedingungen, Steuern und Kosten werden nicht abgebildet. Eine konstante Modellrendite ist keine zugesicherte Kapitalanlage.
Zwei Fälle mit vollständigen Eingaben vergleichen
Die folgenden Abbildungen verwenden dieselbe Berechnung wie der zugehörige Rechner. Unter jeder Grafik stehen die Eingaben und Ergebnisgrößen. Die Balken vergleichen Eurobeträge innerhalb der jeweiligen Abbildung; für den Vergleich zwischen Abbildungen sind die beschrifteten Zahlen maßgeblich.
Beispiel 1
Feste monatliche Auszahlung: 500 €; Effektive Jahresrendite: 3 %; Laufzeit: 240 Monate; Zahlungszeitpunkt: 0 = Monatsende, 1 = Monatsanfang: 0 0 / 1.
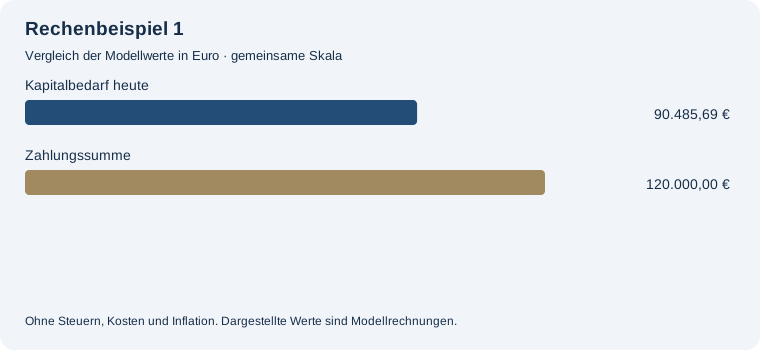
Heutiger Kapitalbedarf für die Zahlungsreihe: 90.485,69 €. Summe der zukünftigen Auszahlungen: 120.000,00 €. Zahlungssumme minus Kapitalbedarf: 29.514,31 €. Zahlungszeitpunkt: Monatsende, erste Zahlung nach einem Monat.
Barwert fester monatlicher Auszahlungen ohne Restkapitalziel. Jede Zahlung wird einzeln geometrisch abgezinst. Bei negativem Zinssatz kann der Kapitalbedarf die Zahlungssumme übersteigen.
Beispiel 3
Feste monatliche Auszahlung: 500 €; Effektive Jahresrendite: 0 %; Laufzeit: 240 Monate; Zahlungszeitpunkt: 0 = Monatsende, 1 = Monatsanfang: 0 0 / 1.
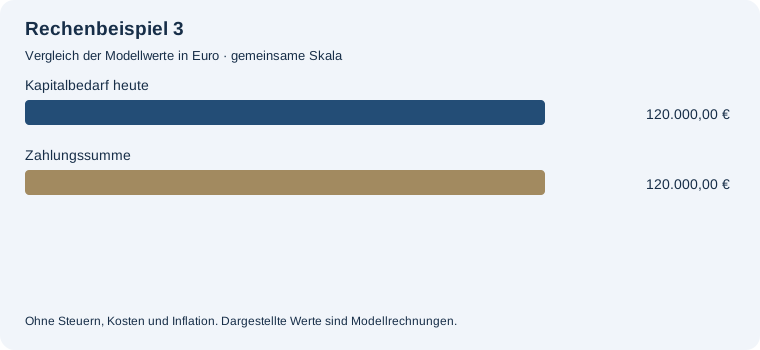
Heutiger Kapitalbedarf für die Zahlungsreihe: 120.000,00 €. Summe der zukünftigen Auszahlungen: 120.000,00 €. Zahlungssumme minus Kapitalbedarf: 0,00 €. Zahlungszeitpunkt: Monatsende, erste Zahlung nach einem Monat.
Barwert fester monatlicher Auszahlungen ohne Restkapitalziel. Jede Zahlung wird einzeln geometrisch abgezinst. Bei negativem Zinssatz kann der Kapitalbedarf die Zahlungssumme übersteigen.
So prüfst du deine eigene Rechnung
Übertrage zuerst einen der Fälle unverändert in den Rechner. Vergleiche den Hauptwert und anschließend den vollständigen Verlauf. Ändere danach eine einzelne Größe. Notiere, ob dadurch eine zusätzliche Zahlung entsteht, ein Zahlungszeitpunkt verschoben wird oder nur die Wertentwicklung verändert wird. Auf diese Weise bleibt der Grund für den Ergebnisunterschied sichtbar.
Für eine unabhängige Plausibilitätsprüfung eignet sich ein Fall ohne Wertentwicklung, soweit das Modell einen solchen zulässt. Dann lassen sich viele Ergebnisse direkt aus den Einzahlungen oder Auszahlungen ableiten. Bei einem Modell mit gesuchter Rendite kann stattdessen der angezeigte Kontrollendwert mit dem gewünschten Ziel verglichen werden. Ein passendes Endergebnis ersetzt jedoch nicht die Prüfung der Eingabekonventionen.
Speichere die Eingaben zusammen mit dem Ergebnis. Eine einzelne Zahl ohne Laufzeit und Zahlungsannahmen ist später kaum nachvollziehbar. Der CSV-Export enthält deshalb die verwendeten Werte und den berechneten Verlauf. Über die Druckfunktion kannst du eine Zusammenfassung, den Rechenplan oder die ausführliche Seite auswählen.
Häufige Fragen
Berechnet dies meine gesetzliche Rente?
Nein. Rente bezeichnet hier eine frei eingegebene regelmäßige Zahlungsreihe.
Was bedeutet Monatsanfang?
Die erste Zahlung erfolgt sofort, alle folgenden jeweils einen Monat später.
Was ergibt sich bei null Prozent?
Der Kapitalbedarf entspricht genau Monatszahlung mal Anzahl der Zahlungen.
Mit eigenen Werten weiterarbeiten
20 Jahre lang am Monatsende auszahlen, bei angenommenen 3 % Jahresrendite.
Mit diesen Beispielwerten rechnen →