Was ist der Barwert?
Der Barwert ist der auf einen früheren Zeitpunkt umgerechnete Wert einer späteren Zahlung. In diesem Rechner ist der frühere Zeitpunkt heute. Der zukünftige Betrag wird mit dem eingegebenen Zinssatz über den betrachteten Zeitraum abgezinst.
Die Rechnung beantwortet damit eine bedingte Frage: Welcher heutige Betrag würde bei genau dieser konstanten Verzinsung ohne weitere Geldbewegungen zum vorgegebenen Zukunftsbetrag werden? Sie sagt nicht, dass die Rendite tatsächlich verfügbar oder sicher erzielbar ist.
Eine Einmalzahlung statt einer Zahlungsreihe
Dieser Rechner betrachtet genau einen Betrag am Ende. Mehrere Raten oder Entnahmen zu unterschiedlichen Zeitpunkten müssten einzeln auf denselben Ausgangszeitpunkt abgezinst und anschließend zusammengeführt werden. Ein einfacher Gesamtbetrag ohne Berücksichtigung seiner Fälligkeiten reicht dafür nicht aus.
Für die spezielle Frage, welchen Kreditbetrag gleichbleibende Monatsraten zurückzahlen können, gibt es den Kreditbudgetrechner. Dort wird eine ganze Reihe monatlicher Zahlungen berücksichtigt; das ist ein anderes Modell als die hier betrachtete einzelne Zahlung.
Die drei Eingaben richtig lesen
Zukünftige Einmalzahlung
Gib den Betrag ein, der am Ende des Zeitraums anfällt. Es kann sich beispielsweise um einen rein rechnerischen Zielbetrag handeln. Der Betrag wird nicht durch zusätzliche Einzahlungen während der Laufzeit aufgebaut. Bei einem Zukunftsbetrag von null bleibt auch der Barwert null.
Effektiver Jahreszinssatz
Der Zinssatz beschreibt die angenommene jährliche Wertentwicklung. Er wird geometrisch auf Teiljahre übertragen. Die Rechnung teilt einen effektiven Jahreszinssatz deshalb nicht einfach durch zwölf. Ein anderer Zinssatz verändert den Barwert, auch wenn die spätere Zahlung gleich bleibt.
Der Rechner bestimmt keinen passenden Kalkulationszinssatz und schätzt keine Risikoprämie. Die Eingabe ist eine Annahme. Kosten, Steuern und Risiken müssen für eine weitergehende Bewertung gesondert betrachtet werden.
Zeit bis zur Zahlung
Die Zeit wird in ganzen Monaten eingegeben. 60 Monate entsprechen fünf Jahren, 120 Monate zehn Jahren. Bei null Monaten ist die Zahlung sofort fällig; es findet keine Abzinsung statt. Der Bereich bis 600 Monate ist eine Rechengrenze und keine Prognose über diesen Zeitraum.
Formel für den heutigen Wert
Es stehen Z für die spätere Zahlung, r für den effektiven Jahreszinssatz als Dezimalzahl und m für die Anzahl der Monate:
Abzinsungsfaktor = 1 ÷ (1 + r)^(m ÷ 12)
Kontrolle: Zukunftsbetrag Z = B × (1 + r)^(m ÷ 12)
Der Abzinsungsfaktor multipliziert die spätere Zahlung direkt mit ihrem heutigen Gegenwertfaktor. Bei positivem Zinssatz und positiver Laufzeit ist er kleiner als eins. Bei null Zinssatz oder null Laufzeit beträgt er eins.
Der ausgewiesene Unterschied lautet Zukunftsbetrag minus Barwert. Er ist keine zusätzliche Gebühr. Bei negativem Zinssatz kann er negativ werden, weil der heutige Rechenwert dann über dem späteren Betrag liegt.
Monatliche Zwischenwerte
Die Tabelle beginnt mit dem Barwert in Monat null. Anschließend zeigt sie, wie sich dieser Wert unter derselben Annahme zum Zukunftsbetrag entwickelt. Im letzten Monat entspricht der Modellwert dem eingegebenen Endbetrag. Es gibt dabei keine monatlichen Ein- oder Auszahlungen.
Intern wird ungerundet gerechnet. Die Anzeige in Euro wird auf Cent gerundet. Wer nur den gerundeten Barwert wieder aufzinst, kann eine kleine Rundungsabweichung gegenüber dem ursprünglichen Endbetrag erhalten.
Drei bebilderte Rechenbeispiele
Alle Beispiele betrachten eine Zahlung von 10.000 Euro bei einem angenommenen effektiven Jahreszinssatz von 5 Prozent. Nur der Zahlungszeitpunkt verändert sich.
10.000 Euro in 5 Jahren
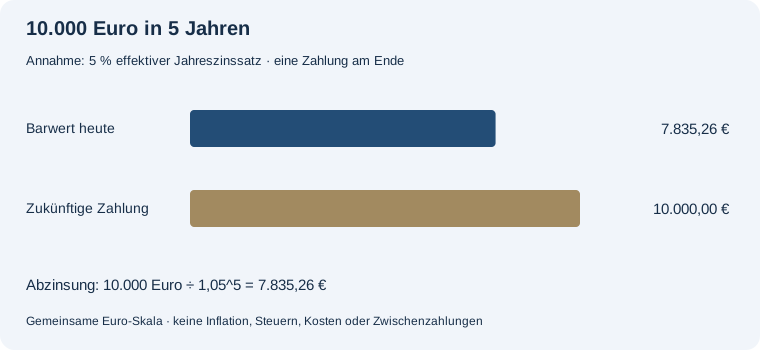
Für 10.000,00 € in 60 Monaten ergibt sich bei 5 Prozent effektivem Jahreszinssatz ein Barwert von 7.835,26 €. Der Zukunftsbetrag übersteigt diesen heutigen Rechenwert um 2.164,74 €. Wird der ungerundete Barwert mit demselben Zinssatz über denselben Zeitraum aufgezinst, entsteht wieder der Zukunftsbetrag.
10.000 Euro in 10 Jahren
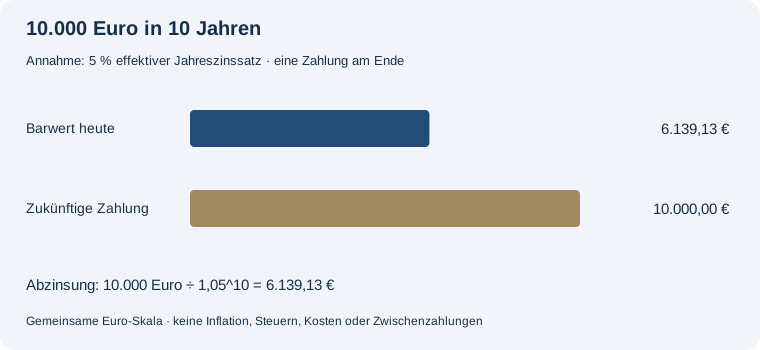
Für 10.000,00 € in 120 Monaten ergibt sich bei 5 Prozent effektivem Jahreszinssatz ein Barwert von 6.139,13 €. Der Zukunftsbetrag übersteigt diesen heutigen Rechenwert um 3.860,87 €. Wird der ungerundete Barwert mit demselben Zinssatz über denselben Zeitraum aufgezinst, entsteht wieder der Zukunftsbetrag.
10.000 Euro in 20 Jahren
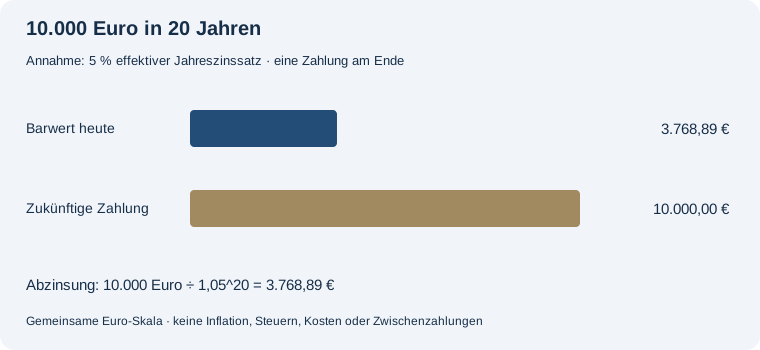
Für 10.000,00 € in 240 Monaten ergibt sich bei 5 Prozent effektivem Jahreszinssatz ein Barwert von 3.768,89 €. Der Zukunftsbetrag übersteigt diesen heutigen Rechenwert um 6.231,11 €. Wird der ungerundete Barwert mit demselben Zinssatz über denselben Zeitraum aufgezinst, entsteht wieder der Zukunftsbetrag.
Barwert, Endwert und Kaufkraft unterscheiden
Beim Aufzinsen ist der heutige Betrag bekannt und der zukünftige Wert gesucht. Beim Abzinsen ist es umgekehrt. Beide Richtungen verwenden denselben Zinsfaktor. Ein Barwert ist dabei nicht automatisch eine inflationsbereinigte Größe.
Eine Kaufkraftrechnung kann mathematisch ähnlich aussehen, verwendet aber eine Preissteigerungsrate und beantwortet eine andere Frage. Dieser Rechner ergänzt keine Inflation zur Zinssatzannahme. Für eine explizite Kaufkraftbetrachtung ist der Inflationsrechner vorgesehen.
Was bei negativem Zinssatz passiert
Bei negativem Zinssatz nimmt ein angelegter Modellbetrag über die Zeit ab. Um später denselben Zielbetrag zu erreichen, wäre daher ein höherer Anfangsbetrag erforderlich. Beispielsweise entsprechen 980 Euro in einem Jahr bei minus 2 Prozent Jahreszins einem Barwert von 1.000 Euro. Das ist eine Rechenbeziehung und keine Aussage über ein bestimmtes Produkt.
Der Barwert ersetzt keine vollständige Bewertung einer Anlage oder Forderung. Zahlungsrisiken, Steuern, Kosten, zwischenzeitliche Geldbewegungen und wechselnde Zinssätze sind nicht enthalten.
Häufige Fragen
Warum ist der Barwert meist kleiner als die spätere Zahlung?
Bei positivem Zinssatz und einer späteren Fälligkeit kann der heutige Rechenwert bis zum Zahlungszeitpunkt wachsen. Deshalb ist er dann kleiner als der Endbetrag.
Was bedeutet ein negativer Zinssatz?
Der Modellwert nimmt über die Zeit ab. Für einen positiven späteren Betrag liegt der erforderliche heutige Wert dann höher.
Ist der Barwert automatisch inflationsbereinigt?
Nein. Der Rechner verwendet nur den eingegebenen Zinssatz. Eine Preissteigerung wird nicht zusätzlich eingerechnet.
Kann ich damit mehrere Monatsraten zusammenrechnen?
Dieser Rechner behandelt eine einzelne Zahlung. Für mehrere Zahlungen müssen deren unterschiedliche Zeitpunkte berücksichtigt werden.
Zusammenhänge weiterrechnen
Ratgeber: Barwert, Endwert und Kaufkraft · Barwert gleichbleibender Kreditraten berechnen
Rentenbarwertrechner: Kapitalbedarf für monatliche Zahlungen
Berechne, welches heutige Kapital eine feste monatliche Zahlungsreihe im Modell finanziert. Wähle Zahlungen am Monatsende oder eine erste Auszahlung sofort.