Die passende Frage vor der Rechnung stellen
Berechne regelmäßiges Sparen mit einer zusätzlichen jährlichen Einzahlung. Vergleiche Endvermögen, Einzahlungen und Ertragsunterschied mit dem unveränderten Sparplan.
Ein Ergebnis ist nur dann aussagekräftig, wenn Zeitraum, Geldflüsse und Bewertungszeitpunkt zusammenpassen. Halte deshalb vor dem Vergleich fest, welche Eingaben tatsächlich unverändert bleiben sollen. Ein höherer Endbetrag kann durch mehr eigenes Geld, einen anderen Zeitpunkt oder eine andere Renditeannahme entstehen. Diese Ursachen sollten getrennt betrachtet werden.
Zusätzliches Geld von zusätzlichem Ertrag trennen
Ein höherer Endwert durch Sonderzahlungen besteht aus zwei Teilen: dem zusätzlich eingezahlten Geld und dessen späterer Wertentwicklung. Der Rechner zeigt beide Größen getrennt. Wer nur die Endwerte vergleicht, kann den gesamten Abstand irrtümlich als Renditevorteil verstehen. Die Ertragsdifferenz ist deshalb ausdrücklich Endwertdifferenz minus Unterschied der Einzahlungen.
Was der gewählte Monat bedeutet
Der Sonderzahlungsmonat zählt ab Beginn jedes Modelljahres. Monat eins bedeutet eine Zahlung am Ende des ersten, dreizehnten und fünfundzwanzigsten Monats. Monat zwölf bedeutet eine Zahlung am Ende des zwölften, vierundzwanzigsten und sechsunddreißigsten Monats. Es handelt sich nicht automatisch um Januar oder Dezember; dafür müsste der Plan entsprechend im Kalender beginnen.
Angebrochene Jahre nachvollziehen
Die Berechnung läuft monatsweise. Eine Sonderzahlung wird nur berücksichtigt, wenn ihr Monat innerhalb der Laufzeit erreicht wird. Bei 14 Monaten und Sonderzahlungsmonat eins fallen zwei Sonderzahlungen an; bei Sonderzahlungsmonat zwölf nur eine. Der Rechner verteilt eine Jahreszahlung nicht künstlich auf zwölf Monatsraten. Damit bleibt ihr tatsächlicher Modellzeitpunkt für die Verzinsung erhalten.
Welche Vergleichsgröße gleich bleibt
Anfangskapital, Monatsrate, Renditeannahme und Laufzeit sind in beiden Varianten identisch. Nur die zusätzlichen Jahreszahlungen unterscheiden sich. Eine Änderung der Jahreszahlung verändert damit auch die gesamte Sparleistung. Für einen Vergleich mit gleicher Einzahlungssumme müsstest du die Monatsrate entsprechend anpassen und die Ergebnisse separat gegenüberstellen.
Sonderzahlung ist keine sichere Einnahme
Die eingegebene Zahlung ist eine Planannahme. Ob ein Bonus oder eine andere Einnahme tatsächlich zufließt, prüft das Modell nicht. Die Sonderzahlung wird weder aus dem vorhandenen Kapital entnommen noch automatisch finanziert. Für die Bewertung eines Haushalts ist deshalb zusätzlich zu prüfen, aus welchen Mitteln sie stammt und wann diese verfügbar sind.
Zwei Fälle mit vollständigen Eingaben vergleichen
Die folgenden Abbildungen verwenden dieselbe Berechnung wie der zugehörige Rechner. Unter jeder Grafik stehen die Eingaben und Ergebnisgrößen. Die Balken vergleichen Eurobeträge innerhalb der jeweiligen Abbildung; für den Vergleich zwischen Abbildungen sind die beschrifteten Zahlen maßgeblich.
Beispiel 1
Anfangskapital: 10000 €; Monatliche Einzahlung: 200 €; Effektive Jahresrendite: 5 %; Laufzeit: 120 Monate; Jährliche Sonderzahlung: 1200 €; Monat der Sonderzahlung im Modelljahr: 12 Monat.
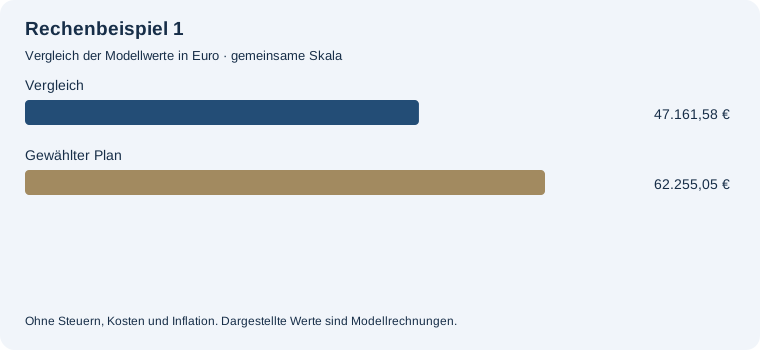
Endvermögen mit Sonderzahlungen: 62.255,05 €. Vergleich ohne Änderung: 47.161,58 €. Einzahlungen im gewählten Plan: 46.000,00 €. Endwert minus Einzahlungen: 16.255,05 €. Endwertdifferenz zum Vergleich: 15.093,47 €. Unterschied der Einzahlungen: 12.000,00 €. Verbleibende Ertragsdifferenz: 3.093,47 €.
Sonderzahlungen erfolgen zusätzlich am Ende des gewählten Monats in jedem vollständigen oder angebrochenen Modelljahr, soweit dieser Monat erreicht wird.
Beispiel 3
Anfangskapital: 10000 €; Monatliche Einzahlung: 200 €; Effektive Jahresrendite: 5 %; Laufzeit: 120 Monate; Jährliche Sonderzahlung: 1200 €; Monat der Sonderzahlung im Modelljahr: 1 Monat.
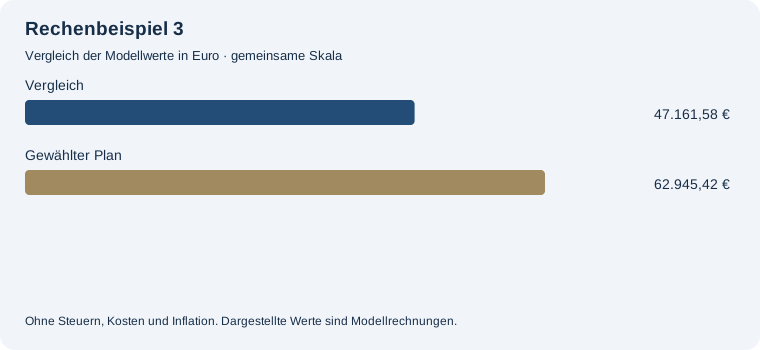
Endvermögen mit Sonderzahlungen: 62.945,42 €. Vergleich ohne Änderung: 47.161,58 €. Einzahlungen im gewählten Plan: 46.000,00 €. Endwert minus Einzahlungen: 16.945,42 €. Endwertdifferenz zum Vergleich: 15.783,84 €. Unterschied der Einzahlungen: 12.000,00 €. Verbleibende Ertragsdifferenz: 3.783,84 €.
Sonderzahlungen erfolgen zusätzlich am Ende des gewählten Monats in jedem vollständigen oder angebrochenen Modelljahr, soweit dieser Monat erreicht wird.
So prüfst du deine eigene Rechnung
Übertrage zuerst einen der Fälle unverändert in den Rechner. Vergleiche den Hauptwert und anschließend den vollständigen Verlauf. Ändere danach eine einzelne Größe. Notiere, ob dadurch eine zusätzliche Zahlung entsteht, ein Zahlungszeitpunkt verschoben wird oder nur die Wertentwicklung verändert wird. Auf diese Weise bleibt der Grund für den Ergebnisunterschied sichtbar.
Für eine unabhängige Plausibilitätsprüfung eignet sich ein Fall ohne Wertentwicklung, soweit das Modell einen solchen zulässt. Dann lassen sich viele Ergebnisse direkt aus den Einzahlungen oder Auszahlungen ableiten. Bei einem Modell mit gesuchter Rendite kann stattdessen der angezeigte Kontrollendwert mit dem gewünschten Ziel verglichen werden. Ein passendes Endergebnis ersetzt jedoch nicht die Prüfung der Eingabekonventionen.
Speichere die Eingaben zusammen mit dem Ergebnis. Eine einzelne Zahl ohne Laufzeit und Zahlungsannahmen ist später kaum nachvollziehbar. Der CSV-Export enthält deshalb die verwendeten Werte und den berechneten Verlauf. Über die Druckfunktion kannst du eine Zusammenfassung, den Rechenplan oder die ausführliche Seite auswählen.
Häufige Fragen
Wann wird die Sonderzahlung eingezahlt?
Am Ende des gewählten Monats jedes Modelljahres, sofern dieser Monat erreicht wird.
Ist der gesamte Mehrwert ein Zinsertrag?
Nein. Er enthält auch die zusätzlichen Einzahlungen. Beide Bestandteile werden getrennt angezeigt.
Wird eine Jahreszahlung anteilig verteilt?
Nein, sie wird vollständig zum angegebenen Modellmonat berücksichtigt.
Mit eigenen Werten weiterarbeiten
10.000 € Startkapital, monatlich 200 € und zehn Jahre bei angenommenen 5 % Jahresrendite.
Mit diesen Beispielwerten rechnen →