Was verändert der Einzahlungstermin?
Der Zeitpunkt entscheidet darüber, wie lange eine Rate an der angenommenen Wertentwicklung teilnimmt. Bei einer Zahlung am Monatsanfang wird die neue Rate vor dem Monatsfaktor zum Guthaben addiert. Bei einer Zahlung am Monatsende erfolgt die Addition danach. Das Anfangskapital ist in beiden Varianten gleich lange angelegt. Der Vergleich isoliert deshalb ausschließlich den Termin der regelmäßigen Einzahlung.
Warum beide Pläne dieselbe Zahl an Raten benötigen
Bei 120 Monaten werden in beiden Varianten genau 120 Raten berücksichtigt. Die erste Anfangsrate liegt am Beginn des ersten Monats, die letzte Endrate am Ende des letzten Monats. Eine zusätzliche Einzahlung am Endtermin würde den Vergleich verfälschen. Der Rechner hält deshalb sowohl Anzahl als auch Höhe der Raten konstant und bewertet beide Guthaben nach dem letzten Modellmonat.
Positive, null und negative Rendite unterscheiden
Bei positiver konstanter Rendite führt die frühere Einzahlung zu einem höheren Endwert. Bei null Prozent sind beide Ergebnisse gleich. Bei negativer Rendite nimmt die frühere Rate länger an der angenommenen Abnahme teil; der Unterschied Monatsanfang minus Monatsende wird negativ. Ein früherer Zahlungstermin ist daher nicht unabhängig vom Renditeverlauf automatisch günstiger.
Effektiver Jahreswert und Monatsfaktor
Ein effektiver Jahreswert von fünf Prozent wird nicht einfach durch zwölf geteilt. Der Monatsfaktor ist die zwölfte Wurzel des Jahresfaktors 1,05. Zwölf aufeinanderfolgende Modellmonate ergeben so wieder genau den eingegebenen Jahresfaktor. Dieser Ansatz beschreibt eine gleichmäßige geometrische Entwicklung. Tatsächliche schwankende Kurse oder abweichende Zinsgutschriften bildet er nicht ab.
Den Unterschied praktisch einordnen
Die ausgewiesene Differenz ist ein Endwertunterschied bei identischen Einzahlungen. Sie ist weder eine zusätzliche Einzahlung noch ein garantierter Zinsbonus. Vor einer Übertragung auf einen echten Vertrag müssen dessen Zahlungstermine, Berechnungskonventionen und mögliche Kosten übereinstimmen. Der Rechner untersucht keine Verfügbarkeit des Geldes zu Monatsbeginn und beurteilt nicht, ob ein früherer Termin zum Haushaltsbudget passt.
Formel und Rechenkonvention
K steht für Kapital, S für die regelmäßige Einzahlung, r für den Jahreswert in Prozent und n für die Zahl der Monate. Wenn ein Monatsfaktor q verwendet wird, gilt q = (1 + r / 100)^(1/12). G bezeichnet eine Betragsgrenze, t den ausdrücklich gewählten Zahlungszeitpunkt. Es gelten nur die im jeweiligen Modell vorkommenden Größen.
Die Berechnung verwendet ungerundete Zwischenwerte. Angezeigte Eurobeträge sind auf Cent gerundet; aus bereits gerundeten Tabellenwerten können beim Nachrechnen kleine Abweichungen entstehen. Die CSV enthält die berechneten Zahlen sowie Eingaben und Modellannahmen.
Drei bebilderte Beispielrechnungen
Über die Schaltflächen kannst du jede vollständige Beispielrechnung in den Rechner übernehmen. Verändere anschließend zunächst nur eine Eingabe, um deren Wirkung auf das Ergebnis zu erkennen.
Beispiel 1
Anfangskapital: 10000 €; Monatliche Einzahlung: 200 €; Effektive Jahresrendite: 5 %; Laufzeit: 120 Monate.
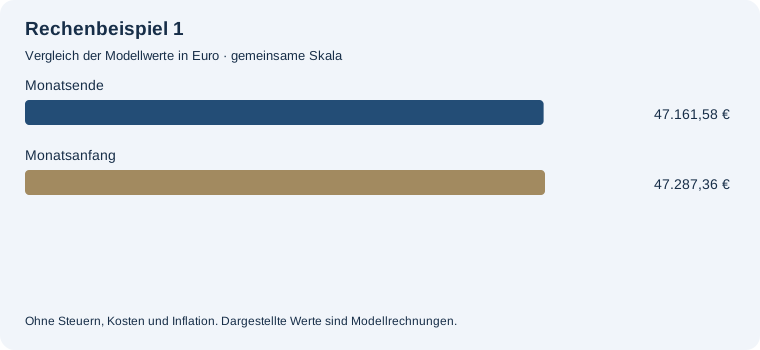
Unterschied Monatsanfang minus Monatsende: 125,78 €. Endwert bei Monatsanfang: 47.287,36 €. Endwert bei Monatsende: 47.161,58 €. Einzahlungen insgesamt: 34.000,00 €.
Gleiche Zahl an Einzahlungen. Die Rate am Monatsanfang nimmt jeweils einen Monat länger an der Wertentwicklung teil. Bei negativer Rendite kann der Unterschied negativ sein.
Beispiel 2
Anfangskapital: 10000 €; Monatliche Einzahlung: 200 €; Effektive Jahresrendite: 0 %; Laufzeit: 120 Monate.
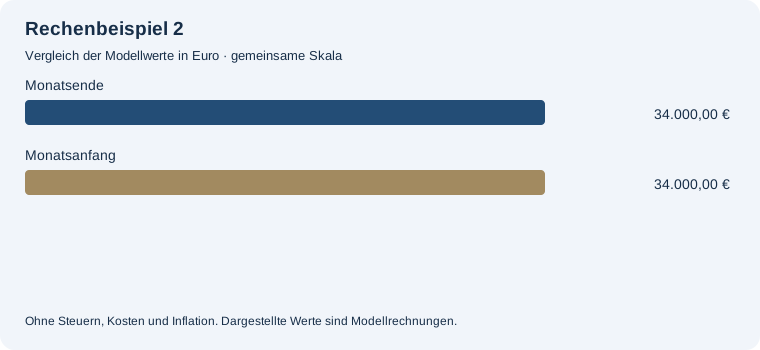
Unterschied Monatsanfang minus Monatsende: 0,00 €. Endwert bei Monatsanfang: 34.000,00 €. Endwert bei Monatsende: 34.000,00 €. Einzahlungen insgesamt: 34.000,00 €.
Gleiche Zahl an Einzahlungen. Die Rate am Monatsanfang nimmt jeweils einen Monat länger an der Wertentwicklung teil. Bei negativer Rendite kann der Unterschied negativ sein.
Beispiel 3
Anfangskapital: 10000 €; Monatliche Einzahlung: 200 €; Effektive Jahresrendite: -5 %; Laufzeit: 120 Monate.
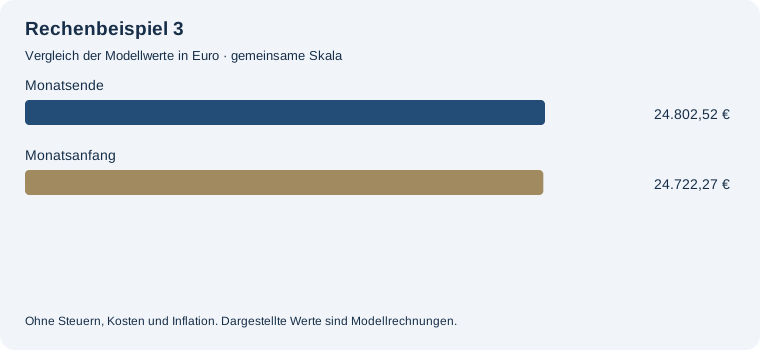
Unterschied Monatsanfang minus Monatsende: -80,25 €. Endwert bei Monatsanfang: 24.722,27 €. Endwert bei Monatsende: 24.802,52 €. Einzahlungen insgesamt: 34.000,00 €.
Gleiche Zahl an Einzahlungen. Die Rate am Monatsanfang nimmt jeweils einen Monat länger an der Wertentwicklung teil. Bei negativer Rendite kann der Unterschied negativ sein.
Häufige Fragen
Werden unterschiedlich viele Raten eingezahlt?
Nein, beide Varianten enthalten genau die eingegebene Anzahl monatlicher Raten.
Was passiert bei null Prozent?
Beide Endwerte sind gleich, weil der Zahlungstermin ohne Wertentwicklung keinen Unterschied macht.
Warum kann die Differenz negativ sein?
Bei negativer Modellrendite nimmt eine früher gezahlte Rate länger an der Abnahme teil.
Sind Börsenkurse enthalten?
Nein. Der Rechner verwendet einen konstanten effektiven Jahreswert.