Die passende Frage vor der Rechnung stellen
Vergleiche denselben Sparplan mit Einzahlungen am Monatsanfang und Monatsende. Beide Varianten verwenden gleich viele Raten und denselben Endtermin.
Ein Ergebnis ist nur dann aussagekräftig, wenn Zeitraum, Geldflüsse und Bewertungszeitpunkt zusammenpassen. Halte deshalb vor dem Vergleich fest, welche Eingaben tatsächlich unverändert bleiben sollen. Ein höherer Endbetrag kann durch mehr eigenes Geld, einen anderen Zeitpunkt oder eine andere Renditeannahme entstehen. Diese Ursachen sollten getrennt betrachtet werden.
Was verändert der Einzahlungstermin?
Der Zeitpunkt entscheidet darüber, wie lange eine Rate an der angenommenen Wertentwicklung teilnimmt. Bei einer Zahlung am Monatsanfang wird die neue Rate vor dem Monatsfaktor zum Guthaben addiert. Bei einer Zahlung am Monatsende erfolgt die Addition danach. Das Anfangskapital ist in beiden Varianten gleich lange angelegt. Der Vergleich isoliert deshalb ausschließlich den Termin der regelmäßigen Einzahlung.
Warum beide Pläne dieselbe Zahl an Raten benötigen
Bei 120 Monaten werden in beiden Varianten genau 120 Raten berücksichtigt. Die erste Anfangsrate liegt am Beginn des ersten Monats, die letzte Endrate am Ende des letzten Monats. Eine zusätzliche Einzahlung am Endtermin würde den Vergleich verfälschen. Der Rechner hält deshalb sowohl Anzahl als auch Höhe der Raten konstant und bewertet beide Guthaben nach dem letzten Modellmonat.
Positive, null und negative Rendite unterscheiden
Bei positiver konstanter Rendite führt die frühere Einzahlung zu einem höheren Endwert. Bei null Prozent sind beide Ergebnisse gleich. Bei negativer Rendite nimmt die frühere Rate länger an der angenommenen Abnahme teil; der Unterschied Monatsanfang minus Monatsende wird negativ. Ein früherer Zahlungstermin ist daher nicht unabhängig vom Renditeverlauf automatisch günstiger.
Effektiver Jahreswert und Monatsfaktor
Ein effektiver Jahreswert von fünf Prozent wird nicht einfach durch zwölf geteilt. Der Monatsfaktor ist die zwölfte Wurzel des Jahresfaktors 1,05. Zwölf aufeinanderfolgende Modellmonate ergeben so wieder genau den eingegebenen Jahresfaktor. Dieser Ansatz beschreibt eine gleichmäßige geometrische Entwicklung. Tatsächliche schwankende Kurse oder abweichende Zinsgutschriften bildet er nicht ab.
Den Unterschied praktisch einordnen
Die ausgewiesene Differenz ist ein Endwertunterschied bei identischen Einzahlungen. Sie ist weder eine zusätzliche Einzahlung noch ein garantierter Zinsbonus. Vor einer Übertragung auf einen echten Vertrag müssen dessen Zahlungstermine, Berechnungskonventionen und mögliche Kosten übereinstimmen. Der Rechner untersucht keine Verfügbarkeit des Geldes zu Monatsbeginn und beurteilt nicht, ob ein früherer Termin zum Haushaltsbudget passt.
Zwei Fälle mit vollständigen Eingaben vergleichen
Die folgenden Abbildungen verwenden dieselbe Berechnung wie der zugehörige Rechner. Unter jeder Grafik stehen die Eingaben und Ergebnisgrößen. Die Balken vergleichen Eurobeträge innerhalb der jeweiligen Abbildung; für den Vergleich zwischen Abbildungen sind die beschrifteten Zahlen maßgeblich.
Beispiel 1
Anfangskapital: 10000 €; Monatliche Einzahlung: 200 €; Effektive Jahresrendite: 5 %; Laufzeit: 120 Monate.
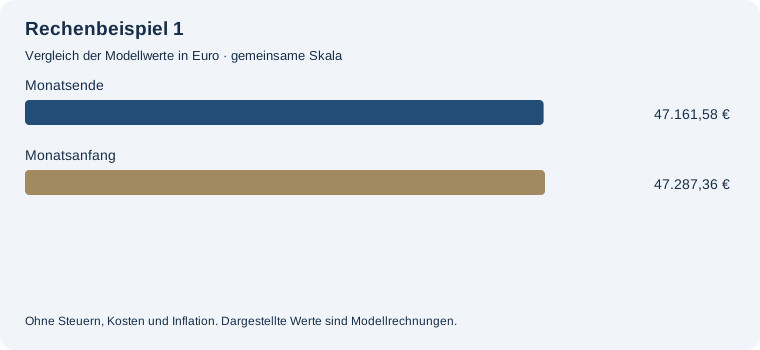
Unterschied Monatsanfang minus Monatsende: 125,78 €. Endwert bei Monatsanfang: 47.287,36 €. Endwert bei Monatsende: 47.161,58 €. Einzahlungen insgesamt: 34.000,00 €.
Gleiche Zahl an Einzahlungen. Die Rate am Monatsanfang nimmt jeweils einen Monat länger an der Wertentwicklung teil. Bei negativer Rendite kann der Unterschied negativ sein.
Beispiel 3
Anfangskapital: 10000 €; Monatliche Einzahlung: 200 €; Effektive Jahresrendite: -5 %; Laufzeit: 120 Monate.
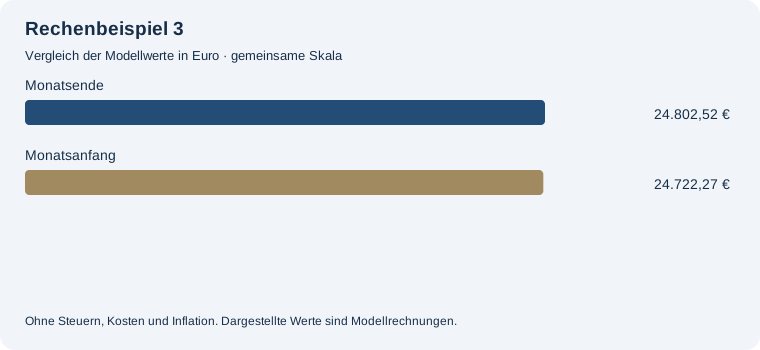
Unterschied Monatsanfang minus Monatsende: -80,25 €. Endwert bei Monatsanfang: 24.722,27 €. Endwert bei Monatsende: 24.802,52 €. Einzahlungen insgesamt: 34.000,00 €.
Gleiche Zahl an Einzahlungen. Die Rate am Monatsanfang nimmt jeweils einen Monat länger an der Wertentwicklung teil. Bei negativer Rendite kann der Unterschied negativ sein.
So prüfst du deine eigene Rechnung
Übertrage zuerst einen der Fälle unverändert in den Rechner. Vergleiche den Hauptwert und anschließend den vollständigen Verlauf. Ändere danach eine einzelne Größe. Notiere, ob dadurch eine zusätzliche Zahlung entsteht, ein Zahlungszeitpunkt verschoben wird oder nur die Wertentwicklung verändert wird. Auf diese Weise bleibt der Grund für den Ergebnisunterschied sichtbar.
Für eine unabhängige Plausibilitätsprüfung eignet sich ein Fall ohne Wertentwicklung, soweit das Modell einen solchen zulässt. Dann lassen sich viele Ergebnisse direkt aus den Einzahlungen oder Auszahlungen ableiten. Bei einem Modell mit gesuchter Rendite kann stattdessen der angezeigte Kontrollendwert mit dem gewünschten Ziel verglichen werden. Ein passendes Endergebnis ersetzt jedoch nicht die Prüfung der Eingabekonventionen.
Speichere die Eingaben zusammen mit dem Ergebnis. Eine einzelne Zahl ohne Laufzeit und Zahlungsannahmen ist später kaum nachvollziehbar. Der CSV-Export enthält deshalb die verwendeten Werte und den berechneten Verlauf. Über die Druckfunktion kannst du eine Zusammenfassung, den Rechenplan oder die ausführliche Seite auswählen.
Häufige Fragen
Werden unterschiedlich viele Raten eingezahlt?
Nein, beide Varianten enthalten genau die eingegebene Anzahl monatlicher Raten.
Was passiert bei null Prozent?
Beide Endwerte sind gleich, weil der Zahlungstermin ohne Wertentwicklung keinen Unterschied macht.
Warum kann die Differenz negativ sein?
Bei negativer Modellrendite nimmt eine früher gezahlte Rate länger an der Abnahme teil.
Mit eigenen Werten weiterarbeiten
10.000 € Startkapital, monatlich 200 € und zehn Jahre bei angenommenen 5 % Jahresrendite.
Mit diesen Beispielwerten rechnen →