Was bedeutet eine dynamische Sparrate?
Bei diesem Sparplan erhöht sich die monatliche Einzahlung nach jedem vollständigen Sparjahr um einen selbst gewählten Prozentsatz. Im ersten Jahr gilt die Anfangsrate. Ab Monat 13 beginnt die erste Erhöhung, ab Monat 25 die zweite und so weiter.
Der Rechner stellt diesem Verlauf einen Sparplan mit dauerhaft unveränderter Anfangsrate gegenüber. Startkapital, angenommene Rendite und Laufzeit sind in beiden Varianten gleich. Dadurch wird sichtbar, wie sich die zusätzlichen Einzahlungen auf das Ergebnis auswirken.
Ein wesentlicher Teil kann einfach aus höheren eigenen Einzahlungen entstehen. Deshalb werden zusätzliche Sparleistung und zusätzlicher Ertrag getrennt ausgewiesen.
Die Angaben im Detail
Startkapital und Anfangsrate
Das Startkapital steht von Beginn an zur Verfügung. Die monatliche Rate wird am Ende des jeweiligen Monats eingezahlt. Die letzte Rate erhält innerhalb der betrachteten Laufzeit keine weitere Verzinsung.
Jährliche Ratenerhöhung
Die Erhöhung bezieht sich auf die Sparrate, nicht auf die Rendite. Bei 200 € Anfangsrate und 5 % Dynamik gelten im zweiten Sparjahr 210 € monatlich und im dritten 220,50 €. Die Rate für jedes Sparjahr wird aus der ursprünglichen Rate mit dem entsprechenden Erhöhungsfaktor berechnet und auf Cent gerundet.
Rendite und Laufzeit
Die Jahresrendite wird in einen gleichwertigen Monatsfaktor umgerechnet und bleibt im Modell konstant. Auch negative Annahmen sind möglich. Die Laufzeit wird in Monaten eingegeben. Bei weniger als 13 Monaten gibt es noch keine Ratenerhöhung.
So entstehen beide Sparverläufe
Neues Guthaben = bisheriges Guthaben × Monatsfaktor + Monatsrate
Für jeden Monat werden die passende Rate, die gesamte Einzahlungssumme und das Guthaben berechnet. Parallel läuft dieselbe Rechnung mit einer unveränderten Rate. Die Differenz der Endwerte wird in zusätzliche Einzahlungen und zusätzlichen beziehungsweise geringeren Ertrag zerlegt.
Eine Dynamik von null ergibt zwei identische Varianten. Eine Anfangsrate von null bleibt trotz prozentualer Erhöhung null. Die Rechnung passt die Raten nicht automatisch an deine tatsächliche Einkommensentwicklung oder Inflation an.
Drei Szenarien zum Nachrechnen
Alle Prozentwerte sind frei gewählt. Die Bilder werden aus denselben Rechenfunktionen erzeugt wie die interaktiven Ergebnisse.
Der Vergleich ohne Erhöhung
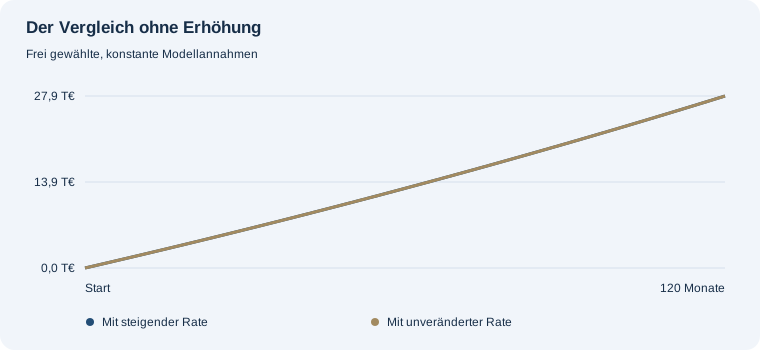
Bei 200,00 € Anfangsrate, 0,00 % jährlicher Ratenerhöhung und 3,00 % Rendite über 120 Monate beträgt die letzte Monatsrate 200,00 €. Insgesamt werden 24.000,00 € einschließlich Startkapital eingezahlt. Das Endguthaben liegt bei 27.889,60 € statt 27.889,60 € ohne Dynamik. Davon erklären sich 0,00 € durch zusätzliche Einzahlungen.
Jährlich fünf Prozent mehr sparen
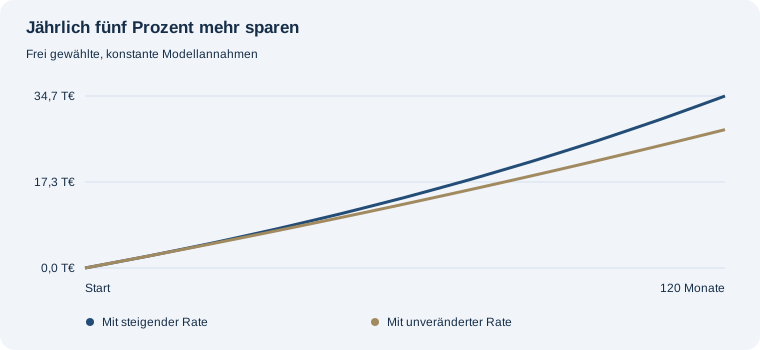
Bei 200,00 € Anfangsrate, 5,00 % jährlicher Ratenerhöhung und 3,00 % Rendite über 120 Monate beträgt die letzte Monatsrate 310,27 €. Insgesamt werden 30.187,08 € einschließlich Startkapital eingezahlt. Das Endguthaben liegt bei 34.665,25 € statt 27.889,60 € ohne Dynamik. Davon erklären sich 6.187,08 € durch zusätzliche Einzahlungen.
Steigende Rate mit Startkapital
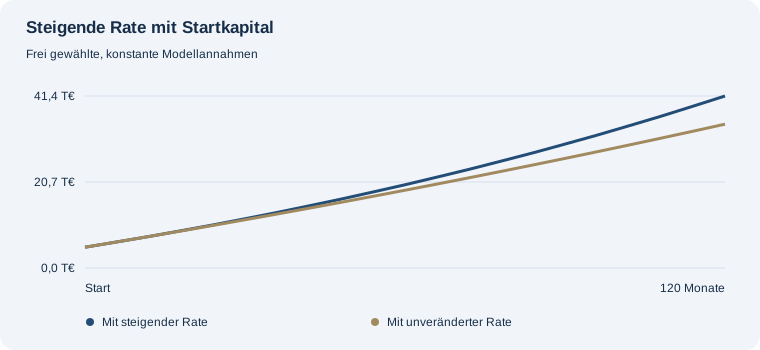
Bei 200,00 € Anfangsrate, 5,00 % jährlicher Ratenerhöhung und 3,00 % Rendite über 120 Monate beträgt die letzte Monatsrate 310,27 €. Insgesamt werden 35.187,08 € einschließlich Startkapital eingezahlt. Das Endguthaben liegt bei 41.384,83 € statt 34.609,18 € ohne Dynamik. Davon erklären sich 6.187,08 € durch zusätzliche Einzahlungen.
Welche Grenzen hat die Rechnung?
Eine konstante Jahresannahme ist eine Vereinfachung. Tatsächliche Preisentwicklungen, Renditen und persönliche Ausgaben können sich anders entwickeln. Die Rechner verwenden keine aktuellen Markt- oder Preisindexdaten und keine individuellen Produktinformationen.
Steuern, Gebühren, unregelmäßige Einzahlungen und Entnahmen werden nicht zusätzlich modelliert. Ein realer Ertrag bedeutet hier ausschließlich eine Berücksichtigung der eingegebenen Preisänderung. Die dynamische Sparrechnung wiederum ist ausdrücklich nicht inflationsbereinigt.
Häufige Fragen
Wann erfolgt die erste Ratenerhöhung?
Ab Monat 13. Die erste Rate gilt für die ersten zwölf Monatszahlungen.
Ist der höhere Endbetrag vollständig zusätzlicher Gewinn?
Nein. Ein Teil ist zusätzlich eingezahltes eigenes Geld. Der Rechner weist diese Einzahlungen gesondert aus.
Was passiert bei einer negativen Rendite?
Der Monatsfaktor verringert das vorhandene Guthaben. Trotz zusätzlicher Einzahlungen kann das Anlageergebnis negativ ausfallen.
Was bedeutet Dynamik von null?
Die Rate bleibt unverändert. Beide Vergleichsvarianten haben dann dasselbe Ergebnis.
Passende Rechner und Wissen
Sparplan: Monatsanfang oder Monatsende berechnen
Vergleiche denselben Sparplan mit Einzahlungen am Monatsanfang und Monatsende. Beide Varianten verwenden gleich viele Raten und denselben Endtermin.