1. Einen gemeinsamen Zeitraum verwenden
Eine Quote benötigt einen Zähler und einen Nenner, die zusammenpassen. In dieser Planung steht der Jahressparbetrag im Zähler und das erfasste Jahresnettoeinkommen im Nenner. Die Monatsbeträge werden jeweils zwölfmal angesetzt, weitere Jahresbeträge einmal addiert.
Wird ein Monatsbetrag bereits als Durchschnitt einschließlich eines jährlichen Bonus angegeben, darf derselbe Bonus nicht erneut als Zusatzbetrag hinzukommen. Das gilt gleichermaßen für die Einkommens- und die Sparseite. Auch der betrachtete Personenkreis sollte übereinstimmen.
Die so berechnete Planquote ist eine vereinfachte Verhältniszahl aus deinen Eingaben. Sie ersetzt keine vollständige Ermittlung von Einkommen, Verbrauch und Vermögensänderungen.
Freier Budgetspielraum kann den Aufbau deiner Rücklagen beschleunigen. Vergleiche im Was-wäre-wenn-Rechner deine Ausgangslage mit einer zusätzlichen monatlichen Zahlung: Zusätzlichen Sparspielraum in einen Zeitgewinn übersetzen.
2. 350 Euro Sparen bei 3.500 Euro Einkommen
Ohne Jahreszusätze ergeben 3.500 Euro monatliches Nettoeinkommen insgesamt 42.000 Euro im Jahr. 350 Euro monatliches Sparen ergeben 4.200 Euro. Die Quote beträgt damit 4.200 ÷ 42.000 × 100 = 10 Prozent.
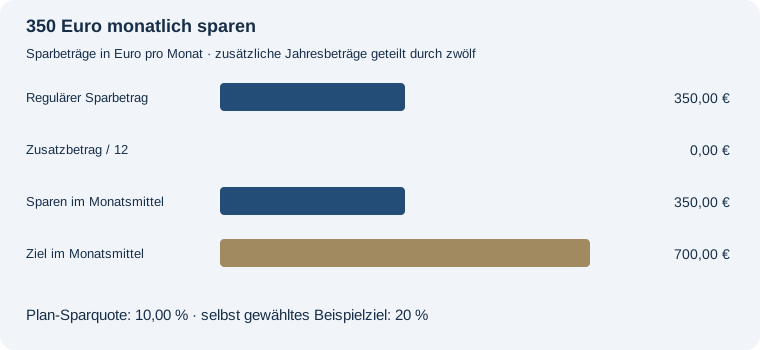
Für das gewählte Ziel von 20 Prozent wären jährlich 8.400 Euro beziehungsweise im Monatsmittel 700 Euro nötig. Die Differenz beträgt 350 Euro pro Monat. Bei unverändertem Einkommen müsste sich der eingegebene Sparbetrag also verdoppeln, damit sich auch die Quote von 10 auf 20 Prozent erhöht.
Ein geplantes Sparziel und eine tatsächlich geleistete Einzahlung sind unterschiedliche Größen. Trage die passenden Beträge manuell in deinen Finanz-Monatscheck ein: Sparziel und tatsächlichen Monatsüberschuss vergleichen.
3. Unregelmäßige Jahresbeträge sichtbar machen
Im dritten Beispiel beträgt das regelmäßige Monatseinkommen 3.000 Euro. Hinzu kommen 6.000 Euro zusätzliches Nettoeinkommen im Jahr. Zusammen sind das wieder 42.000 Euro. Gespart werden 500 Euro monatlich und zusätzlich 1.800 Euro jährlich.
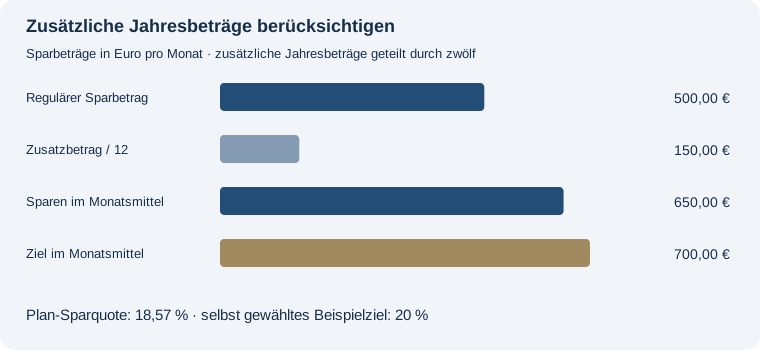
42.000,00 € erfasstes Jahresnettoeinkommen stehen 7.800,00 € jährlichen Sparbeträgen gegenüber. Daraus ergibt sich eine Plan-Sparquote von 18,57 Prozent. Die Sparbeträge entsprechen 650,00 € im Monatsmittel. Für die selbst gewählte Zielquote von 20 Prozent wären es 700,00 € monatlich im Jahresmittel; die Differenz Ziel minus Sparbetrag beträgt 50,00 €.
Die 650 Euro Monatsmittel sind eine Rechengröße: Tatsächlich werden regelmäßig 500 Euro und der Zusatzbetrag zu anderen Zeitpunkten gespart. Ein Jahresmittel verschiebt keine Fälligkeiten und macht einen Bonus nicht schon vor seinem Eingang verfügbar.
4. Die drei Varianten vergleichen
| Regulär pro Monat | Zusätzlich pro Jahr | Jahressparbetrag | Planquote | Monatsmittel bis Ziel |
|---|---|---|---|---|
| 350,00 € | 0,00 € | 4.200,00 € | 10,00 % | 350,00 € |
| 700,00 € | 0,00 € | 8.400,00 € | 20,00 % | 0,00 € |
| 500,00 € | 1.800,00 € | 7.800,00 € | 18,57 % | 50,00 € |
Alle Zeilen haben 42.000 Euro erfasstes Jahreseinkommen und dasselbe selbst gewählte 20-Prozent-Ziel. Im zweiten Beispiel entsprechen 700 Euro regelmäßiges Sparen ohne Jahreszusatz genau diesem Ziel. Im dritten fehlen im Jahresmittel noch 50 Euro monatlich.
5. Die Sparquote kennt deine Ausgaben nicht
Wenn von 3.500 Euro Einkommen rechnerisch 700 Euro gespart werden, bleiben 2.800 Euro vor übrigen Ausgaben. Diese 2.800 Euro sind nicht automatisch frei verfügbar. Wohnen, Lebensmittel, Versicherungen, Mobilität und weitere Verpflichtungen wurden in der Sparquotenrechnung noch nicht berücksichtigt.
Eine Haushaltsrechnung beantwortet deshalb eine andere Frage: Sie stellt Einnahmen, Ausgaben und geplante Rücklagen gegenüber. Erst dort wird sichtbar, ob die eingegebenen Positionen zusammenpassen. Eine hohe Sparquote allein beweist weder ein tragfähiges Budget noch eine bestimmte finanzielle Sicherheit.
Die Zielquote wird im Rechner nicht aus persönlichen Umständen abgeleitet. Sie ist ein frei gewählter Vergleichswert. Ob sie zu den tatsächlichen Verpflichtungen und Reserven passt, lässt sich aus der Verhältniszahl allein nicht entscheiden.
6. Sparen, Umbuchen und Erträge unterscheiden
Wird ein Betrag zuerst auf ein Tagesgeldkonto übertragen und später von dort in eine andere Anlage verschoben, wurde nicht automatisch zweimal neues Geld aus dem Einkommen gespart. Für eine nachvollziehbare Planquote muss klar sein, welche Beträge als neue Sparleistung des betrachteten Jahres gelten sollen.
Zinsen und Kursgewinne sind ebenfalls etwas anderes als neu eingezahltes Geld. Der Sparquotenrechner berechnet keine Rendite und keine Entwicklung eines Depotwerts. Eine Veränderung des Vermögens kann durch Einzahlungen, Erträge, Verluste und Entnahmen beeinflusst werden; diese Größen dürfen nicht ungeprüft gleichgesetzt werden.
Wer bereits vorhandenes Vermögen neu anlegt, kann einen hohen Anlagebetrag haben, ohne dass dieser Betrag vollständig aus dem Einkommen desselben Jahres stammt. Auch das kann erklären, warum eingegebene Sparbeträge über dem erfassten Jahreseinkommen liegen.
7. Aus der Quote einen weiteren Rechenschritt wählen
Für die Wirkung regelmäßiger Einzahlungen auf ein späteres Vermögen ist der Sparplanrechner vorgesehen. Für einen bestimmten Zielbetrag kann der Sparzielrechner die erforderliche Sparrate berechnen. Für die monatliche Belastbarkeit bleibt der Haushaltsrechner die passende Ergänzung.
Die Modelle lassen sich aufeinander beziehen, wenn die Eingaben dieselben Zeiträume und Beträge beschreiben. Ein rechnerisches Jahresmittel sollte dabei nicht stillschweigend als tatsächlich jeden Monat verfügbarer Zahlungsbetrag verwendet werden.
Häufige Fragen
Ist die Sparquote eine Rendite?
Nein. Sie setzt eingegebene Sparbeträge ins Verhältnis zum Einkommen. Eine Rendite beschreibt dagegen einen Ertrag beziehungsweise eine Wertentwicklung im Verhältnis zum eingesetzten Kapital.
Warum fehlen von 10 auf 20 Prozent zehn Prozentpunkte?
Prozentpunkte messen die Differenz zweier Prozentangaben. Bei gleichem Einkommen entspricht die Erhöhung von 10 auf 20 Prozent einer Verdopplung des Sparbetrags.
Kann ich einen negativen Zielabstand erhalten?
Ja. Dann liegen die eingegebenen Sparbeträge über deinem gewählten Zielbetrag. Daraus folgt keine automatische Bewertung, ob das Ziel passend gewählt wurde.
Mit eigenen Beträgen rechnen
10.000 € Startkapital, monatlich 200 € und zehn Jahre bei angenommenen 5 % Jahresrendite.
Mit diesen Beispielwerten rechnen →