Was berechnet der Sparquotenrechner?
Der Rechner vergleicht die von dir eingegebenen Sparbeträge mit dem ebenfalls eingegebenen Nettoeinkommen eines gemeinsamen Jahres. Das Verhältnis wird als Prozentzahl ausgegeben. Diese vereinfachte Plan-Sparquote beschreibt deine Angaben; sie ermittelt keine Sparleistung aus Kontobewegungen und keine statistische Haushaltskennzahl nach einer umfassenden Definition.
Zusätzlich kannst du eine eigene Zielquote eingeben. Der Rechner zeigt, welcher Sparbetrag dafür rechnerisch erforderlich wäre und wie groß der Abstand zu den erfassten Sparbeträgen ist. Eine Zielquote von 20 Prozent ist lediglich ein voreingestelltes Beispiel und keine allgemeine Empfehlung.
Quote, Sparbetrag und Budget sind unterschiedliche Größen
Die Quote ist ein Verhältnis. Der Sparbetrag ist eine Geldsumme. Das frei verfügbare Budget hängt darüber hinaus von Ausgaben und Verpflichtungen ab. Da dieser Rechner keine Lebenshaltungskosten erfasst, kann er aus einer Quote allein keine Aussage über die Tragbarkeit eines Sparbetrags ableiten.
Monatliche und zusätzliche jährliche Beträge erfassen
Regelmäßiges Nettoeinkommen
Gib einen Monatsbetrag ein, der für zwölf Monate angesetzt werden soll. Verwende für Einkommen und Sparen denselben Personenkreis: Wenn das gemeinsame Haushaltseinkommen verwendet wird, gehören auch die entsprechenden Sparbeträge desselben Haushalts in die Rechnung.
Zusätzliches Nettoeinkommen im Jahr
Hier können einmalige oder unregelmäßige Nettoeinnahmen zusammengefasst werden, die nicht bereits im Monatsbetrag enthalten sind. Ein Betrag darf nicht zugleich vollständig im Monatsdurchschnitt und nochmals als Jahreszusatz erfasst werden. Die Rechnung schätzt keine unsicheren Einnahmen automatisch.
Regelmäßiger und zusätzlicher Sparbetrag
Der regelmäßige Betrag wird ebenfalls zwölfmal berücksichtigt. Zusätzliche Sparbeträge werden danach einmal für das ganze Jahr addiert. Gemeint sind die Beträge, die du in dieser Planung als neu aus dem Einkommen zurückgelegt erfassen möchtest. Zinsen oder Kursgewinne entstehen nicht durch eine solche Einzahlung und werden hier nicht automatisch als Sparbetrag ergänzt.
Eine Umbuchung desselben Geldes zwischen eigenen Konten sollte nicht mehrfach als neue Sparleistung gezählt werden. Wenn bereits vorhandenes Vermögen neu angelegt wird, ist auch das nicht allein durch die Umbuchung neu aus dem betrachteten Jahreseinkommen gespart.
Zielquote
Das Ziel dient ausschließlich als Vergleich. Die Differenz kann positiv, null oder negativ sein. Eine negative Differenz „Ziel minus Sparbetrag“ bedeutet, dass die eingegebenen Sparbeträge bereits über dem frei gewählten Ziel liegen.
Die berechnete Sparquote lässt sich regelmäßig mit dem tatsächlichen Sparbetrag abgleichen. Trage die passenden Beträge manuell in deinen Finanz-Monatscheck ein: Prüfen, ob du dein monatliches Sparziel erreichst.
Die Formeln der Plan-Sparquote
Jahressparbetrag = 12 × Monatssparbetrag + zusätzliche Jahressparbeträge
Plan-Sparquote = Jahressparbetrag ÷ Jahresnettoeinkommen × 100
Zielbetrag pro Jahr = Jahresnettoeinkommen × Zielquote ÷ 100
Monatsmittel = jeweiliger Jahresbetrag ÷ 12
Die Quote ist nur definiert, wenn das erfasste Jahreseinkommen größer als null ist. Bei null Sparbetrag und positivem Einkommen beträgt sie null Prozent. Auch eine Quote über 100 Prozent wird mathematisch ausgegeben; dann weist der Rechner ausdrücklich darauf hin, dass die Sparbeträge das erfasste Einkommen übersteigen.
Prozent und Prozentpunkte
Von einer berechneten Quote von 10 Prozent zu einem Ziel von 20 Prozent fehlen zehn Prozentpunkte. Das ist keine Erhöhung um lediglich zehn Prozent des bisherigen Sparbetrags. Bei unverändertem Einkommen wäre der Ziel-Sparbetrag in diesem Beispiel doppelt so hoch wie zuvor.
Die Differenz zum Ziel wird sowohl in Euro pro Monat im Jahresmittel als auch in Prozentpunkten dargestellt. Die Rechnung verwendet ungerundete Zwischenwerte; erst die Anzeige wird gerundet.
Drei bebilderte Sparquoten-Beispiele
Die Beispiele verwenden jeweils 42.000 Euro erfasstes Jahresnettoeinkommen und ein selbst gewähltes Ziel von 20 Prozent. Im dritten Beispiel setzen sich Einkommen und Sparbetrag anders aus Monats- und Jahreswerten zusammen.
350 Euro monatlich sparen
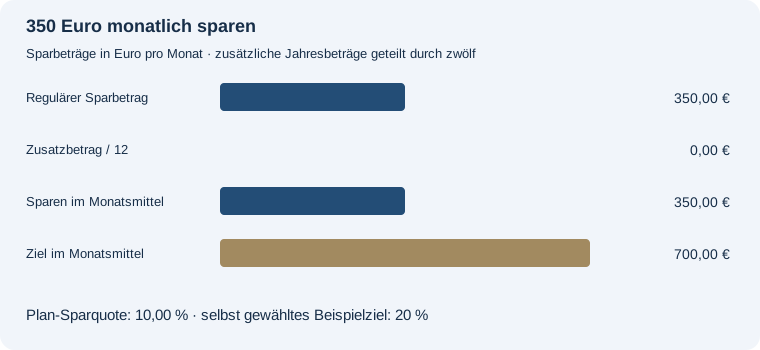
42.000,00 € erfasstes Jahresnettoeinkommen stehen 4.200,00 € jährlichen Sparbeträgen gegenüber. Daraus ergibt sich eine Plan-Sparquote von 10,00 Prozent. Die Sparbeträge entsprechen 350,00 € im Monatsmittel. Für die selbst gewählte Zielquote von 20 Prozent wären es 700,00 € monatlich im Jahresmittel; die Differenz Ziel minus Sparbetrag beträgt 350,00 €.
700 Euro monatlich: Zielquote erreicht
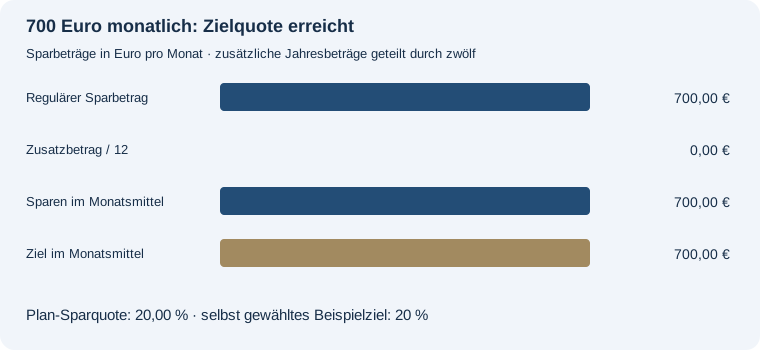
42.000,00 € erfasstes Jahresnettoeinkommen stehen 8.400,00 € jährlichen Sparbeträgen gegenüber. Daraus ergibt sich eine Plan-Sparquote von 20,00 Prozent. Die Sparbeträge entsprechen 700,00 € im Monatsmittel. Für die selbst gewählte Zielquote von 20 Prozent wären es 700,00 € monatlich im Jahresmittel; die Differenz Ziel minus Sparbetrag beträgt 0,00 €.
Zusätzliche Jahresbeträge berücksichtigen
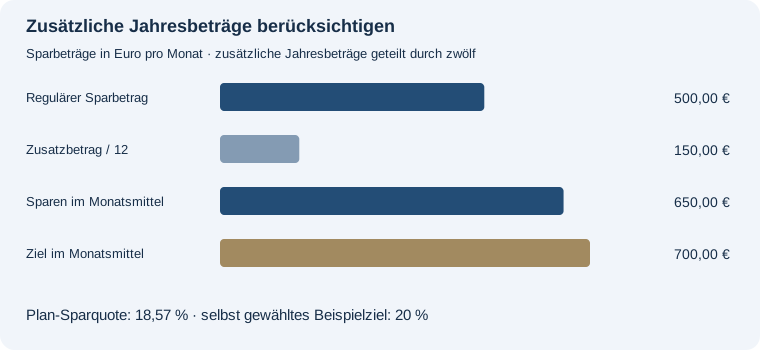
42.000,00 € erfasstes Jahresnettoeinkommen stehen 7.800,00 € jährlichen Sparbeträgen gegenüber. Daraus ergibt sich eine Plan-Sparquote von 18,57 Prozent. Die Sparbeträge entsprechen 650,00 € im Monatsmittel. Für die selbst gewählte Zielquote von 20 Prozent wären es 700,00 € monatlich im Jahresmittel; die Differenz Ziel minus Sparbetrag beträgt 50,00 €.
Wie du das Ergebnis einordnen kannst
Ein Monatsmittel ist kein Zahlungsplan
Ein jährlicher Zusatzbetrag von 1.200 Euro entspricht rechnerisch 100 Euro im Monatsmittel. Das bedeutet nicht, dass diese 100 Euro tatsächlich jeden Monat eingehen oder gespart werden. Für konkrete Fälligkeiten bleibt die Verteilung im Kalender wichtig.
Der Restbetrag ist noch kein freies Budget
Der Rechner zieht die eingegebenen Sparbeträge vom Einkommen ab. Dieser Rest steht aber noch vor Miete, Lebenshaltung, Versicherungen, Kreditraten und allen weiteren nicht eingegebenen Ausgaben. Für eine vollständige Gegenüberstellung ist der Haushaltsrechner vorgesehen.
Mehr als 100 Prozent
Übersteigen die eingegebenen Sparbeträge das Einkommen, sollte zunächst die Rechenbasis geprüft werden: Wurde Geld doppelt gezählt, fehlen Einnahmen oder stammt ein Teil aus bereits vorhandenem Vermögen? Die Quote wird nicht künstlich begrenzt, aber auch nicht als automatisch sinnvolles oder tragfähiges Sparziel bewertet.
Die Quote beschreibt weder die Verzinsung noch das Risiko einer Geldanlage. Für die künftige Entwicklung eines Sparplans braucht es zusätzlich Angaben zu Laufzeit, Renditeannahme und gegebenenfalls Kosten.
Häufige Fragen
Ist die voreingestellte Zielquote eine Empfehlung?
Nein. Sie ist ein Beispielwert. Du kannst die Zielquote selbst wählen; der Rechner beurteilt ihre persönliche Tragbarkeit nicht.
Warum werden Jahresbeträge durch zwölf geteilt?
So lassen sie sich als Monatsmittel mit regelmäßigen Monatsbeträgen vergleichen. Die tatsächlichen Zahlungstermine ändern sich dadurch nicht.
Zählen Umbuchungen zwischen eigenen Konten als neues Sparen?
Für diese Planquote sollte dasselbe Geld nicht mehrfach als neu aus dem Einkommen zurückgelegt gezählt werden.
Warum kann eine Quote über 100 Prozent erscheinen?
Dann übersteigen die eingegebenen Sparbeträge das erfasste Einkommen. Der Rechner zeigt den Wert und weist auf die notwendige Prüfung der Eingaben hin.