1. Die Annahmen kommen vor der Faustregel
Eine Verdopplungszeit ist nur zusammen mit dem zugrunde gelegten Wachstum verständlich. In den folgenden Beispielen bleibt der effektive Jahreszinssatz konstant, alle Erträge werden wieder angelegt und es fließt kein zusätzliches Geld hinein oder heraus. Kosten, Steuern und Inflation sind nicht enthalten.
Unter diesen Annahmen wächst das Kapital geometrisch. Ein Jahresfaktor von 1,05 bedeutet, dass der jeweilige Vorjahreswert mit 1,05 multipliziert wird. Es werden damit auch die bereits angesammelten Erträge weiter verzinst.
Das Verdopplungsziel ist immer das Zweifache des Startbetrags. Deshalb ändert eine andere Anfangssumme die berechnete Dauer nicht. Die Eurobeträge im Verlauf ändern sich, der erforderliche Wachstumsfaktor bleibt zwei.
Auch Preissteigerungen wirken über mehrere Jahre mit einem Zinseszinseffekt. Wähle im Inflationsspiel einen Ausgangspreis, eine jährliche Preisänderung und einen Zeitraum: Die Wirkung jährlicher Preissteigerungen testen.
2. Bei 5 Prozent: 14,21 oder 14,4 Jahre?
Die beiden Zahlen stammen aus unterschiedlichen Rechenwegen. 72 geteilt durch 5 ergibt 14,4 Jahre. Die logarithmische Formel ln(2) geteilt durch ln(1,05) liefert dagegen rund 14,21 Jahre. Die Differenz beträgt rund 0,19 Jahre.
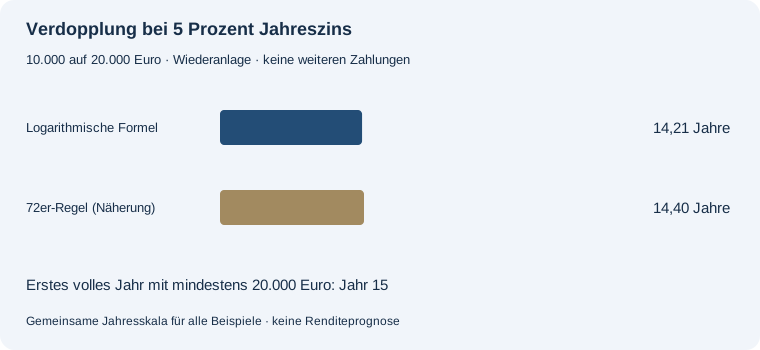
Aus 10.000,00 € sollen ohne weitere Zahlungen 20.000,00 € werden. Bei konstant 5 Prozent effektivem Jahreszins ergibt die Formel 14,21 Jahre. Die 72er-Regel liefert 14,40 Jahre. Die Differenz Regel minus Formel beträgt 0,19 Jahre. An vollen Jahrestagen ist das Ziel erstmals in Jahr 15 erreicht; der Modellwert liegt dann bei 20.789,28 €.
Weder 14,21 noch 14,4 sind hier tatsächliche Auszahlungstermine. Sie beschreiben rechnerische Zeiträume. Wenn nur die Werte am Ende vollständiger Jahre betrachtet werden, ist bei 5 Prozent der 15. Jahrestag der erste Zeitpunkt am oder über dem Verdopplungsziel.
3. Bei 10 Prozent liegt die Faustregel auf der anderen Seite
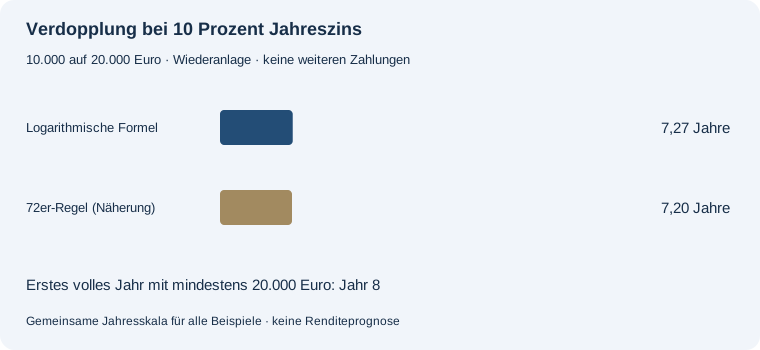
Aus 10.000,00 € sollen ohne weitere Zahlungen 20.000,00 € werden. Bei konstant 10 Prozent effektivem Jahreszins ergibt die Formel 7,27 Jahre. Die 72er-Regel liefert 7,20 Jahre. Die Differenz Regel minus Formel beträgt -0,07 Jahre. An vollen Jahrestagen ist das Ziel erstmals in Jahr 8 erreicht; der Modellwert liegt dann bei 21.435,89 €.
Die Faustregel überschätzt die Dauer also nicht grundsätzlich und unterschätzt sie auch nicht grundsätzlich. Das Vorzeichen der Abweichung hängt vom verwendeten Zinssatz ab. Deshalb wird die Differenz im Rechner mit Vorzeichen gezeigt.
4. Drei Zinssätze im Vergleich
| Jahreszins | Formelzeit | 72er-Regel | Regel minus Formel | Erstes volles Jahr |
|---|---|---|---|---|
| 2 % | 35,00 Jahre | 36,00 Jahre | 1,00 Jahre | 36 |
| 5 % | 14,21 Jahre | 14,40 Jahre | 0,19 Jahre | 15 |
| 10 % | 7,27 Jahre | 7,20 Jahre | -0,07 Jahre | 8 |
Die Zahlen sind eigene Modellrechnungen. Die Grundidee der Faustregel – 72 durch die positive jährliche Prozentzahl teilen – wird auch in den Finanzbildungsinformationen von Investor.gov erläutert.
5. Ein Teiljahr ist keine Zusage einer Zinsgutschrift
Die Formel setzt das geometrische Wachstumsmodell auch zwischen vollen Jahren fort. Ein Ergebnis mit Nachkommastellen gibt deshalb eine mathematische Zwischenzeit an. Ob Zinsen tatsächlich monatlich, jährlich oder nach einer anderen Regel gutgeschrieben werden, ist damit nicht festgelegt.
Der Rechner zeigt ergänzend das erste volle Jahr, in dem das Ziel erreicht oder überschritten wird. Die Tabelle enthält ausgewählte Jahrestage bis dorthin. Bei langen Zeiträumen werden nicht alle Jahre aufgelistet; die Auswahl bleibt auf höchstens 13 Zeitpunkte begrenzt.
Sehr niedrige positive Zinssätze können rechnerisch Zeiträume von vielen Jahrhunderten ergeben. Solche Ergebnisse beschreiben ausschließlich die Formel unter unveränderten Annahmen. Sie sind keine Aussage über die Beständigkeit von Konditionen oder tatsächliche Anlagehorizonte.
6. Ein Durchschnitt ist nicht automatisch ein Wachstumsfaktor
Bei schwankenden Jahresrenditen werden die einzelnen Jahresfaktoren miteinander multipliziert. Ein einfaches Beispiel: plus 10 Prozent und anschließend minus 10 Prozent ergeben aus 100 Euro zunächst 110 Euro und danach 99 Euro. Der arithmetische Mittelwert der beiden Prozentsätze ist null, trotzdem liegt der Endbetrag unter dem Anfangsbetrag.
Die konstante Eingabe im Verdopplungsrechner ist deshalb eine Modellannahme. Sie darf nicht ohne Weiteres aus einem einfachen Durchschnitt wechselnder Prozentsätze übernommen werden. Die tatsächliche Zeit bis zu einem Ziel lässt sich aus einer unsicheren Renditeannahme nicht garantieren.
7. Zusätzliche Einzahlungen und Kaufkraft gesondert betrachten
Ein Sparplan kann sein Kapital durch neue Einzahlungen vergrößern. Dann stammt ein höherer Kontostand nicht ausschließlich aus Erträgen. Die reine Verdopplungsformel bildet diesen Vorgang nicht ab. Für ein frei gewähltes Ziel mit regelmäßiger Sparrate ist der Spardauerrechner passender.
Auch eine Verdopplung des Eurobetrags sagt allein nichts über die spätere Kaufkraft aus. Steigende Preise können einen Teil des nominalen Zuwachses ausgleichen. Der Inflationsrechner betrachtet diese Preiswirkung; der Realrenditerechner verbindet eine nominale Rendite mit einer angenommenen Inflationsrate.
Die Fragestellung entscheidet also über den Rechner: reines Wachstum eines vorhandenen Betrags, ein Ziel mit zusätzlichen Zahlungen oder die Entwicklung seiner Kaufkraft sind unterschiedliche Modelle.
Häufige Fragen
Warum ist bei 5 Prozent das 15. volle Jahr relevant?
Die rechnerische Verdopplung liegt zwischen dem 14. und 15. Jahrestag. Bei ausschließlicher Betrachtung voller Jahre ist das Ziel daher erstmals nach 15 Jahren erreicht.
Kann ich die 72er-Regel bei negativen Zinssätzen nutzen?
Nicht für die Verdopplung eines positiven Anfangskapitals ohne Einzahlungen. Bei konstant negativer Rendite nimmt dieses Kapital ab.
Funktioniert die reine Verdopplungsformel auch mit monatlichen Einzahlungen?
Nein. Zusätzliche Einzahlungen verändern den Rechenweg. Dafür sollte ein Sparplan- oder Spardauerrechner verwendet werden.
Mit eigenen Zahlen weiterrechnen
10.000 € Startkapital, monatlich 200 € und zehn Jahre bei angenommenen 5 % Jahresrendite.
Mit diesen Beispielwerten rechnen →