Was berechnet der Verdopplungsrechner?
Der Rechner sucht den Zeitraum, in dem ein vorhandener Geldbetrag unter einem konstanten positiven effektiven Jahreszinssatz auf das Doppelte wächst. Sämtliche Erträge bleiben im Kapital und werden weiter verzinst. Zusätzliche Einzahlungen oder Entnahmen gibt es nicht.
Die mathematische Zeit wird mit einer logarithmischen Formel ermittelt. Daneben steht eine Schätzung nach der 72er-Regel. So wird sichtbar, wie weit die Faustregel bei deinem eingegebenen Zinssatz vom Formelergebnis abweicht.
Warum das Startkapital die Dauer nicht verändert
Für die Verdopplung zählt das Verhältnis von Zielbetrag zu Anfangsbetrag: Es beträgt immer zwei. Bei demselben konstanten Zinssatz benötigen 1.000 Euro bis 2.000 Euro deshalb dieselbe Zeit wie 10.000 Euro bis 20.000 Euro. Das eingegebene Startkapital bestimmt die Eurobeträge in der Tabelle, nicht die Verdopplungsdauer.
Die logarithmische Formel
Für Anfangskapital K, effektiven Jahreszinssatz r als Dezimalzahl und Zeit t in Jahren lautet die Wertentwicklung K × (1 + r)^t. Am Verdopplungszeitpunkt soll dieser Wert 2 × K ergeben.
(1 + r)^t = 2
Verdopplungszeit t = ln(2) ÷ ln(1 + r)
Der Faktor K kürzt sich heraus. Für positive r ergibt sich eine endliche Zeit. ln bezeichnet den natürlichen Logarithmus. Ein eingegebener Zinssatz von 5 Prozent wird in der Formel als 0,05 verwendet.
Teiljahre und volle Jahrestage
Die Formel kann beispielsweise 14,21 Jahre ergeben. Das ist eine mathematische Zwischenzeit im geometrischen Modell und kein zugesagter Buchungstermin. Werden Werte nur an vollen Jahrestagen betrachtet, ist der erste Jahrestag am oder über dem Ziel maßgeblich. Dieser wird getrennt angezeigt.
Bei 5 Prozent liegt die Formelzeit zwischen dem 14. und dem 15. Jahrestag. Zum Ende des 14. Jahres ist der Betrag noch nicht verdoppelt; zum Ende des 15. Jahres liegt er bereits darüber. Die Eurobeträge am vollen Jahrestag sind deshalb nicht immer genau doppelt so groß wie das Startkapital.
Wie funktioniert die 72er-Regel?
Die Faustregel teilt 72 durch die jährliche Prozentzahl, ohne das Prozentzeichen. Bei 5 Prozent rechnet man 72 ÷ 5 und erhält 14,4 Jahre als Näherung.
Die 72 ist kein allgemeingültiger Ersatz für die logarithmische Formel. Je nach Zinssatz kann die Schätzung länger oder kürzer als die Formelzeit ausfallen. Der Rechner zeigt daher die Differenz „72er-Regel minus Formel“ mit Vorzeichen. Ein positiver Wert bedeutet eine längere Schätzung, ein negativer eine kürzere.
Weiterführende Quelle zur Faustregel: Investor.gov: Compound interest und Rule of 72. Die folgenden Vergleiche sind eigene Modellrechnungen.
Drei bebilderte Beispiele zur Verdopplung
Ausgangsbetrag sind jeweils 10.000 Euro, Zielbetrag 20.000 Euro. Nur der konstante Jahreszinssatz wird verändert. Die Prozentwerte sind Modellannahmen, keine aktuellen Angebote.
Verdopplung bei 2 Prozent Jahreszins
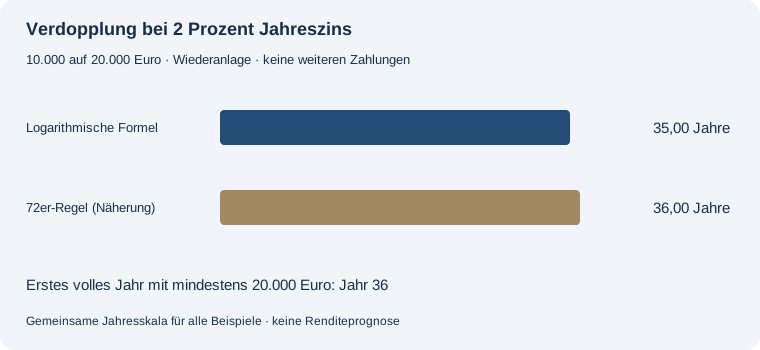
Aus 10.000,00 € sollen ohne weitere Zahlungen 20.000,00 € werden. Bei konstant 2 Prozent effektivem Jahreszins ergibt die Formel 35,00 Jahre. Die 72er-Regel liefert 36,00 Jahre. Die Differenz Regel minus Formel beträgt 1,00 Jahre. An vollen Jahrestagen ist das Ziel erstmals in Jahr 36 erreicht; der Modellwert liegt dann bei 20.398,87 €.
Verdopplung bei 5 Prozent Jahreszins
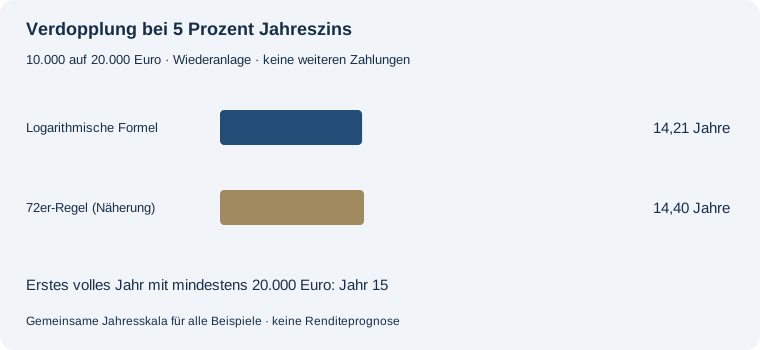
Aus 10.000,00 € sollen ohne weitere Zahlungen 20.000,00 € werden. Bei konstant 5 Prozent effektivem Jahreszins ergibt die Formel 14,21 Jahre. Die 72er-Regel liefert 14,40 Jahre. Die Differenz Regel minus Formel beträgt 0,19 Jahre. An vollen Jahrestagen ist das Ziel erstmals in Jahr 15 erreicht; der Modellwert liegt dann bei 20.789,28 €.
Verdopplung bei 10 Prozent Jahreszins
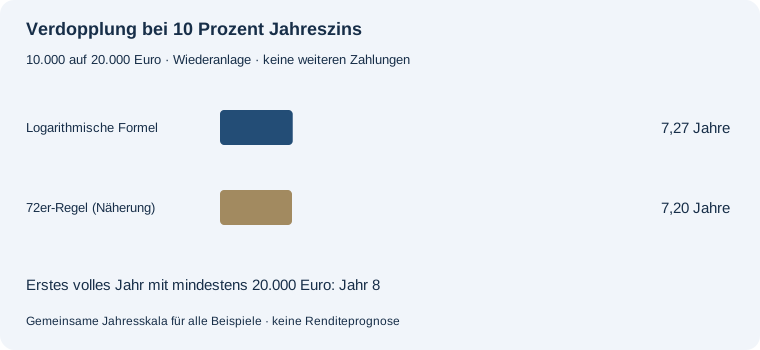
Aus 10.000,00 € sollen ohne weitere Zahlungen 20.000,00 € werden. Bei konstant 10 Prozent effektivem Jahreszins ergibt die Formel 7,27 Jahre. Die 72er-Regel liefert 7,20 Jahre. Die Differenz Regel minus Formel beträgt -0,07 Jahre. An vollen Jahrestagen ist das Ziel erstmals in Jahr 8 erreicht; der Modellwert liegt dann bei 21.435,89 €.
Wann die Verdopplungsrechnung nicht passt
Null und negative Zinssätze
Bei null Zinsen bleibt das Kapital unverändert. Bei einem konstant negativen Zinssatz nimmt es ab. Ohne zusätzliche Einzahlungen wird ein positiver Anfangsbetrag in beiden Fällen nicht doppelt so groß. Der Rechner gibt dann keine endliche Verdopplungszeit aus. Die 72er-Regel wird nicht auf diese Fälle angewendet.
Einzahlungen, Entnahmen und Kosten
Regelmäßige Sparraten können ein Ziel auch dann erreichbar machen, wenn der Zinsertrag allein nicht ausreicht. Das ist jedoch eine andere Rechnung, weil nicht nur das vorhandene Kapital wächst. Dafür ist der Spardauerrechner vorgesehen. Entnahmen und gesonderte Kosten werden hier ebenfalls nicht berücksichtigt.
Schwankende Renditen
Die Rechnung verwendet einen konstanten geometrischen Jahresfaktor. Ein arithmetischer Durchschnitt schwankender Jahresrenditen führt nicht automatisch zum gleichen Verlauf. Das Ergebnis ist keine Prognose einer Marktanlage und berücksichtigt keine Wahrscheinlichkeit für bestimmte Renditen.
Nominale Verdopplung ist keine doppelte Kaufkraft
Verdoppelt wird in diesem Rechner der Eurobetrag. Wie viel sich damit später kaufen lässt, hängt zusätzlich von der Preisentwicklung ab. Inflation wird hier nicht automatisch abgezogen. Für diese andere Frage stehen Inflations- und Realrenditerechner bereit.
Häufige Fragen
Verdoppeln sich größere Beträge schneller?
Im Modell nicht. Ohne weitere Zahlungen hängt die Zeit nur vom konstanten Jahreszinssatz und dem Zielverhältnis zwei ab.
Ist die 72er-Regel exakt?
Nein. Sie ist eine Näherung. Die logarithmische Formel und die Differenz zur Faustregel werden deshalb separat ausgegeben.
Warum wird zusätzlich ein volles Jahr angezeigt?
Die Formel erlaubt rechnerische Teiljahre. Bei Betrachtung ausschließlich an Jahrestagen wird das Ziel erst am nächsten vollen Jahrestag erreicht.
Was passiert bei null oder negativer Rendite?
Ohne zusätzliche Einzahlungen verdoppelt sich das positive Startkapital unter diesen Annahmen nicht. Es wird keine endliche Zeit ausgegeben.