Das Wichtigste in Kürze
- Einfache Zinsen werden immer auf denselben Ausgangsbetrag berechnet.
- Beim Zinseszins bleiben gutgeschriebene Zinsen angelegt und werden mitverzinst.
- Bei einem Sparplan kommt es zusätzlich auf die Einzahlungstermine an.
- Modellannahmen, Kosten und Kaufkraft sollten getrennt betrachtet werden.
Zinseszins, Gebühren und Kaufkraft lassen sich an kleinen Beispielen üben. Teste dein Wissen in den fünf Finanzfragen dieser Woche und wiederhole anschließend deine offenen Fragen.
1. Einfache Zinsen: eine feste Grundlage
Legst du 10.000 Euro für ein Jahr zu 3 % an, ergeben sich bei einfacher Verzinsung 300 Euro Zinsen. Für ein halbes Jahr sind es im zeitanteiligen Monatsmodell 150 Euro. Das Kapital, auf das die Zinsen berechnet werden, verändert sich dabei nicht.
Bleiben die 300 Euro außerhalb der verzinsten Anlage, entstehen im zweiten Jahr auf dieselben 10.000 Euro wieder 300 Euro Zinsen. Das ist die Grundidee der einfachen Verzinsung: Der jährliche Ertrag bleibt bei konstanten Bedingungen gleich.
Bei monatlichen Einzahlungen hat jede Rate eine andere Anlagezeit. Im Sparplan-Simulator kannst du drei einfache Szenarien lokal in diesem Browser speichern: Zinseszins mit einer regelmäßigen Sparrate ausprobieren.
2. Wiederanlage: auch Zinsen werden verzinst
Bleiben die 300 Euro dagegen auf der Anlage und werden im Folgejahr ebenfalls verzinst, beträgt die neue Berechnungsgrundlage 10.300 Euro. Bei 3 % entstehen im zweiten Jahr 309 Euro. Diese zusätzliche Verzinsung schon verdienter Zinsen ist der Zinseszinseffekt.
Mit jedem weiteren Jahr verändert sich die Grundlage erneut. Deshalb ist der Verlauf bei einem positiven konstanten Zinssatz nicht mehr gerade, sondern wird mit der Zeit steiler. Wie stark dieser Effekt ausfällt, hängt von Anfangskapital, Zinssatz, Laufzeit und Gutschriftregeln ab.
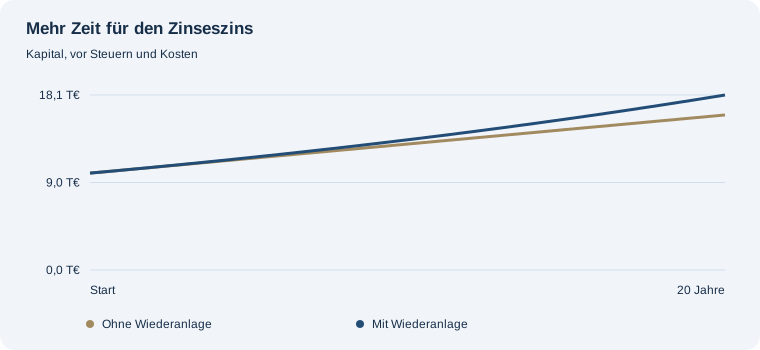
Im Beispiel beträgt die Differenz nach 20 Jahren 2.061,11 €. Beide Varianten verwenden denselben Zinssatz und denselben Anfangsbetrag. Der Unterschied entsteht allein durch die Wiederanlage.
Den Effekt selbst ausprobieren
Verändere Laufzeit oder Zinssatz und vergleiche beide Verläufe.
3. Regelmäßiges Sparen: jede Rate hat ihre eigene Anlagezeit
Bei einem Sparplan wird der Betrag nicht vollständig zu Beginn angelegt. Jede Rate kommt zu einem anderen Zeitpunkt hinzu. Die erste Einzahlung kann über fast die ganze Laufzeit Ertrag erzielen, die letzte nur noch kurz oder im Monatsendmodell gar nicht mehr innerhalb des betrachteten Zeitraums.
Deshalb darf man nicht die Summe aller Einzahlungen so verzinsen, als hätte sie von Anfang an zur Verfügung gestanden. Ein Monatsplan berücksichtigt die Zahlungen nacheinander und trennt den Aufbau durch eigenes Sparen vom rechnerischen Ertrag.
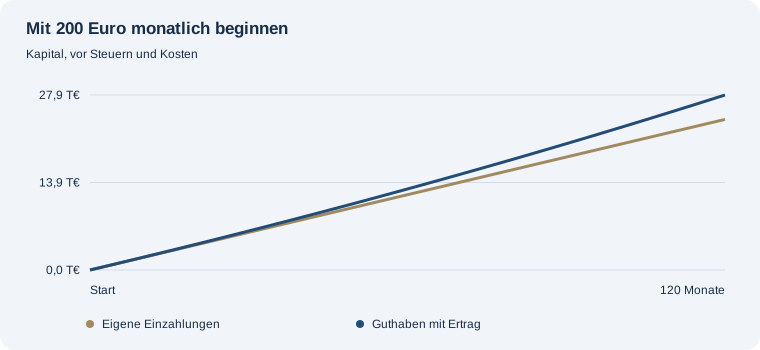
In diesem Beispiel summieren sich die Einzahlungen auf 24.000,00 €. Der zusätzlich berechnete Ertrag beträgt 3.889,60 €. Das Endguthaben von 27.889,60 € besteht also aus beiden Teilen.
4. Welche Annahmen verändern das Ergebnis?
| Annahme | Warum sie wichtig ist |
|---|---|
| Gutschrift und Wiederanlage | Bestimmen, ab wann Erträge selbst verzinst werden. |
| Zeitpunkt der Einzahlung | Eine frühere Zahlung ist im Modell länger angelegt. |
| Konstanter oder wechselnder Zinssatz | Eine gleichmäßige Rechnung bildet Änderungen nicht ab. |
| Kosten und Steuern | Können den verfügbaren Ertrag gegenüber dem Bruttomodell verringern. |
| Inflation | Verändert die Kaufkraft eines späteren Geldbetrags. |
Monatszins und Jahreszins
Bei einer effektiven Jahresverzinsung wird im Sparplan ein gleichwertiger Monatszins über die zwölfte Wurzel ermittelt. Eine einfache Division durch zwölf würde ein anderes Modell beschreiben. Deshalb legen die Rechner offen, welche Umrechnung sie verwenden.
Rechnung und tatsächliche Entwicklung auseinanderhalten
Ein vorgegebener konstanter Zinssatz macht eine Modellrechnung nachvollziehbar. Daraus folgt nicht, dass ein Produkt diesen Verlauf garantiert. Insbesondere schwankende Anlageergebnisse lassen sich nicht durch eine einzige glatte Kurve als sicher darstellen.
5. Welcher Rechner passt zu deiner Frage?
- Einmaliger Betrag, keine Wiederanlage: Zinsrechner.
- Einmaliger Betrag, jährliche Wiederanlage: Zinseszinsrechner.
- Regelmäßige Einzahlungen: Sparplanrechner.
- Verfügbares monatliches Sparbudget: Haushaltsrechner.
Häufige Fragen
Sind Zinsen und Rendite dasselbe?
Zinsen bezeichnen hier den Ertrag einer verzinsten Anlage unter den angegebenen Bedingungen. Rendite ist ein weiter gefasster Begriff und kann beispielsweise auch Wertänderungen einer Anlage berücksichtigen.
Warum zeigen zwei Rechner unterschiedliche Ergebnisse?
Häufig unterscheiden sich Gutschrifttermine, Einzahlungszeitpunkte, Wiederanlage, Rundungen oder die Umrechnung des Zinssatzes. Prüfe deshalb zuerst die Modellannahmen.
Sind höhere Zinssätze im Rechner automatisch besser erreichbar?
Nein. Der Rechner prüft keine Verfügbarkeit oder Eigenschaften von Angeboten. Er zeigt nur die mathematische Folge einer Eingabe.
Direkt weiterrechnen
Grundlage der Beispiele
Alle Werte sind frei gewählte Rechenannahmen. Die Beispiele verwenden einfache Verzinsung, die Zinseszinsformel oder einen monatlichen Sparplan mit nachschüssigen Einzahlungen. Kosten, Steuern und Kaufkraftveränderungen sind nicht enthalten.
Die Zeit bis zur Verdopplung untersuchen
10.000 € Startkapital, monatlich 200 € und zehn Jahre bei angenommenen 5 % Jahresrendite.
Mit diesen Beispielwerten rechnen →